Công việc & bán hàng11 phút đọc
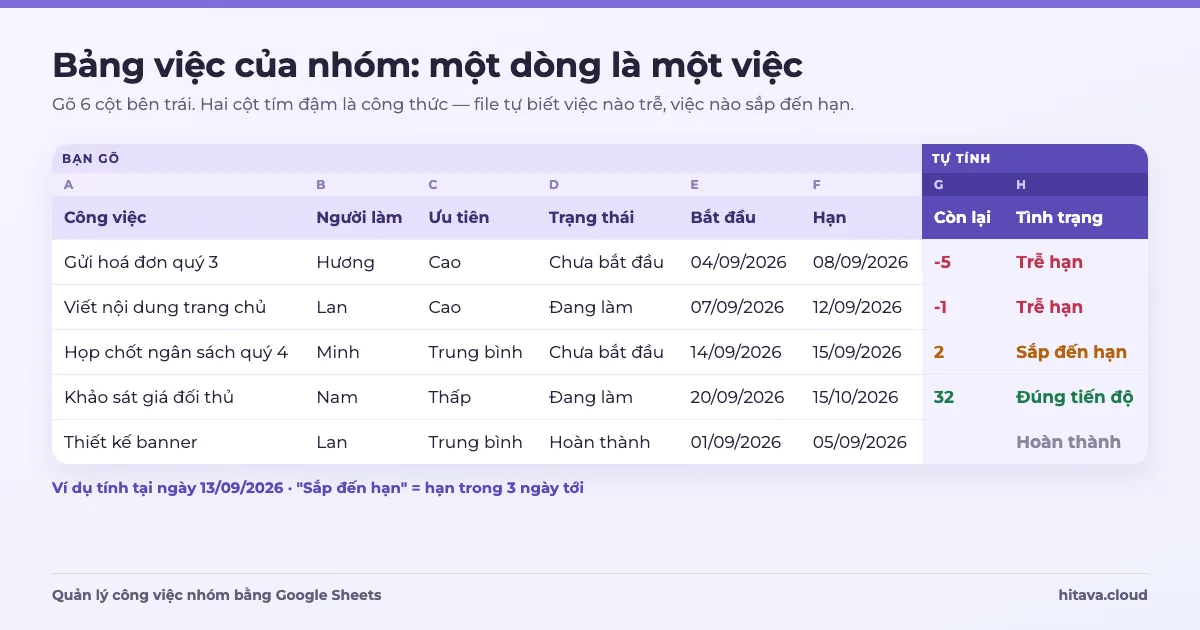
Quản lý công việc nhóm bằng Google Sheets: bảng việc, Kanban, nhắc hạn
Cách quản lý công việc nhóm bằng Google Sheets: cột cần có, công thức báo trễ hạn, Kanban bằng FILTER, tổng quan theo người và nhắc hạn qua email.
Công việc & bán hàng · 13 phút đọc
Từ 01/01/2026 hộ kinh doanh ghi sổ theo Thông tư 152/2025/TT-BTC. Hộ có doanh thu năm từ 1 tỷ đồng trở xuống chỉ cần một sổ doanh thu S1a-HKD; hộ trên 1 tỷ nộp thuế theo tỷ lệ % trên doanh thu ghi sổ S2a-HKD; hộ tính thuế TNCN theo thu nhập (doanh thu trừ chi phí) ghi bốn sổ S2b, S2c, S2d, S2e. Bài này nói từng sổ ghi gì, chứng từ nào phải giữ và giữ bao lâu, ghi bằng Excel hay Google Sheets có được không, khi nào phải dùng hoá đơn điện tử — và những chỗ văn bản còn chưa rõ mà bạn nên hỏi cơ quan thuế.
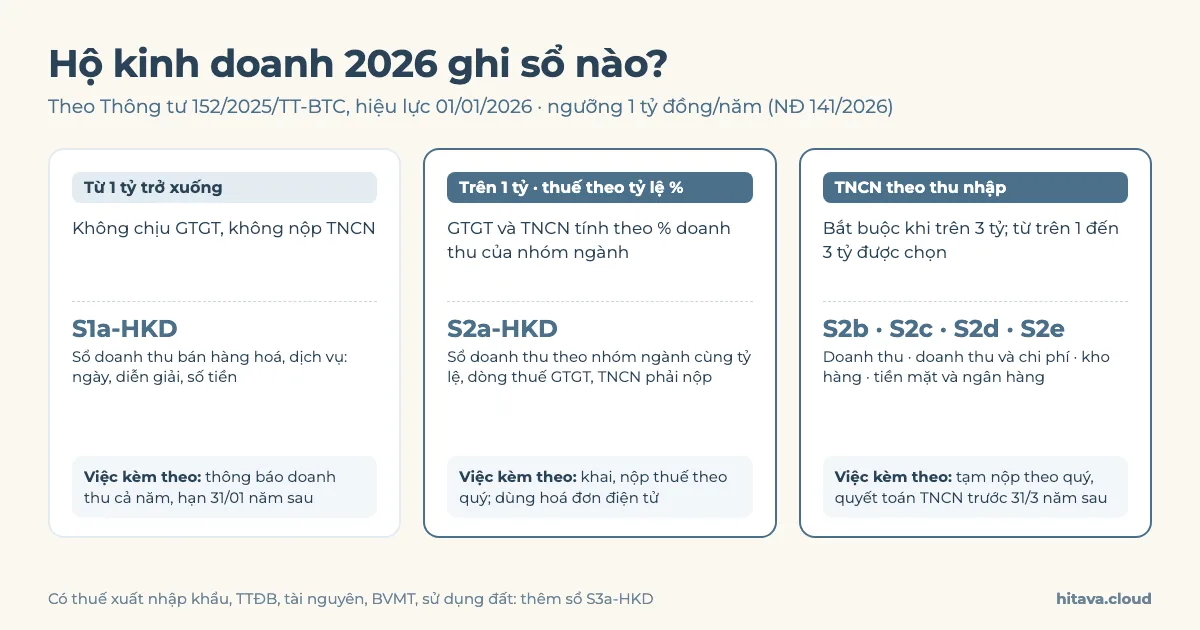
Năm 2026 có ba thay đổi cùng lúc: bỏ thuế khoán từ 01/01/2026, hộ tự kê khai; ngưỡng doanh thu không phải nộp thuế GTGT, TNCN là 1 tỷ đồng/năm (Nghị định 141/2026/NĐ-CP ký 29/4/2026, sửa Nghị định 68/2026/NĐ-CP, hiệu lực từ 01/01/2026); và bộ mẫu sổ mới của Thông tư 152/2025/TT-BTC thay Thông tư 88/2021/TT-BTC. Bộ sổ cũ S1-HKD đến S7-HKD không dùng nữa.
Hộ ghi sổ nào không tuỳ quy mô cửa hàng mà tuỳ cách nộp thuế, tức tuỳ doanh thu cả năm và cách tính thuế TNCN bạn chọn:
| Hộ của bạn | Sổ phải mở | Căn cứ |
|---|---|---|
| Doanh thu năm từ 1 tỷ trở xuống (không chịu GTGT, không nộp TNCN) | S1a-HKD — Sổ doanh thu bán hàng hoá, dịch vụ | Điều 4 TT 152 |
| Trên 1 tỷ, nộp GTGT và TNCN theo tỷ lệ % trên doanh thu | S2a-HKD — Sổ doanh thu bán hàng hoá, dịch vụ (có dòng thuế GTGT, TNCN) | Điều 5 TT 152 |
| Nộp GTGT theo tỷ lệ %, TNCN theo thu nhập tính thuế | S2b-HKD doanh thu · S2c-HKD chi tiết doanh thu, chi phí · S2d-HKD vật liệu, hàng hoá · S2e-HKD tiền | Điều 6 TT 152 |
| Có thuế xuất nhập khẩu, tiêu thụ đặc biệt, tài nguyên, bảo vệ môi trường, sử dụng đất | Thêm S3a-HKD — Sổ theo dõi nghĩa vụ thuế khác | Điều 7 TT 152 |
Ai được chọn tính TNCN theo thu nhập? Theo hướng dẫn được Báo Chính phủ đăng, hộ có doanh thu trên 3 tỷ đồng/năm bắt buộc tính theo thu nhập; hộ trên 1 tỷ đến 3 tỷ được chọn giữa tỷ lệ % và thu nhập. Chọn cách nào thì mở bộ sổ đó. Ngưỡng, thời hạn khai và cách tính tiền thuế xem tóm tắt ở bài mở lớp dạy thêm tại nhà (phần thuế) — bài này chỉ nói về sổ.
Thông tư 152 cũng cho phép người đại diện hộ tự ghi sổ, nhờ người nhà (cha mẹ, vợ chồng, con, anh chị em ruột), giao người quản lý, thủ kho, thủ quỹ kiêm, hoặc thuê dịch vụ kế toán (Điều 2).
S1a-HKD là sổ đơn giản nhất: ba cột, một dòng Tổng cộng. Đầu sổ ghi tên hộ, địa chỉ, mã số thuế, địa điểm kinh doanh, kỳ kê khai; cuối sổ có ngày lập và chữ ký của người đại diện hộ.
| Ngày tháng (A) | Diễn giải (B) | Số tiền (1) |
|---|---|---|
| 01/07/2026 | Bán lẻ tạp hoá ngày 01/07 | 2.130.000 |
| 02/07/2026 | Bán lẻ tạp hoá ngày 02/07 | 1.953.000 |
| 03/07/2026 | Bán cà phê, nước ngày 03/07 | 2.223.000 |
| Tổng cộng | 6.306.000 |
Hộ dưới ngưỡng không khai thuế theo quý nhưng vẫn phải gửi thông báo doanh thu thực tế cả năm (mẫu 01/TKN-CNKD) chậm nhất ngày 31/01 năm sau — doanh thu 2026 gửi trước 31/01/2027. Con số trong thông báo lấy từ dòng Tổng cộng của sổ S1a cả năm.
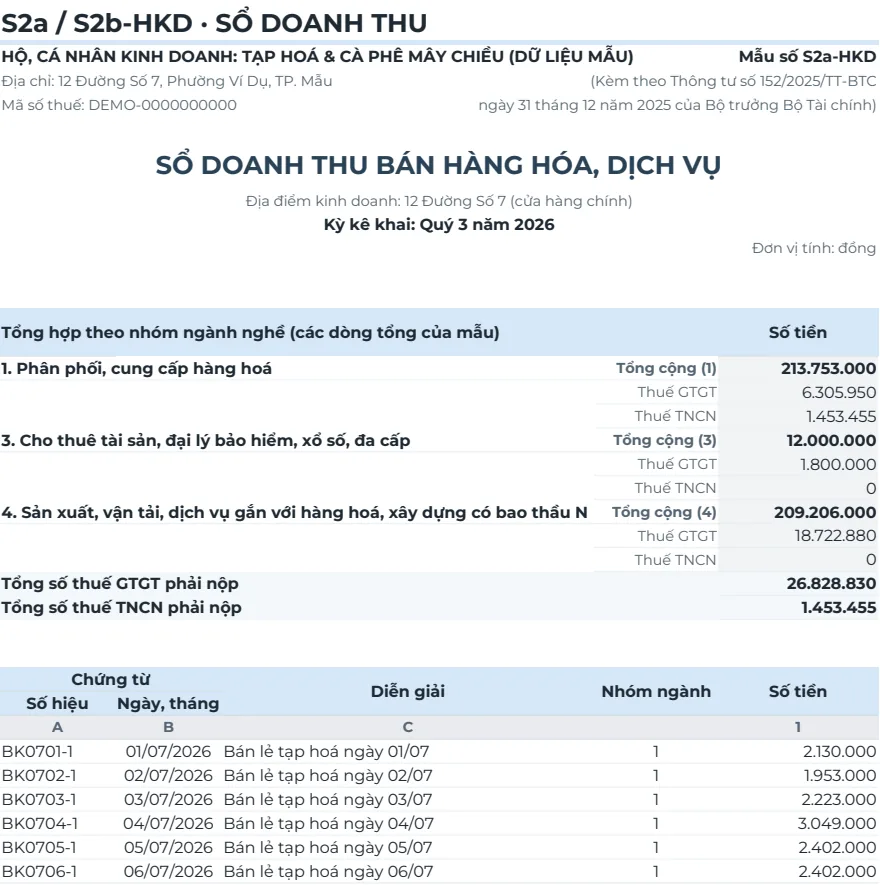
S2a-HKD vẫn là sổ doanh thu nhưng chia khối theo nhóm ngành nghề có cùng tỷ lệ % tính thuế: "1. Ngành nghề…", "2. Ngành nghề…"… Mỗi khối có các dòng chứng từ (số hiệu, ngày, diễn giải, số tiền), rồi ba dòng Tổng cộng, Thuế GTGT, Thuế TNCN. Cuối sổ là Tổng số thuế GTGT phải nộp và Tổng số thuế TNCN phải nộp.
Tính thuế trên thu nhập (doanh thu trừ chi phí) thì bạn phải chứng minh được chi phí, nên sổ nhiều hơn. Chứng từ dùng là hoá đơn, bảng kê mua hàng khi mua của người bán không có hoá đơn, và các chứng từ khác (Điều 6 TT 152).
| Sổ | Ghi gì | Dòng / cột chính |
|---|---|---|
| S2b-HKD Sổ doanh thu bán hàng hoá, dịch vụ | Doanh thu theo nhóm ngành cùng tỷ lệ % thuế GTGT | Tổng cộng, Thuế GTGT từng nhóm; Tổng số thuế GTGT phải nộp (không có dòng TNCN) |
| S2c-HKD Sổ chi tiết doanh thu, chi phí | Doanh thu, chi phí hợp lý, chênh lệch, thuế TNCN | 1. Doanh thu · 2. Chi phí hợp lý a) đến e) · 3. Chênh lệch = (1) − (2) · 4. Thuế TNCN = (3) × thuế suất |
| S2d-HKD Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hoá | Nhập, xuất, tồn của từng mặt hàng | Đơn giá; số lượng và thành tiền nhập, xuất, tồn; số dư đầu kỳ, cộng phát sinh, số dư cuối kỳ |
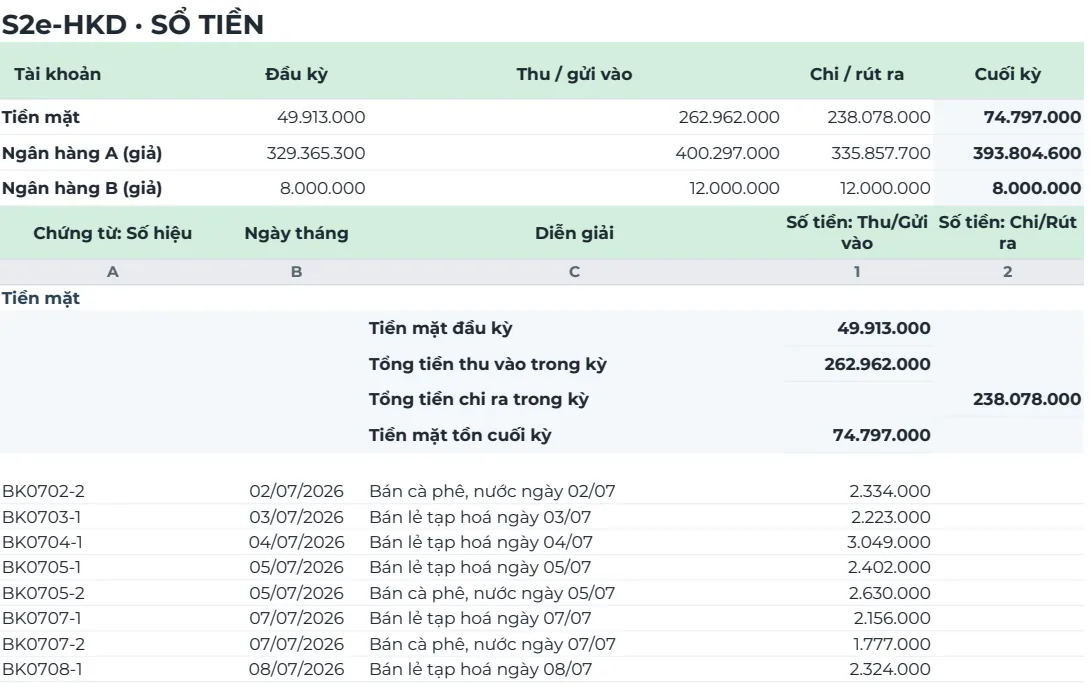
| S2e-HKD Sổ chi tiết tiền | Thu, chi tiền mặt; gửi vào, rút ra từng tài khoản ngân hàng | Đầu kỳ, tổng thu, tổng chi, tồn cuối kỳ cho tiền mặt và từng ngân hàng |
Sáu dòng chi phí hợp lý của S2c: a) nguyên liệu, vật liệu, nhiên liệu, năng lượng, hàng hoá; b) tiền lương, tiền công, phụ cấp, bảo hiểm bắt buộc; c) khấu hao tài sản cố định; d) dịch vụ mua ngoài (điện, nước, điện thoại, internet, vận chuyển, thuê tài sản, sửa chữa); đ) lãi vay vốn kinh doanh; e) khoản chi khác phục vụ trực tiếp kinh doanh. Sổ cho phép ghi tổng theo kỳ hoặc từng nghiệp vụ.
Đơn giá xuất kho trong S2d tính riêng cho từng mặt hàng bằng bình quân: (giá trị tồn đầu kỳ + giá trị nhập trong kỳ) ÷ (số lượng tồn đầu kỳ + số lượng nhập trong kỳ). Trong bảng tính, với B = số lượng tồn đầu, C = giá trị tồn đầu, D = số lượng nhập, E = giá trị nhập:
=IF(B2+D2=0; 0; ROUND((C2+E2)/(B2+D2); 0))Thử lại: cà phê hạt tồn đầu quý 10 kg giá trị 2.000.000đ, nhập 30 kg giá trị 6.600.000đ. Đơn giá xuất = 8.600.000 ÷ 40 = 215.000đ/kg. Xuất 25 kg thì giá vốn 5.375.000đ, tồn cuối 15 kg trị giá 3.225.000đ. Giá vốn này đi vào dòng a) của S2c. Muốn hiểu kỹ hơn về giá vốn bình quân và lãi gộp, xem bài cách tính giá vốn và lợi nhuận.
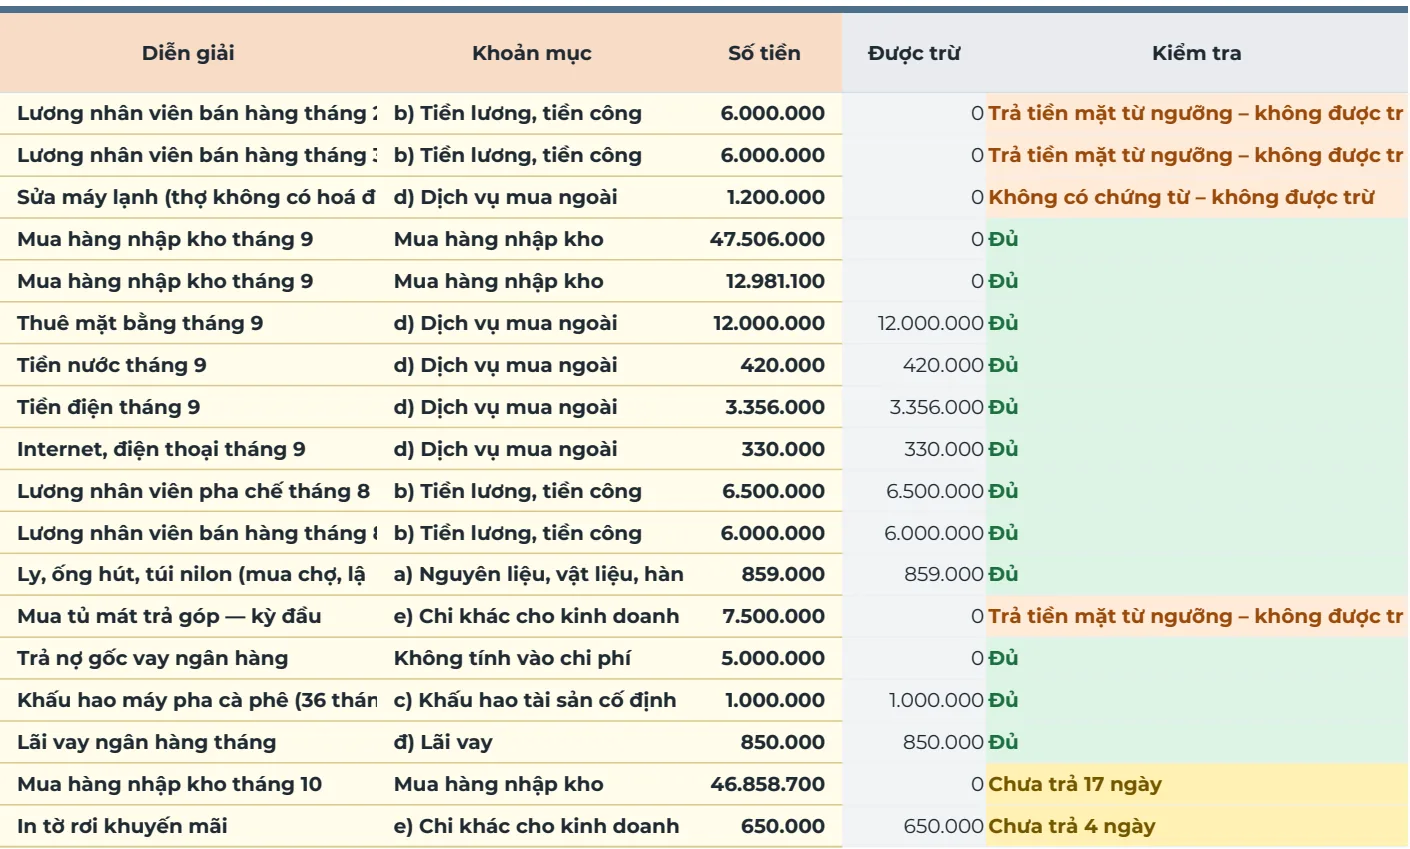
Chỉ hộ tính TNCN theo thu nhập mới cần chứng minh chi phí. Theo Điều 6 Nghị định 68/2026, khoản chi được trừ phải là chi phí thực tế liên quan đến kinh doanh, có đủ hoá đơn, chứng từ, và khoản thanh toán từng lần từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt (theo pháp luật thuế GTGT).
Trong bảng tính, một cột tự đánh dấu khoản không được trừ giúp bạn biết trước khi cuối năm. Với D = số tiền, E = loại chứng từ, F = trả từ (Tiền mặt / tên ngân hàng):
=IF(OR(E2=""; E2="Không có"); "Không được trừ"; IF(AND(F2="Tiền mặt"; D2>=5000000); "Không được trừ"; "Được trừ"))Thử lại: mua tủ mát 7.500.000đ, có hoá đơn, trả tiền mặt → "Không được trừ". Tiền điện 3.356.000đ, có hoá đơn, chuyển khoản → "Được trừ". Sửa máy lạnh 1.200.000đ, thợ không có hoá đơn, chứng từ "Không có" → "Không được trừ".
Lương trả tiền mặt từ 5 triệu có bị loại không?
Nghị định 68 dẫn chiếu quy định không dùng tiền mặt "theo pháp luật về thuế GTGT" — vốn nói về hàng hoá, dịch vụ mua vào. Khoản lương, tiền công trả tiền mặt có bị loại hay không, văn bản không nói thẳng. Mẫu của HiTaVa đánh dấu cả lương cho thận trọng. Cách an toàn nhất: trả lương qua ngân hàng; nếu đang trả tiền mặt, hỏi cơ quan thuế quản lý.
Cách làm gọn: mỗi năm một thư mục, trong đó mỗi quý một thư mục con gồm file sổ của quý (in PDF, ký), ảnh hoá đơn, bảng kê mua hàng, sao kê ngân hàng. Đặt tên file theo ngày và số chứng từ để tìm nhanh — xem cách sắp xếp ở bài lưu trữ hồ sơ điện tử trên Google Drive.
Thông tư 152 không bắt buộc dùng phần mềm nào: chỉ quy định mẫu sổ, cách ghi và cho phép lưu điện tử. Vì vậy ghi trên Excel hay Google Sheets đều được, miễn sổ có đủ thông tin mẫu yêu cầu và in ra ký được khi cần. Điều quan trọng hơn là số liệu khớp với hoá đơn, sao kê và tờ khai.
Cách dựng tối thiểu: một tab Doanh thu (ngày, số chứng từ, diễn giải, ngành nghề, số tiền), một tab Chi phí nếu tính theo thu nhập, rồi các tab sổ cộng lại bằng SUMIFS. Ví dụ tab Doanh thu có A = ngày, D = ngành nghề, E = số tiền:
=SUMIFS(E:E; D:D; "Bán lẻ tạp hoá"; A:A; ">="&DATE(2026;7;1); A:A; "<="&DATE(2026;9;30))=IF(SUMIFS(E:E; A:A; ">="&DATE(2026;1;1); A:A; "<="&DATE(2026;9;30)) > 1000000000; "Đã vượt ngưỡng"; "Chưa vượt")Thử lại: luỹ kế 01/01–30/09 là 1.050.000.000đ → "Đã vượt ngưỡng"; đúng 1.000.000.000đ → "Chưa vượt" (ngưỡng tính "từ 1 tỷ trở xuống" không phải nộp). Cú pháp SUMIFS nhiều điều kiện xem bài cách dùng hàm SUMIFS, COUNTIFS.
=EOMONTH(DATE(2026; 3*B2+1; 1); 0)Thử lại: B2 = 1 → DATE(2026;4;1) → 30/04/2026. B2 = 4 → DATE(2026;13;1) tức 01/01/2027 → 31/01/2027. Đây là hạn nộp hồ sơ khai thuế quý theo Nghị định 68/2026; hạn trùng thứ Bảy, Chủ nhật hay ngày lễ thì hỏi cơ quan thuế ngày cuối cùng được nộp.
Ba bẫy khi tự làm sổ trên bảng tính
(1) Ngày gõ thành chữ, SUMIFS theo ngày bỏ sót dòng — xem sửa lỗi ngày tháng trong Google Sheets. (2) Sửa nhầm số của quý đã khai: in sổ ra PDF sau mỗi kỳ và khoá vùng đã chốt — khoá ô công thức. (3) Bán nhiều kênh: sàn thương mại điện tử đã khấu trừ thuế thay cho phần doanh thu trên sàn, đừng tính hai lần — đọc phần thuế sàn ở bài quản lý đơn hàng Shopee, TikTok Shop.
Nếu không muốn tự dựng, mẫu Sổ sách hộ kinh doanh PRO của HiTaVa gom các bước trên vào một file: ghi doanh thu, chi phí (khoản mục a) đến e)), kho, tiền, công nợ; tab Tổng quan cho biết hộ đang ở nhóm nào, phải mở sổ nào, hoá đơn điện tử đã bắt buộc chưa; tab Thuế theo quý tạm tính GTGT, TNCN; các tab S1a, S2a / S2b, S2c, S2d, S2e chọn kỳ là ra sổ để in.
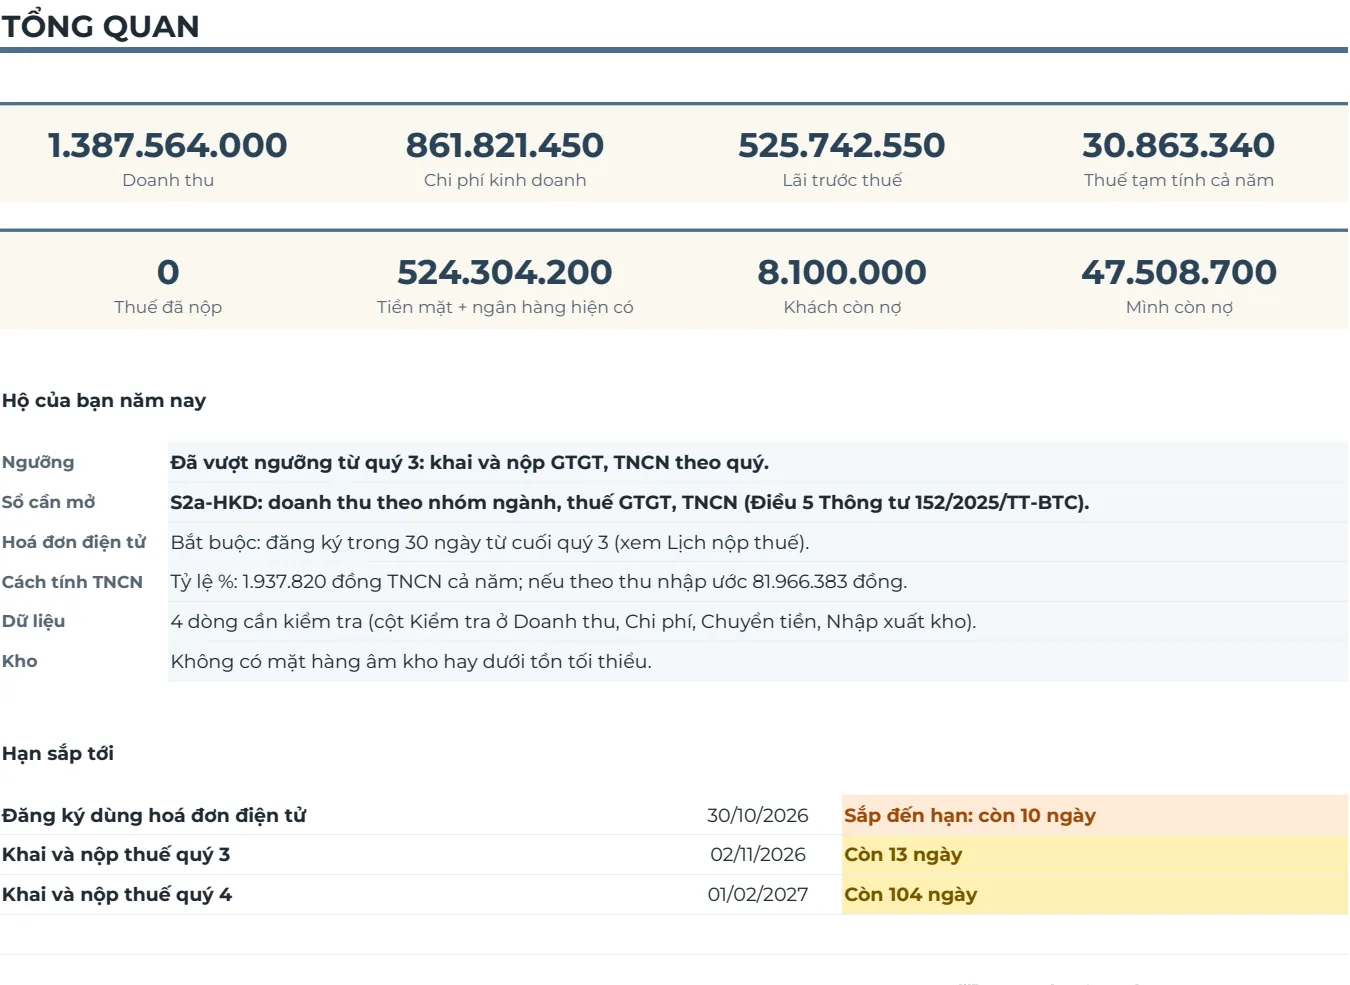
Nói rõ giới hạn: các tab sổ dựng theo tên sổ, mã mẫu và cột của Thông tư 152, nhưng đổi vị trí dòng tổng lên trên danh sách chứng từ và gộp tổng theo nhóm ngành; mẫu chưa được kế toán viên soát; file không khai thuế thay bạn, không xuất hoá đơn, không làm sổ S3a-HKD, mỗi file một năm và một địa điểm kinh doanh.
Hoá đơn bán ra là chứng từ để ghi sổ doanh thu; tổng hoá đơn trong kỳ nên khớp với tổng sổ S2a hoặc S2b. Phần doanh thu không xuất hoá đơn (khách lẻ không lấy) vẫn phải ghi sổ.
Khi dựng mẫu, HiTaVa ghi nhận bốn chỗ đọc Nghị định 68/2026 (đã sửa) theo hai cách đều được. Nếu hộ bạn rơi vào các trường hợp này, hỏi cơ quan thuế quản lý trực tiếp hoặc kế toán trước khi khai:
Thêm hai điểm nhỏ: khoản lương trả tiền mặt từ 5 triệu (ở phần chi phí phía trên), và sổ lưu dạng điện tử có cần chữ ký số hay in ra ký tay — Thông tư 152 chỉ yêu cầu có họ tên, chữ ký người đại diện, không nói hình thức. Quy định thuế hộ kinh doanh đã đổi nhiều lần trong 2026; bài viết theo văn bản HiTaVa tra tới 20/11/2026.
Có. Hộ không chịu thuế GTGT, không nộp TNCN vẫn ghi sổ doanh thu mẫu S1a-HKD (Điều 4 Thông tư 152/2025/TT-BTC) và gửi thông báo doanh thu thực tế cả năm trước 31/01 năm sau.
Không. Thông tư 88/2021/TT-BTC hết hiệu lực từ 01/01/2026, thay bằng Thông tư 152/2025/TT-BTC với các mẫu S1a, S2a, S2b, S2c, S2d, S2e, S3a.
Không bắt buộc. Thông tư cho phép ghi theo từng nghiệp vụ hoặc theo định kỳ, nên có thể ghi tổng bán trong ngày cho từng nhóm ngành. Hoá đơn, phiếu bán hàng vẫn phải giữ làm chứng từ.
S2a dùng khi nộp cả GTGT và TNCN theo tỷ lệ % trên doanh thu, nên mỗi nhóm ngành có dòng Thuế GTGT và Thuế TNCN. S2b dùng khi TNCN tính theo thu nhập: chỉ có dòng Thuế GTGT, còn TNCN tính ở sổ S2c.
Hộ khai, nộp thuế kể từ quý doanh thu luỹ kế vượt ngưỡng và phải đăng ký hoá đơn điện tử trong 30 ngày từ cuối kỳ đó. Sổ chuyển sang S2a (hoặc bộ S2b–S2e nếu chọn theo thu nhập). Thuế quý vượt tính trên doanh thu nào còn hai cách hiểu — hỏi cơ quan thuế.
Không. Người đại diện hộ được tự ghi sổ, nhờ người nhà hoặc người quản lý kiêm nhiệm, hoặc thuê dịch vụ kế toán (Điều 2 Thông tư 152).
Cách quản lý công việc nhóm bằng Google Sheets: cột cần có, công thức báo trễ hạn, Kanban bằng FILTER, tổng quan theo người và nhắc hạn qua email.
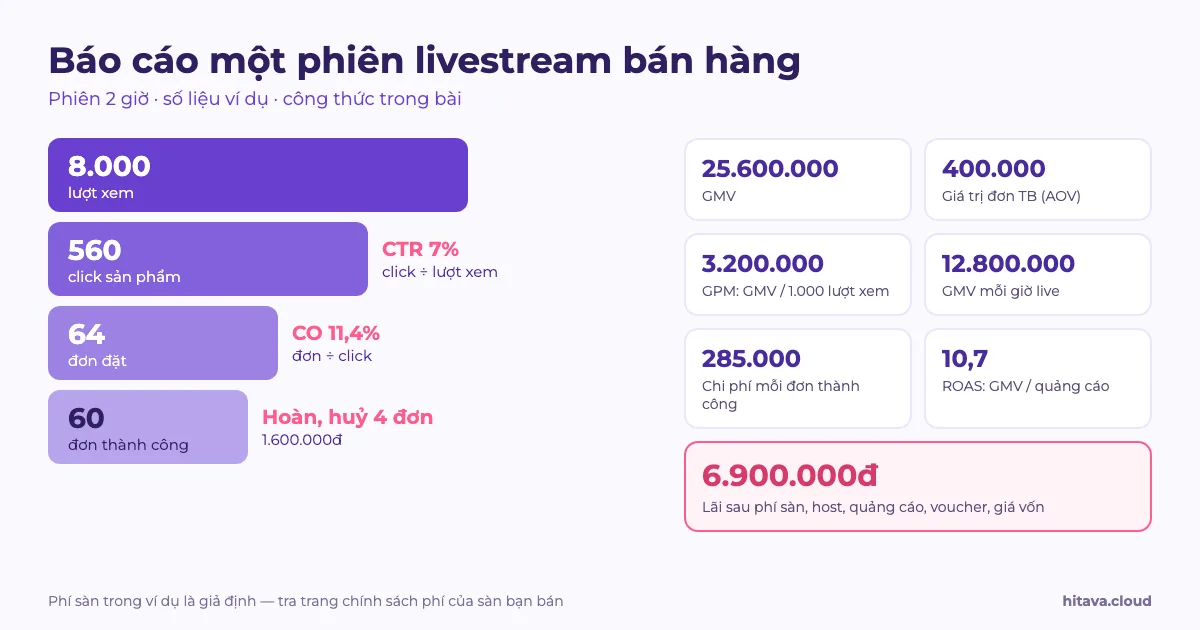
Báo cáo livestream bán hàng: chỉ số mỗi phiên, tỷ lệ chuyển đổi livestream, giá trị đơn, chi phí mỗi đơn, lãi sau phí; công thức Google Sheets, chọn giờ live.
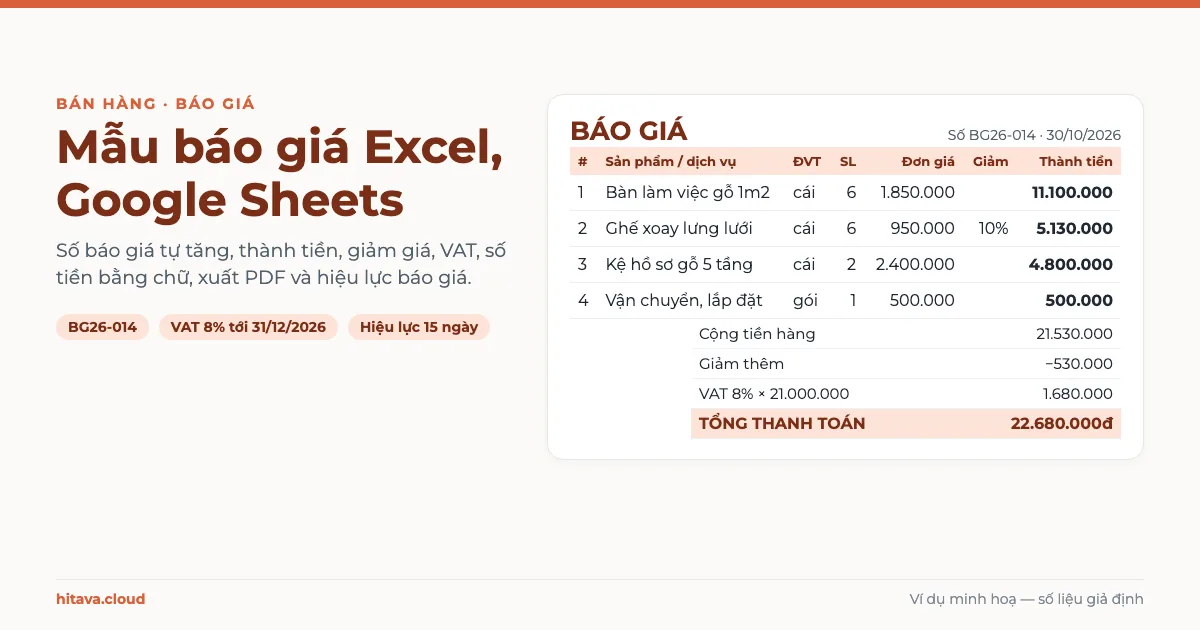
Làm mẫu báo giá Excel, Google Sheets: nội dung bắt buộc, số báo giá tự tăng, thành tiền, giảm giá, VAT 8% hay 10%, số tiền bằng chữ, xuất PDF.
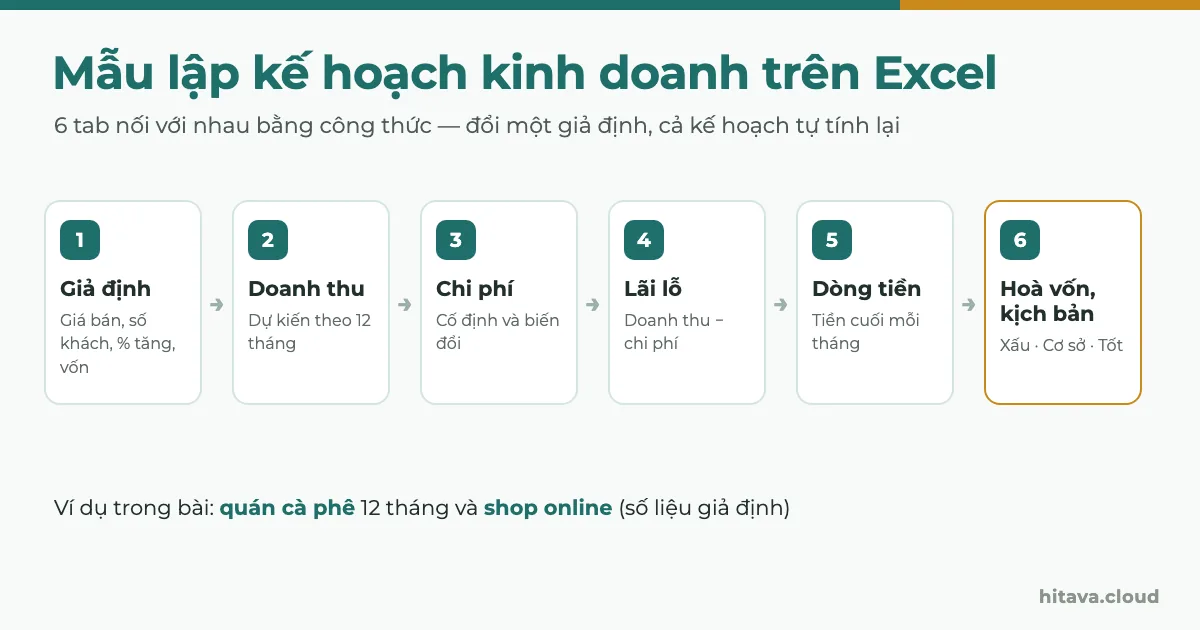
Mẫu lập kế hoạch kinh doanh trên Excel gồm 6 tab: giả định, doanh thu theo tháng, chi phí, dòng tiền, hoà vốn, kịch bản tốt/xấu. Công thức và ví dụ có số.
Xem thêm mẹo và video hướng dẫn trên kênh YouTube HiTaVa, hoặc đọc các bài khác trong chủ đề Công việc & bán hàng.
Cần hỏi thêm?Zalo 0935077673 (Hải Vân)