Công việc & bán hàng11 phút đọc
Quản lý công việc nhóm bằng Google Sheets: bảng việc, Kanban, nhắc hạn
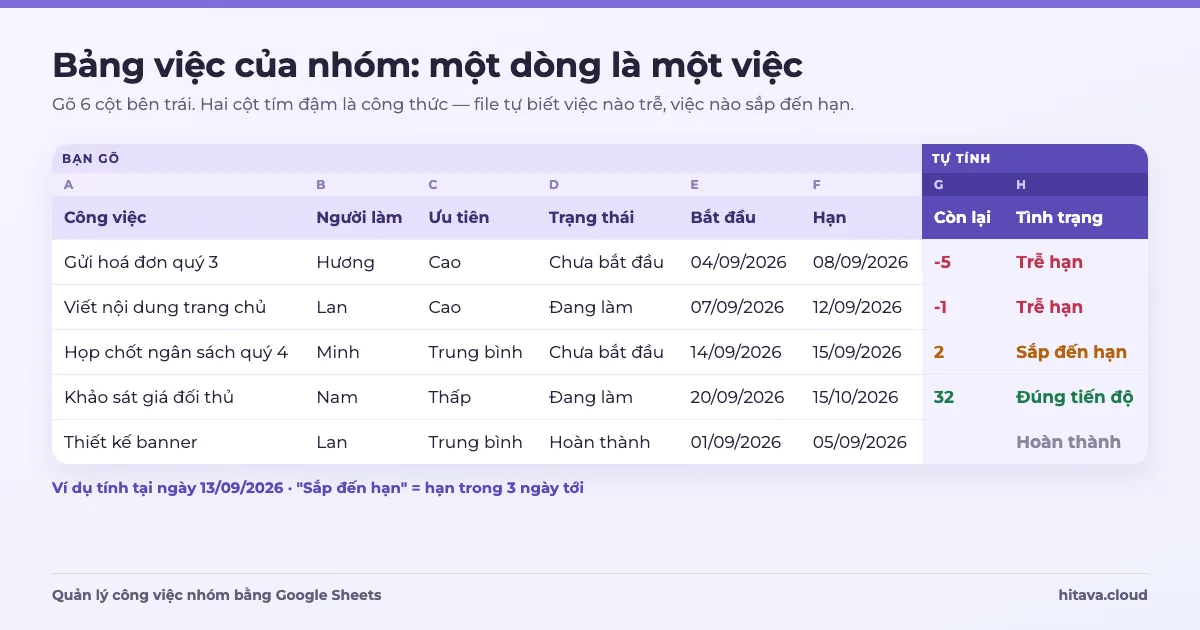
Cách quản lý công việc nhóm bằng Google Sheets: cột cần có, công thức báo trễ hạn, Kanban bằng FILTER, tổng quan theo người và nhắc hạn qua email.
Công việc & bán hàng · 12 phút đọc
Giá vốn hàng bán là số tiền bạn đã bỏ ra để có đúng số hàng đã bán, tính theo giá nhập bình quân chứ không phải giá nhập lần gần nhất. Lấy doanh thu trừ giá vốn ra lãi gộp, trừ tiếp mặt bằng, lương, quảng cáo, phí sàn mới ra lãi ròng — con số thật sự còn lại trong túi. Bài này đi qua từng bước với một ví dụ số cụ thể, cách định giá bán theo % lãi mong muốn mà không rơi vào bẫy markup và margin, và công thức Google Sheets đã thử lại.
Giá nhập là giá trên phiếu nhập của một lần mua hàng. Giá vốn hàng bán là tổng giá trị của những món đã bán ra trong kỳ, tính theo giá nhập đã gộp các khoản để đưa hàng về tới kệ. Khi một mặt hàng chỉ nhập một lần một giá thì hai số này trùng nhau. Nhưng shop nhỏ hiếm khi như vậy: tháng này nhập 130.000đ, tháng sau nhà cung cấp tăng lên 135.000đ, hàng cũ chưa bán hết thì hàng mới đã về chung kệ.
Giá vốn của một đơn vị hàng nên gồm:
Ví dụ lô 50 túi hạt điều giá 135.000đ, phí xe chở về 500.000đ: giá vốn thực mỗi túi = (50 × 135.000 + 500.000) ÷ 50 = 145.000đ, không phải 135.000đ. Bỏ quên phí ship là lý do hay gặp nhất khiến sổ báo lãi mà cuối tháng tiền không thấy đâu.
Có vài cách gán giá cho hàng xuất bán (nhập trước xuất trước, đích danh, bình quân). Với shop nhỏ bán hàng giống hệt nhau trên cùng kệ, bình quân gia quyền là cách dễ làm và dễ kiểm nhất: giá vốn mỗi đơn vị = tổng giá trị hàng đang có ÷ tổng số lượng đang có. "Gia quyền" nghĩa là lô nào nhiều hàng thì giá lô đó nặng ký hơn — không phải cộng các giá rồi chia đều.
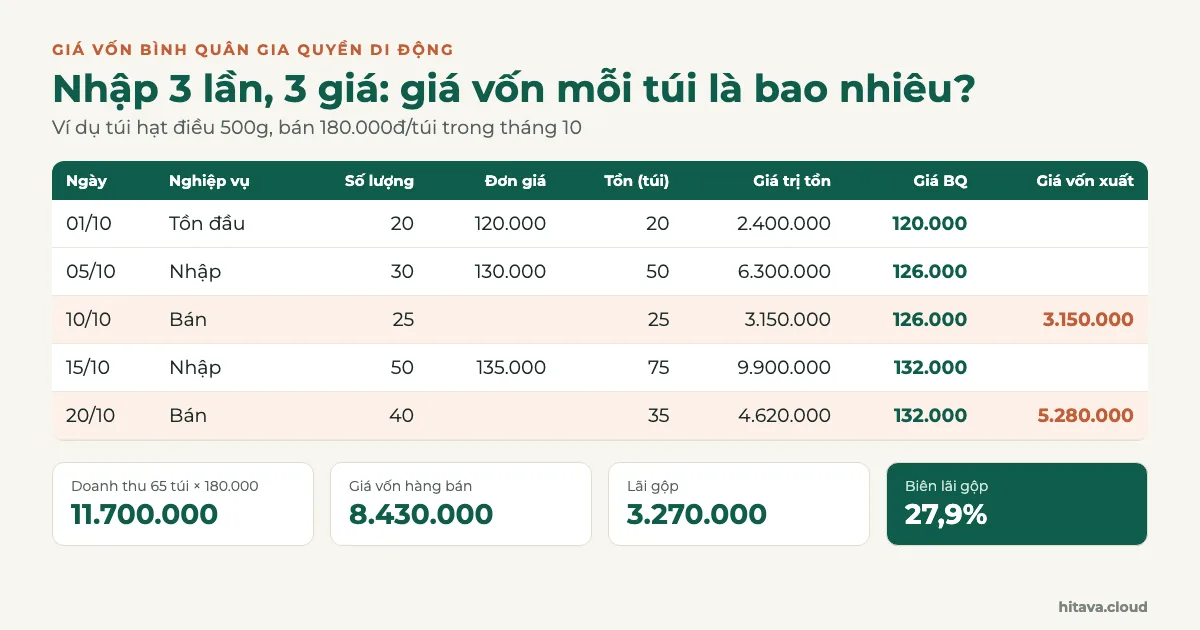
Ví dụ túi hạt điều 500g trong tháng 10, bán 180.000đ/túi:
Cả tháng bán 65 túi, giá vốn hàng bán = 3.150.000 + 5.280.000 = 8.430.000đ. Nếu lấy giá nhập lần cuối (135.000đ) nhân 65 túi thì ra 8.775.000đ; lấy giá đầu kỳ (120.000đ) thì ra 7.800.000đ — chênh nhau gần một triệu chỉ trên một mặt hàng.
| Cách tính | Giá vốn mỗi túi | Giá vốn 65 túi | Khi nào dùng |
|---|---|---|---|
| Bình quân di động (sau mỗi lần nhập) | 126.000 rồi 132.000 | 8.430.000 | Có sổ nhập xuất theo ngày, cần lãi từng đơn |
| Bình quân cuối kỳ (cả tháng) | 13.050.000 ÷ 100 = 130.500 | 8.482.500 | Chỉ tổng kết cuối tháng, ít nghiệp vụ |
| Giá nhập lần cuối | 135.000 | 8.775.000 | Không nên — làm lãi thấp hơn thực tế khi giá tăng |
Bẫy hay gặp: lấy trung bình cộng các giá nhập
(120.000 + 130.000 + 135.000) ÷ 3 = 128.333đ là sai, vì lô 50 túi và lô 20 túi bị tính nặng ngang nhau. Luôn chia tổng tiền cho tổng số lượng.
Mỗi mặt hàng một bảng nhập xuất, mỗi nghiệp vụ một dòng: A = ngày, B = loại ("Nhập" hoặc "Bán"), C = số lượng, D = đơn giá nhập (đã gộp phí ship, để trống ở dòng Bán). Dòng 2 là tồn đầu, ghi loại "Nhập". Các cột tự tính: E = tồn, F = giá trị tồn, G = giá bình quân, H = giá vốn xuất.
=C2
=C2*D2
=F2/E2=E2 + IF(B3="Nhập"; C3; -C3)
=IF(B3="Bán"; C3*G2; 0)
=F2 + IF(B3="Nhập"; C3*D3; -H3)
=IF(E3=0; G2; F3/E3)Thử lại với ví dụ trên: dòng 3 nhập 30 × 130.000 → E3 = 20 + 30 = 50, F3 = 2.400.000 + 3.900.000 = 6.300.000, G3 = 126.000. Dòng 4 bán 25 → H4 = 25 × 126.000 = 3.150.000, E4 = 25, F4 = 3.150.000. Dòng 5 nhập 50 × 135.000 → E5 = 75, F5 = 9.900.000, G5 = 132.000. Dòng 6 bán 40 → H6 = 5.280.000. =SUM(H3:H6) ra 8.430.000 — khớp với tính tay.
=SUMPRODUCT((B2:B100="Nhập")*C2:C100*D2:D100) / SUMIFS(C2:C100; B2:B100; "Nhập")Thử lại: (20 × 120.000 + 30 × 130.000 + 50 × 135.000) ÷ (20 + 30 + 50) = 13.050.000 ÷ 100 = 130.500.
Giới hạn của cách tự làm
Công thức trên chạy đúng khi mỗi mặt hàng một bảng và các dòng xếp đúng thứ tự ngày. Gõ bổ sung một phiếu nhập ngày cũ thì phải chèn dòng đúng chỗ, mọi dòng sau tự tính lại. Khi có vài trăm mã hàng, nhiều kho, hàng trả lại, bảng này nhanh chóng khó giữ — cách tổ chức sổ kho nhiều mã ở bài quản lý tồn kho bằng Excel.
Doanh thu thuần = doanh thu bán hàng − giảm giá − hàng bị trả lại. Lãi gộp = doanh thu thuần − giá vốn hàng bán. Biên lãi gộp (gross margin) = lãi gộp ÷ doanh thu thuần.
Với túi hạt điều: doanh thu 65 × 180.000 = 11.700.000đ, giá vốn 8.430.000đ → lãi gộp 3.270.000đ, biên lãi gộp 3.270.000 ÷ 11.700.000 = 27,9%. Nghĩa là cứ 100.000đ khách trả, khoảng 27.900đ còn lại để trả mặt bằng, lương và các chi phí khác.
=B2-C2
=IFERROR((B2-C2)/B2; 0)Tính biên lãi cho từng mặt hàng mới thấy món nào đang gánh cả shop. Món bán chạy nhất chưa chắc lãi nhiều nhất: một món biên 12% bán 300 cái có thể mang về ít lãi hơn món biên 40% bán 80 cái. Cách lập bảng doanh thu theo mặt hàng ở bài quản lý bán hàng bằng Google Sheets.
Câu "tôi muốn lãi 30%" có hai nghĩa, và hai nghĩa này cho ra hai giá bán khác nhau:
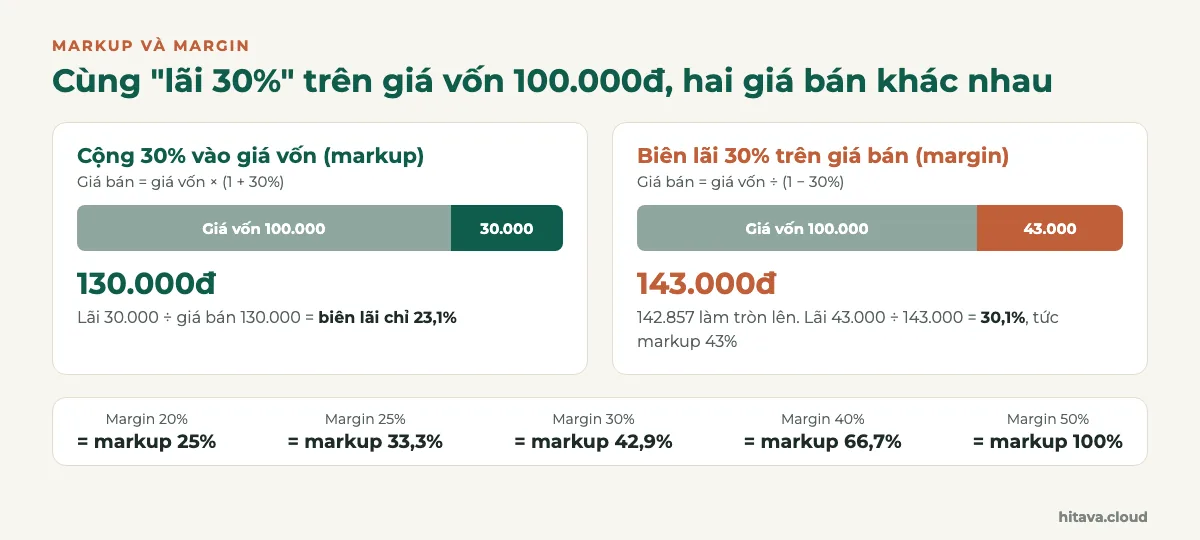
Bẫy nằm ở chỗ: bạn định giá bằng cách cộng 30% (markup), nhưng báo cáo cuối tháng lại tính biên lãi trên doanh thu (margin) — và thấy chỉ có 23,1%. Chênh 7 điểm phần trăm, trên doanh thu 100 triệu là 7 triệu lãi bạn tưởng có mà không có.
=ROUNDUP(B2/(1-C2); -3)=ROUNDUP(B2*(1+C2); -3)
=C2/(1-C2)
=C2/(1+C2)Thử lại: B2 = 100.000, C2 = 30%. Margin: 100.000 ÷ 0,7 = 142.857 → ROUNDUP(...; -3) = 143.000. Markup: 100.000 × 1,3 = 130.000. Quy đổi margin 30% → 0,3 ÷ 0,7 = 42,9% markup; markup 30% → 0,3 ÷ 1,3 = 23,1% margin.
Bán trên sàn hoặc có phí tính theo % giá bán (phí sàn, phí thanh toán, hoa hồng cộng tác viên): trừ luôn các % đó ở mẫu số. Ví dụ giả định giá vốn 100.000đ, muốn margin 30%, tổng phí 10% giá bán:
=ROUNDUP(B2/(1-C2-D2); -3)Thử lại: 100.000 ÷ (1 − 0,3 − 0,1) = 166.667 → 167.000đ. Kiểm ngược: phí 10% = 16.700đ, lãi = 167.000 − 100.000 − 16.700 = 50.300đ = 30,1% giá bán. Mức phí thật của từng sàn thay đổi theo ngành hàng và thời điểm — lấy số trong trang người bán của bạn, đừng dùng số 10% này.
Lãi gộp đẹp chưa có nghĩa shop có lãi. Chi phí vận hành là các khoản phải trả dù bán được nhiều hay ít: mặt bằng, lương, điện nước, quảng cáo, phí sàn, vận chuyển giao khách, văn phòng phẩm, hàng hư hỏng, chênh lệch kiểm kê. Lãi ròng = lãi gộp − chi phí vận hành (+ thu nhập khác − chi phí khác nếu có).
| Khoản mục tháng 10 | Số tiền (đ) | % doanh thu thuần |
|---|---|---|
| Doanh thu bán hàng | 120.000.000 | |
| Giảm giá, trả hàng | −2.000.000 | |
| Doanh thu thuần | 118.000.000 | 100% |
| Giá vốn hàng bán | −82.600.000 | 70% |
| Lãi gộp | 35.400.000 | 30% |
| Mặt bằng | −8.000.000 | |
| Lương nhân viên | −12.000.000 | |
| Điện nước | −1.500.000 | |
| Quảng cáo | −4.000.000 | |
| Phí sàn, vận chuyển | −3.200.000 | |
| Khác | −700.000 | |
| Lãi ròng | 6.000.000 | 5,1% |
Hai điều nên rút ra từ bảng này. Một: giảm giá 5% cho một đơn hàng biên 30% là cắt mất 1/6 tiền lãi gộp của đơn đó, chứ không phải 5%. Hai: doanh thu hoà vốn = chi phí vận hành ÷ biên lãi gộp = 29.400.000 ÷ 30% = 98.000.000đ — dưới mức đó là tháng lỗ.
=SUMIFS(ThuChi!C:C; ThuChi!B:B; "Chi phí vận hành"; ThuChi!A:A; ">="&F1; ThuChi!A:A; "<="&EOMONTH(F1;0))=B5-B6
=IFERROR(B6/B7; 0)Thử lại: 35.400.000 − 29.400.000 = 6.000.000; 29.400.000 ÷ 0,3 = 98.000.000. Đừng quên lương của chính bạn nếu bạn đứng quầy cả ngày — không tính khoản này thì "lãi ròng" thật ra là tiền công của bạn.
Lãi ròng trong bài là trước thuế
Thuế của hộ kinh doanh và doanh nghiệp tính theo quy định riêng, và quy định cho hộ kinh doanh đã thay đổi trong năm 2026. Bài này không bàn chi tiết; hãy hỏi kế toán hoặc cơ quan thuế quản lý để biết shop của bạn thuộc trường hợp nào.
Một bảng tính tự làm đủ cho vài chục mặt hàng nhập vài lần mỗi tháng. Bắt đầu khó khi có nhiều kho, hàng nhập từng phần, trả hàng, sửa phiếu ngày cũ — mỗi lần như vậy giá bình quân của mọi phiếu sau đều đổi.
Bình quân. Giá nhập lần cuối làm lãi trông thấp hơn khi giá đang tăng và cao hơn khi giá giảm, nên báo cáo lãi lỗ từng tháng nhảy lung tung. Bình quân gia quyền phản ánh đúng số tiền bạn đã bỏ ra cho lượng hàng đang có.
23,1%. Công thức quy đổi: margin = markup ÷ (1 + markup) = 0,3 ÷ 1,3. Ngược lại muốn biên lãi 30% trên giá bán thì markup phải là 0,3 ÷ 0,7 = 42,9%.
Có. Hàng tặng kèm vẫn xuất kho nên giá vốn của nó cộng vào giá vốn của đơn bán (doanh thu của món tặng bằng 0). Bỏ qua khoản này thì đơn khuyến mãi trông lãi hơn thực tế.
Ghi một phiếu xuất huỷ hoặc điều chỉnh kiểm kê theo giá bình quân lúc đó, và tính khoản này vào chi phí (hao hụt) khi tính lãi ròng — không trừ vào doanh thu.
Được. IF, SUMIFS, SUMPRODUCT, ROUNDUP, EOMONTH, IFERROR đều có trong Excel. Nếu máy để vùng Hoa Kỳ thì đổi dấu chấm phẩy thành dấu phẩy.
Cách quản lý công việc nhóm bằng Google Sheets: cột cần có, công thức báo trễ hạn, Kanban bằng FILTER, tổng quan theo người và nhắc hạn qua email.
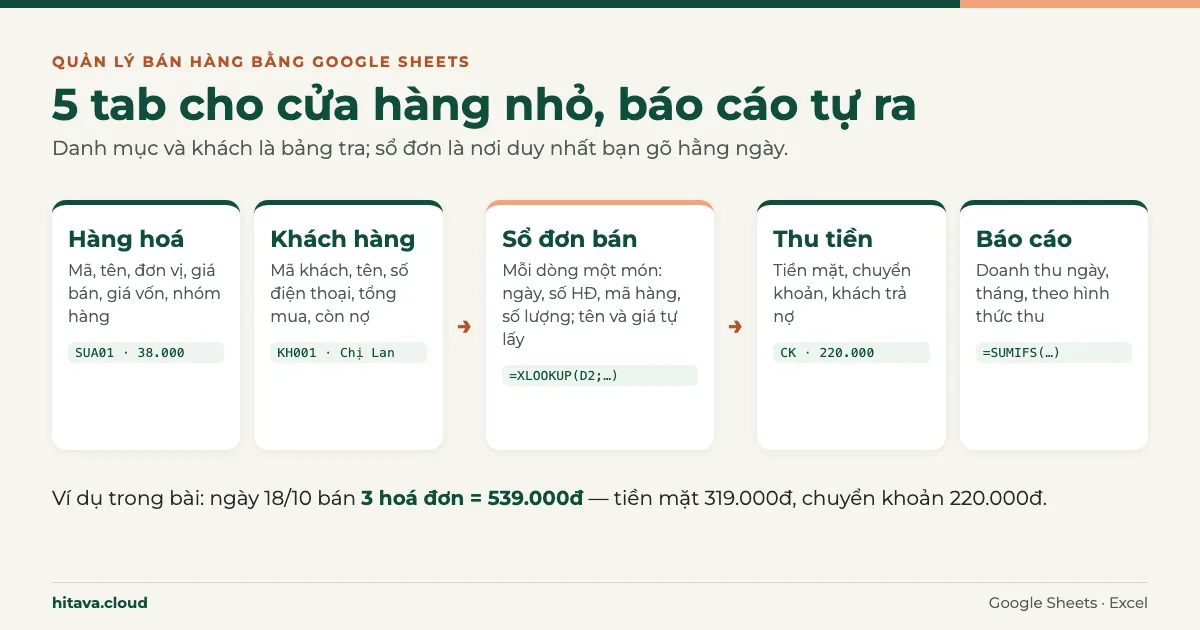
Cách quản lý bán hàng bằng Google Sheets: danh mục hàng, sổ đơn bán lẻ, khách hàng, thu tiền mặt/chuyển khoản, báo cáo ngày tháng bằng XLOOKUP và SUMIFS.
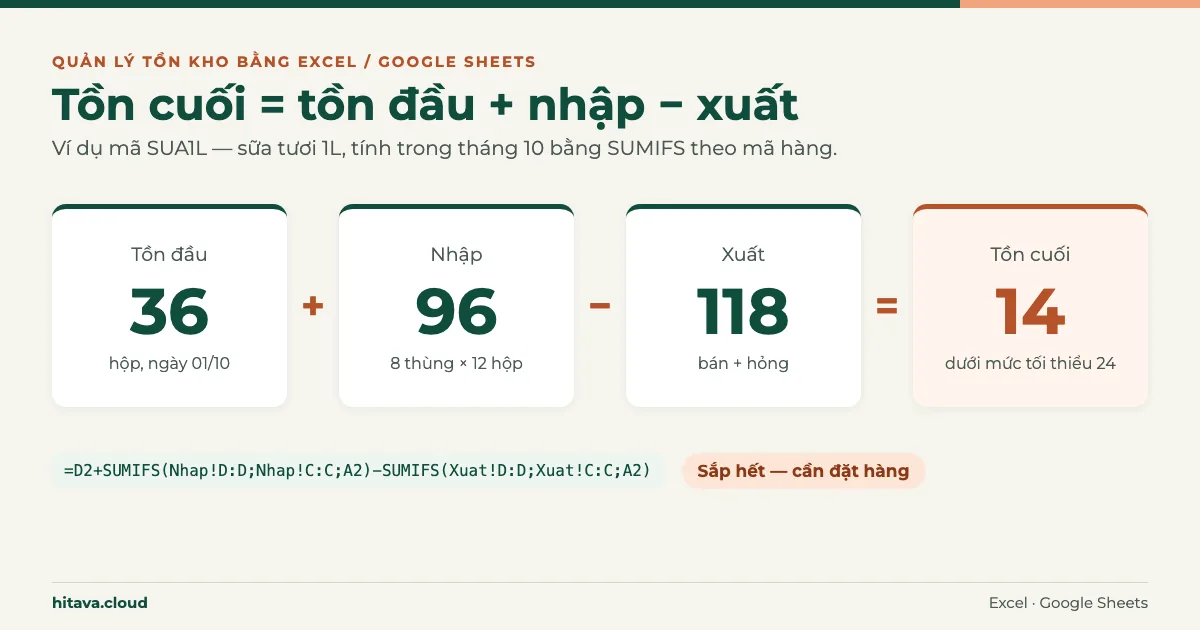
Cách quản lý xuất nhập tồn kho bằng Excel, Google Sheets: sổ nhập, sổ xuất, tồn = tồn đầu + nhập − xuất bằng SUMIFS, cảnh báo sắp hết, kiểm kê, giá trị tồn.
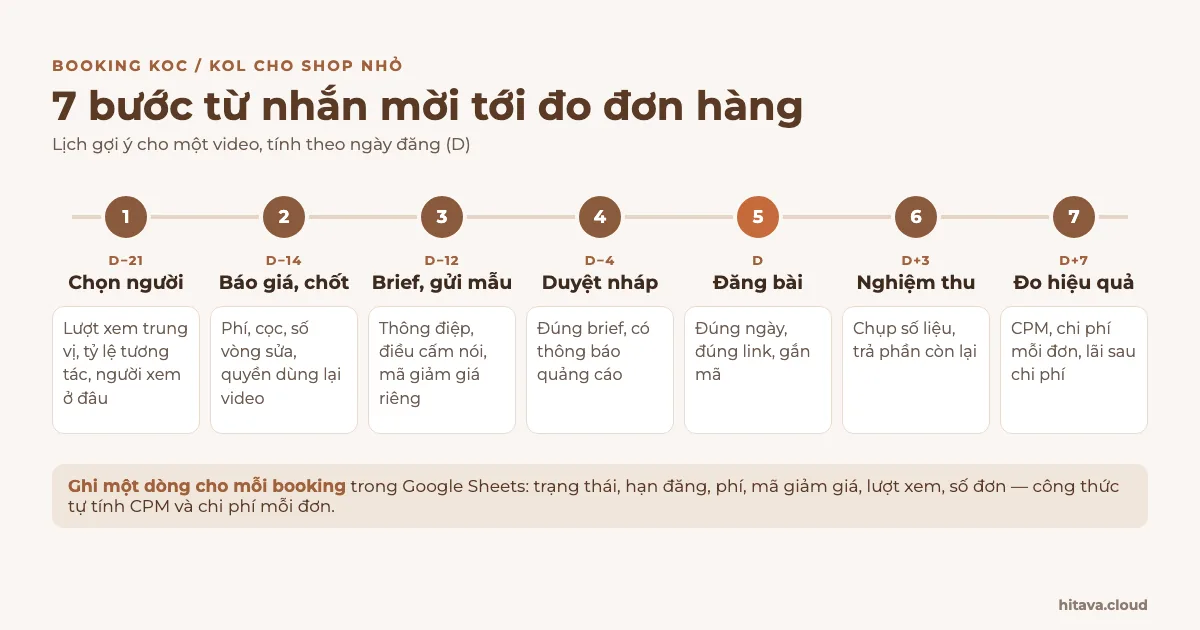
Cách booking KOC/KOL cho shop nhỏ: chọn người tránh tương tác ảo, thoả thuận, brief, lịch đăng, nghiệm thu, đo CPM và chi phí mỗi đơn bằng Google Sheets.
Xem thêm mẹo và video hướng dẫn trên kênh YouTube HiTaVa, hoặc đọc các bài khác trong chủ đề Công việc & bán hàng.
Cần hỏi thêm?Zalo 0935077673 (Hải Vân)