Cách tính khấu hao tài sản cố định: đường thẳng, số dư giảm dần, theo sản lượng (kèm công thức Sheets)
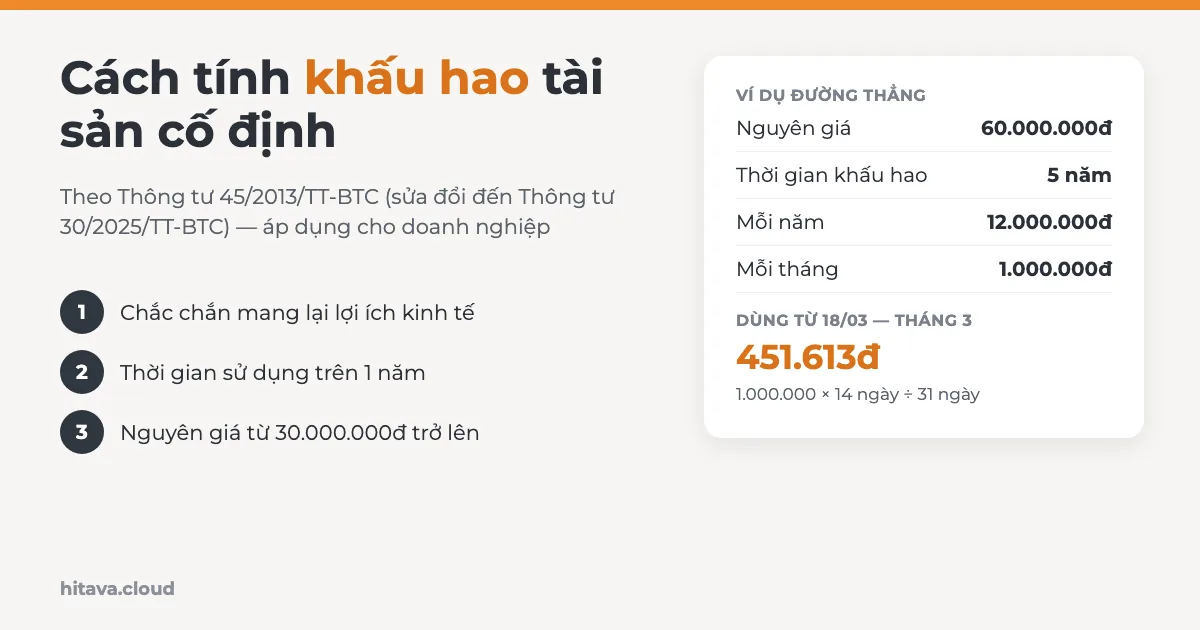
Khấu hao đường thẳng là cách phổ biến nhất: mức khấu hao năm = nguyên giá ÷ số năm khấu hao, chia 12 ra mức tháng, tháng mua và tháng thôi dùng tính theo số ngày. Máy nguyên giá 60 triệu, khấu hao 5 năm thì mỗi tháng 1.000.000đ; đưa vào dùng ngày 18/03 thì tháng 3 trích 451.613đ. Dưới đây là tiêu chuẩn TSCĐ theo Thông tư 45/2013/TT-BTC (sửa đổi gần nhất bởi Thông tư 30/2025/TT-BTC), nguyên giá, khung thời gian, ba phương pháp và công thức Google Sheets / Excel.
Đăng ·HiTaVaTài sản cố địnhKhấu haoKế toánGoogle SheetsExcel
Tiêu chuẩn tài sản cố định: khi nào phải trích khấu hao
Theo Điều 3 Thông tư 45/2013/TT-BTC, tài sản hữu hình là tài sản cố định (TSCĐ) khi thoả đồng thời cả ba tiêu chuẩn:
Chắc chắn thu được lợi ích kinh tế trong tương lai từ việc sử dụng tài sản đó.
Thời gian sử dụng trên 1 năm trở lên.
Nguyên giá xác định được một cách tin cậy và từ 30.000.000đ trở lên.
Ngưỡng nguyên giá
Từ 30.000.000đ
Thời gian sử dụng
Trên 1 năm
Bắt đầu / thôi trích
Theo ngày tăng, giảm
Văn bản
TT 45/2013, sửa đổi đến TT 30/2025
Thiếu một tiêu chuẩn là không phải TSCĐ: laptop 24 triệu dùng 4 năm là công cụ dụng cụ (phần cuối bài), còn máy chủ 60 triệu dùng 5 năm là TSCĐ. Khoản chi đủ ba tiêu chuẩn mà không tạo ra tài sản hữu hình (phần mềm, quyền sử dụng đất có thời hạn…) là TSCĐ vô hình, khấu hao tối đa 20 năm (Điều 11).
Thông tư 30/2025 có đổi ngưỡng 30 triệu không?
Không. Thông tư 30/2025/TT-BTC (ký 30/05/2025, hiệu lực 15/07/2025) chỉ bổ sung khoản 12 Điều 9: doanh nghiệp 100% vốn nhà nước thuộc Đề án theo Quyết định 1468/QĐ-TTg được giãn hoặc tạm hoãn trích khấu hao tài sản tạm thời chưa dùng, vẫn giữ khung thời gian. Ngưỡng 30 triệu, khung Phụ lục I và ba phương pháp giữ nguyên; doanh nghiệp tư nhân không bị ảnh hưởng.
Nguyên giá tài sản cố định gồm những gì
Nguyên giá là con số đem chia cho thời gian khấu hao, nên tính sai nguyên giá là sai cả mấy năm khấu hao. Với TSCĐ mua sắm (mới hay cũ), Điều 4 Thông tư 45 quy định:
Chiết khấu thương mại được giảm trừ khỏi giá mua.
Nguyên giá = Giá mua thực tế phải trả
          + Các khoản thuế (trừ thuế được hoàn lại)
          + Chi phí liên quan trực tiếp tới lúc sẵn sàng sử dụng
            (vận chuyển, bốc dỡ, lắp đặt, chạy thử, nâng cấp,
             lệ phí trước bạ, lãi vay trong thời gian đầu tư…)
Khoản
Số tiền
Tính vào nguyên giá?
Giá trên hoá đơn (chưa thuế GTGT)
58.000.000
Có
Chiết khấu thương mại
− 1.000.000
Trừ ra
Vận chuyển, lắp đặt, cài đặt chạy thử
3.000.000
Có
Thuế GTGT đầu vào được khấu trừ
5.800.000
Không
Bảo trì năm thứ hai mua kèm
2.000.000
Không — chi phí trả trước
Nguyên giá
60.000.000
Ví dụ một máy chủ đưa vào dùng 18/03/2026.
Doanh nghiệp nộp thuế GTGT theo phương pháp trực tiếp thì cộng cả thuế GTGT vào nguyên giá. Mua trả góp lấy giá trả tiền ngay. Nâng cấp sau này làm tăng nguyên giá; sửa chữa thông thường tính vào chi phí (Điều 7).
Cách tính khấu hao theo phương pháp đường thẳng
Phụ lục 2 Thông tư 45. Không trừ giá trị thanh lý ước tính.
Mức khấu hao năm   = Nguyên giá ÷ Thời gian trích khấu hao (năm)
Mức khấu hao tháng = Mức khấu hao năm ÷ 12
Máy chủ ở trên: 60.000.000 ÷ 5 = 12.000.000đ/năm, ÷ 12 = 1.000.000đ/tháng. Năm cuối cùng trích phần còn lại (nguyên giá trừ luỹ kế đã trích) để tổng khấu hao đúng bằng nguyên giá, không lệch vì làm tròn.
Nguyên giá hoặc thời gian thay đổi (ví dụ nâng cấp) thì mức mới = giá trị còn lại trên sổ ÷ thời gian khấu hao còn lại.
Doanh nghiệp hiệu quả cao, kinh doanh có lãi được khấu hao nhanh tới 2 lần mức đường thẳng với máy móc thiết bị, phương tiện vận tải, dụng cụ quản lý…; phần vượt 2 lần không tính vào chi phí hợp lý khi tính thuế (Điều 13).
Mua giữa tháng: tính khấu hao tháng đầu và tháng cuối theo ngày
Khoản 9 Điều 9 Thông tư 45: việc trích hoặc thôi trích khấu hao bắt đầu từ ngày (theo số ngày của tháng) mà TSCĐ tăng hoặc giảm. Vậy tháng đầu và tháng cuối không trích trọn 1 tháng:
Khấu hao tháng lẻ = Mức khấu hao tháng × Số ngày dùng trong tháng ÷ Số ngày của tháng
Tháng
Cách tính
Khấu hao
03/2026 (dùng từ 18/03)
1.000.000 × 14 ÷ 31
451.613
04/2026 → 02/2031
Trọn tháng, 59 tháng
1.000.000/tháng
03/2031 (tháng cuối)
60.000.000 − 59.451.613
548.387
Tổng 5 năm
60.000.000
Ngày 18/03 tới 31/03 là 31 − 18 + 1 = 14 ngày. Tháng cuối đúng bằng 17 ngày của tháng 3/2031.
Thanh lý, nhượng bán giữa tháng thì làm ngược lại: tháng đó chỉ trích tới trước ngày giảm, phần chưa khấu hao hết là giá trị còn lại, so với tiền thu về ra lãi / lỗ thanh lý. Tài sản đã khấu hao hết mà vẫn dùng thì không trích tiếp, cứ để trên sổ với giá trị còn lại 0.
Khung thời gian trích khấu hao theo Phụ lục I
Với TSCĐ mới, doanh nghiệp tự chọn số năm nằm trong khung tối thiểu – tối đa của Phụ lục I Thông tư 45 (56 nhóm). Một số nhóm hay gặp ở công ty nhỏ:
Nhóm trong Phụ lục I
Tối thiểu
Tối đa
E2. Máy móc, thiết bị thông tin, điện tử và phần mềm tin học phục vụ quản lý
3 năm
8 năm
E3. Phương tiện và dụng cụ quản lý khác
5 năm
10 năm
B12. Máy móc, thiết bị dùng trong ngành may mặc
5 năm
10 năm
B18. Máy móc, thiết bị công tác khác
5 năm
12 năm
D1. Phương tiện vận tải đường bộ
6 năm
10 năm
G3. Nhà cửa khác
6 năm
25 năm
I. TSCĐ hữu hình khác chưa quy định ở các nhóm trên
4 năm
25 năm
K. TSCĐ vô hình khác
2 năm
20 năm
Trích Phụ lục I Thông tư 45/2013/TT-BTC (bản đăng Công báo số 277 + 278 ngày 19/05/2013).
TSCĐ đã qua sử dụng (mua lại xe, máy cũ) tính thời gian theo Điều 10: giá trị hợp lý ÷ giá bán tài sản cùng loại mới 100% × thời gian của tài sản mới theo Phụ lục I. Ví dụ xe tải cũ mua 450 triệu, xe mới cùng loại 750 triệu, xe mới chọn 10 năm: 450 ÷ 750 × 10 = 6 năm.
Dùng số năm ngoài khung thì hiện phải có phương án được Sở Tài chính (hoặc Bộ Tài chính) duyệt. Phương pháp và thời gian đã chọn phải thông báo cơ quan thuế trước khi thực hiện và áp dụng nhất quán (Điều 13).
Phương pháp số dư giảm dần có điều chỉnh
Trích nhiều ở những năm đầu, ít dần về sau. Chỉ dành cho doanh nghiệp thuộc lĩnh vực công nghệ thay đổi nhanh, với TSCĐ mới chưa qua sử dụng là máy móc, thiết bị hoặc dụng cụ đo lường, thí nghiệm.
Tỷ lệ đường thẳng = 1 ÷ Số năm khấu hao
Tỷ lệ khấu hao nhanh = Tỷ lệ đường thẳng × Hệ số điều chỉnh
Khấu hao năm (những năm đầu) = Giá trị còn lại đầu năm × Tỷ lệ khấu hao nhanh
Thời gian khấu hao
Hệ số điều chỉnh
Đến 4 năm
1,5
Trên 4 năm đến 6 năm
2,0
Trên 6 năm
2,5 hoặc 2,0 — xem lưu ý
Lưu ý hệ số cho tài sản trên 6 năm
Bản đăng Công báo số 277 + 278 (19/05/2013) in hai mức: đến 4 năm 1,5; trên 4 năm 2,0. Nhiều tài liệu và bản hợp nhất lại ghi ba mức, thêm 2,5 cho trên 6 năm. Tài sản trên 6 năm hãy hỏi kế toán hoặc cơ quan thuế trước khi đăng ký.
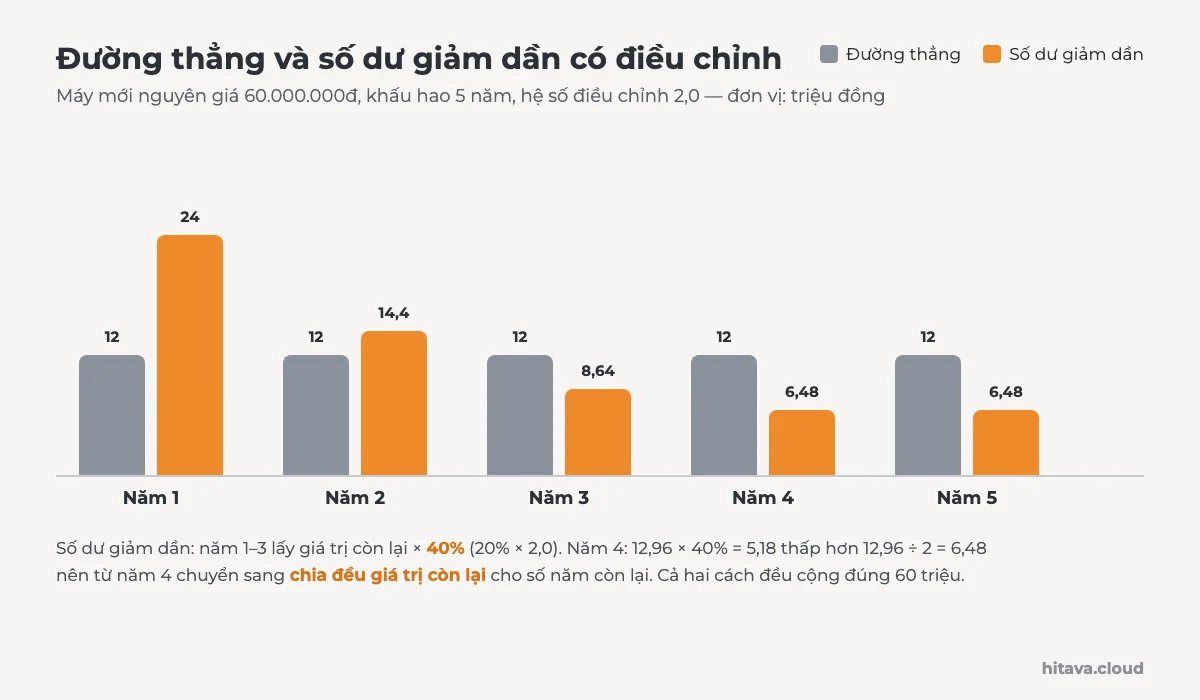
Khi khấu hao theo số dư giảm dần bằng hoặc thấp hơn giá trị còn lại chia đều cho số năm còn lại, từ năm đó chuyển sang chia đều. Ví dụ máy mới 60 triệu, 5 năm, hệ số 2,0 → tỷ lệ 40%:
Năm
Giá trị còn lại đầu năm
Cách tính
Khấu hao năm
1
60.000.000
× 40%
24.000.000
2
36.000.000
× 40%
14.400.000
3
21.600.000
× 40% (8,64 tr > 21,6 ÷ 3 = 7,2 tr)
8.640.000
4
12.960.000
÷ 2 (vì × 40% = 5,18 tr < 6,48 tr)
6.480.000
5
6.480.000
÷ 1
6.480.000
Tổng 60.000.000đ. Mức tháng = mức năm ÷ 12.
Cùng tổng 60 triệu, số dư giảm dần dồn chi phí vào hai năm đầu.
Khấu hao theo số lượng, khối lượng sản phẩm
Dành cho máy móc thiết bị trực tiếp sản xuất sản phẩm, xác định được tổng sản lượng theo công suất thiết kế, và công suất thực tế bình quân tháng trong năm tài chính không thấp hơn 100% công suất thiết kế.
Khấu hao 1 sản phẩm = Nguyên giá ÷ Sản lượng theo công suất thiết kế
Khấu hao tháng      = Số sản phẩm làm ra trong tháng × Khấu hao 1 sản phẩm
Ví dụ máy ép bao bì nguyên giá 300.000.000đ, sản lượng thiết kế 1.500.000 sản phẩm: 300.000.000 ÷ 1.500.000 = 200đ/sản phẩm. Tháng 3 làm 42.000 sản phẩm → khấu hao 42.000 × 200 = 8.400.000đ. Tháng nào máy nghỉ thì khấu hao thấp, sát với thực tế hơn đường thẳng.
Công thức khấu hao trong Google Sheets và Excel
Các công thức dưới chạy trên cả Google Sheets (đối số cách bằng dấu chấm phẩy theo vùng Việt Nam) và Excel. Ô nhập: B1 = nguyên giá, B2 = số năm, B3 = ngày bắt đầu dùng.
Khấu hao năm theo đường thẳng. Giá trị thanh lý để 0 vì Thông tư 45 không dùng. Thử lại: SLN(60000000; 0; 5) = 12.000.000; chia 12 ra 1.000.000.
=SLN(B1; 0; B2)
Bảng khấu hao từng tháng có tháng đầu, tháng cuối theo ngày. Ô A6 gõ ngày đầu tháng bắt đầu (01/03/2026), A7 = EDATE(A6; 1) rồi kéo xuống 61 dòng. Dòng 5 là tiêu đề.
Cột B — khấu hao tháng. MIN với phần còn lại để tháng cuối tự trích nốt và các tháng sau ra 0.
=SUM(B$6:B6)          ← cột C, luỹ kế
=$B$1 - C6            ← cột D, giá trị còn lại
Thử lại: B1 = 60.000.000, B2 = 5, B3 = 18/03/2026. Dòng 01/03/2026: 31 − 18 + 1 = 14 ngày → 1.000.000 × 14 ÷ 31 = 451.613. Dòng 01/04/2026: 1.000.000. Dòng 03/2031: chỉ còn 60.000.000 − 59.451.613 = 548.387, MIN lấy số nhỏ. Từ 04/2031 ra 0.
Số dư giảm dần có điều chỉnh theo năm — A10 là năm thứ (1, 2, 3…), B4 là hệ số điều chỉnh (gõ 2 hoặc 1,5 vào ô, đừng gõ số thập phân thẳng trong công thức).
=VDB($B$1; 0; $B$2; A10-1; A10; $B$4)
Thử lại: B1 = 60.000.000, B2 = 5, B4 = 2, năm 1 → 5 ra 24.000.000; 14.400.000; 8.640.000; 6.480.000; 6.480.000 — khớp bảng trên, vì VDB tự chuyển sang chia đều như Thông tư 45.
DDB và DB không ra đúng cách Việt Nam
DDB(60000000; 0; 5; năm; 2) ra 24; 14,4; 8,64; 5,184; 3,1104 triệu: không chuyển sang chia đều nên sau 5 năm còn treo 4,67 triệu. DB tính tỷ lệ từ giá trị thanh lý; để 0 thì DB trích hết 100% ngay năm 1. Hai hàm này không có bước điều chỉnh của Thông tư 45 — dùng VDB.
Tài sản dưới 30 triệu: công cụ dụng cụ phân bổ thế nào
Tài sản không đủ ba tiêu chuẩn (thường là dưới 30 triệu) không phải TSCĐ nên không trích khấu hao. Thông tư 45 cho hạch toán thẳng vào chi phí hoặc phân bổ dần vào chi phí kinh doanh. Laptop 24.390.000đ dùng 2 năm thì phân bổ 24 tháng, mỗi tháng 1.016.250đ.
Về thời gian phân bổ, hướng dẫn thuế thu nhập doanh nghiệp lâu nay (Thông tư 96/2015/TT-BTC) cho phân bổ tối đa 3 năm, nên nhiều doanh nghiệp đặt giới hạn 36 tháng. Từ kỳ tính thuế 2026 đã có Luật Thuế TNDN mới và Nghị định 320/2025/NĐ-CP; hãy hỏi kế toán mức đang áp dụng cho doanh nghiệp bạn trước khi chốt số tháng.
Ngưỡng xét theo từng tài sản: 20 bộ bàn ghế 3 triệu vẫn là công cụ dụng cụ dù cả lô 60 triệu. Riêng hệ thống thiếu một bộ phận là không chạy (dây chuyền) thì xét nguyên giá cả hệ thống.
Thông tư 45 áp dụng cho ai, còn hiệu lực tới khi nào, hộ kinh doanh thì sao
Thông tư 45 hướng dẫn chế độ quản lý, sử dụng và trích khấu hao TSCĐ của doanh nghiệp. Ngày 01/07/2026 Bộ Tài chính ra Quyết định 1760/QĐ-BTC công bố Thông tư 45 (gồm các lần sửa đổi tới Thông tư 30/2025) tiếp tục có hiệu lực, áp dụng từ kỳ tính thuế TNDN năm 2025 cho tới khi có văn bản thay thế, nhưng không quá 31/12/2026.
Từ 2027 có thể có thông tư mới
Theo Thời báo Tài chính Việt Nam, ngày 14/10/2026 Bộ Tài chính họp lấy ý kiến dự thảo thông tư thay thế Thông tư 45, dự kiến hiệu lực 01/01/2027, bỏ thủ tục xin duyệt trước khi đổi thời gian hoặc phương pháp khấu hao. Tới 20/11/2026 chưa có văn bản chính thức, chưa có thông tin công khai về đổi ngưỡng 30 triệu hay khung năm. Số liệu trong bài đúng cho năm 2026.
Hộ kinh doanh, cá nhân kinh doanh không theo chế độ doanh nghiệp. Thông tư 45 chỉ nói cá nhân kinh doanh có TSCĐ đủ điều kiện được trích khấu hao làm chi phí khi tính thuế thu nhập cá nhân. Hộ nộp thuế theo % doanh thu thì khấu hao không đổi số thuế; chỉ khi tính thuế trên thu nhập (doanh thu trừ chi phí) mới cần — hỏi cơ quan thuế quản lý; sổ nào ghi chi phí xem sổ sách kế toán hộ kinh doanh 2026. Cơ quan nhà nước, đơn vị sự nghiệp công theo chế độ hao mòn tài sản công riêng.
Theo dõi khấu hao cả sổ tài sản bằng Google Sheets
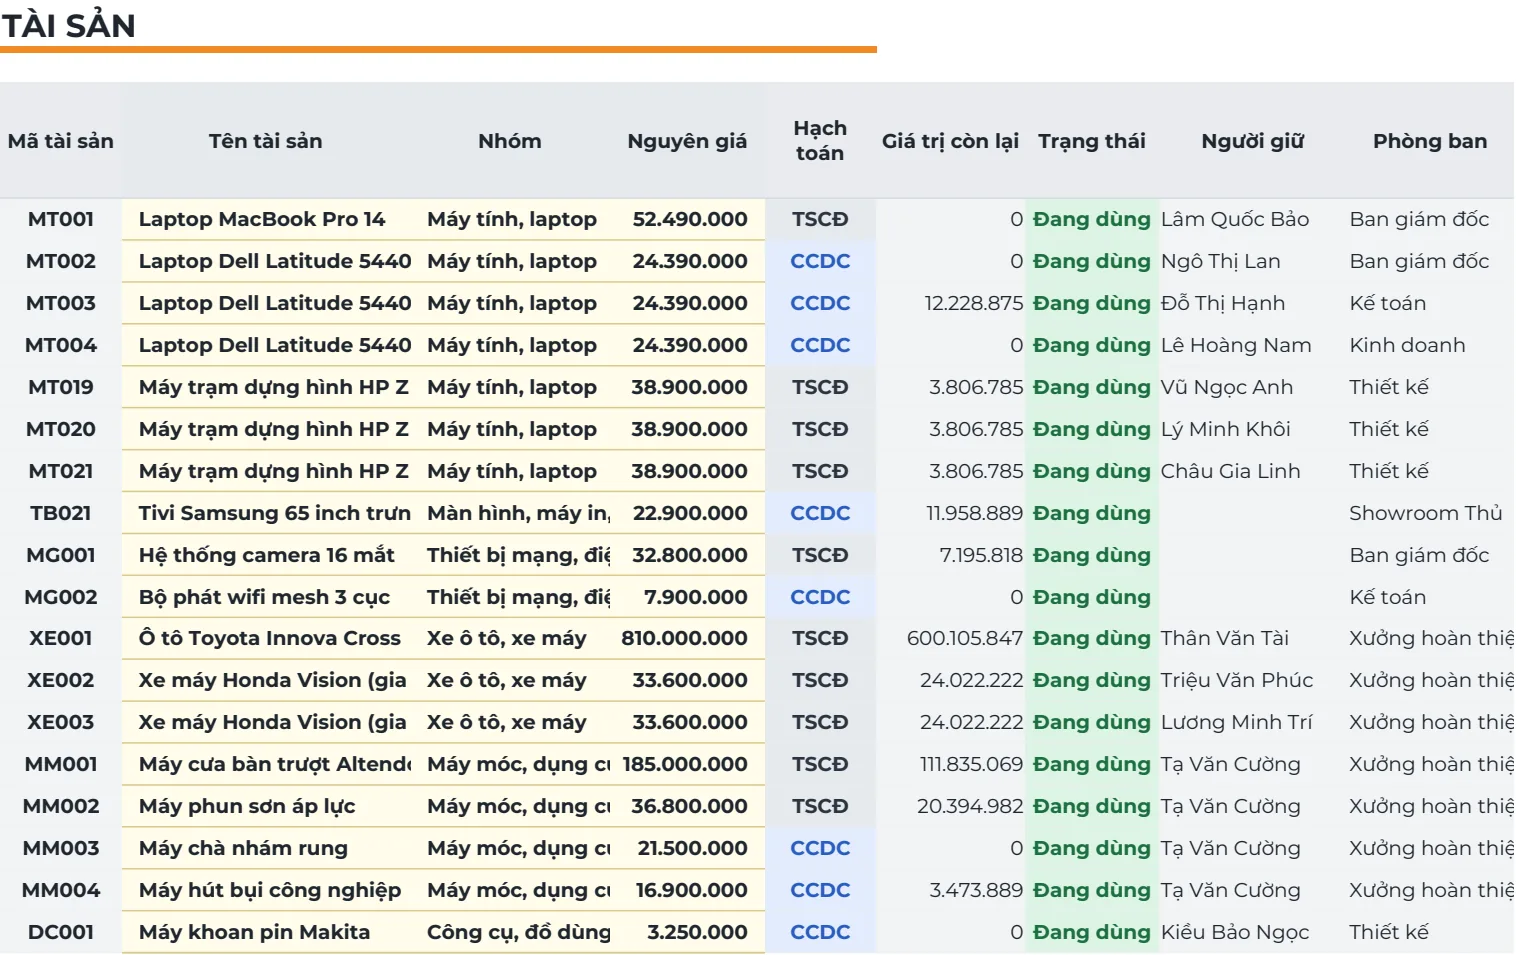
Khó là khi có 80 tài sản mua, thanh lý vào những ngày khác nhau, có cái dưới 30 triệu, và cuối năm kế toán cần bảng khấu hao từng tháng. Mẫu Quản lý tài sản & thiết bị PRO làm phần này trong một file Google Sheets (mở được bằng Excel 2016 trở lên):
Cột Hạch toán tự xếp TSCĐ khi nguyên giá từ 30 triệu, CCDC khi dưới — ép tay được.
Tự xếp TSCĐ hay công cụ dụng cụ theo ngưỡng 30.000.000đ ở tab Thiết lập; ép tay được (ví dụ một lô bàn ghế).
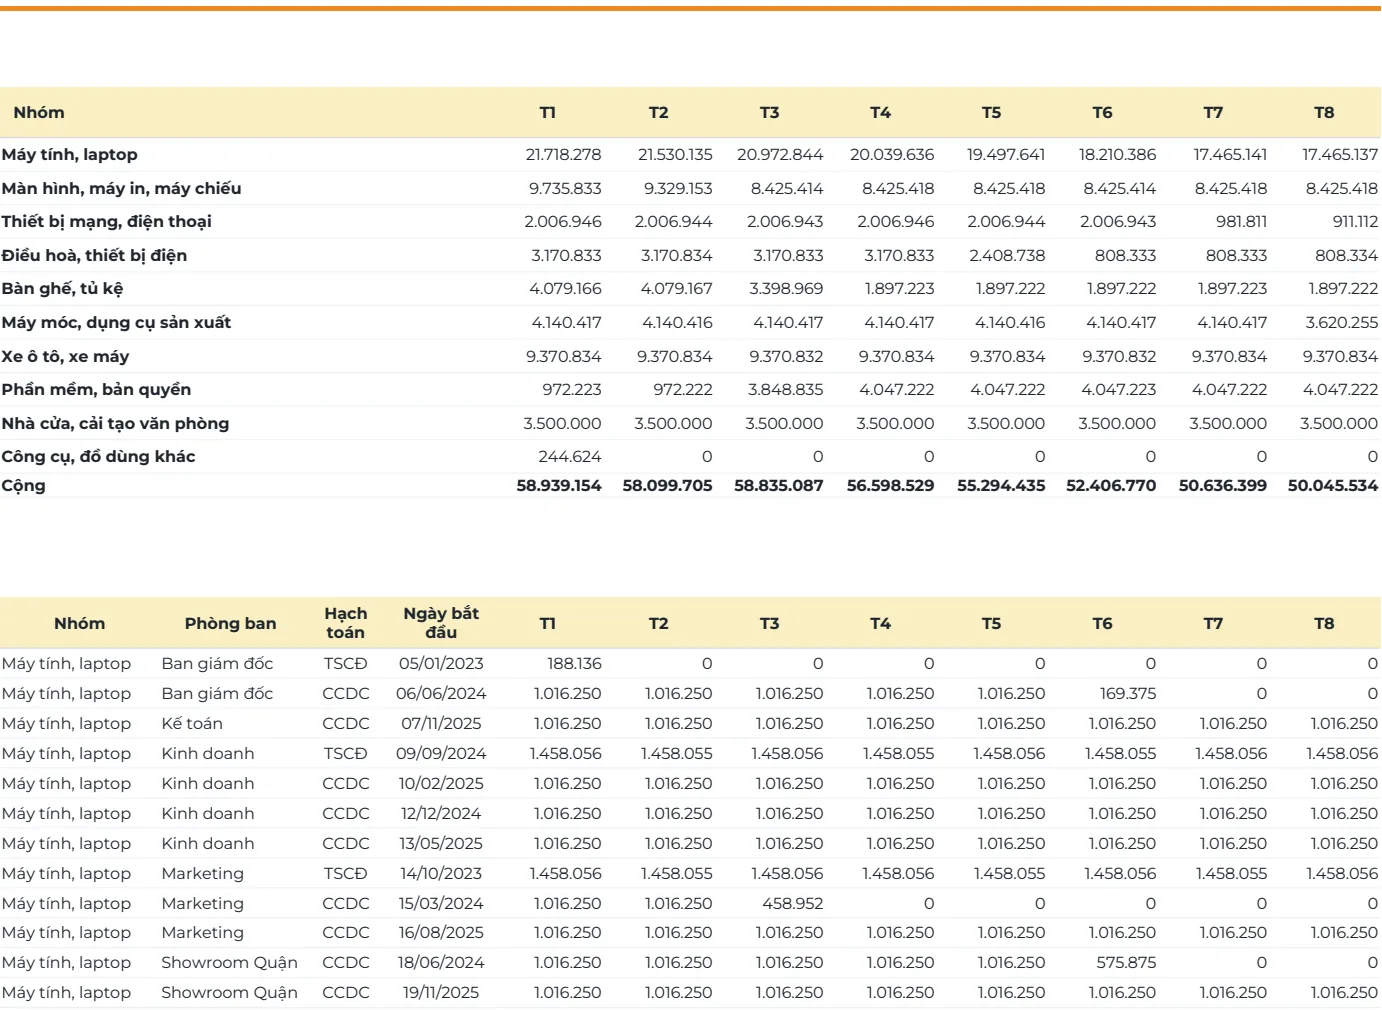
Khấu hao đường thẳng / phân bổ CCDC, tháng đầu và tháng cuối tính theo ngày; thanh lý thì thôi khấu hao từ ngày thanh lý, ra giá trị còn lại và lãi / lỗ.
Khung Phụ lục I có sẵn trong file; cột Kiểm tra báo khi số năm ngoài khung hoặc CCDC phân bổ quá 36 tháng (chỉ báo, không chặn).
Bảng khấu hao 12 tháng theo nhóm, theo phòng ban và từng tài sản, lọc TSCĐ / CCDC — gửi kế toán cuối tháng, cuối năm.
Ngưỡng, số tháng, khung sửa được khi có quy định mới.
Tháng tài sản hết khấu hao chỉ trích phần ngày còn lại rồi về 0.
Mẫu chỉ làm phương pháp đường thẳng (không có số dư giảm dần, theo sản lượng). Các tháng có thể lệch nhau 1 đồng do làm tròn nhưng tổng luôn đúng nguyên giá. Đây là công cụ tính, không phải tư vấn kế toán. Cách cài và dùng xem hướng dẫn mẫu Quản lý tài sản & thiết bị PRO; bàn giao tài sản cho nhân viên xem mẫu biên bản bàn giao.
Câu hỏi thường gặp về khấu hao tài sản cố định
Tài sản bao nhiêu tiền thì phải trích khấu hao?+
Từ 30.000.000đ, dùng trên 1 năm và chắc chắn mang lại lợi ích kinh tế (Điều 3 Thông tư 45/2013/TT-BTC); Thông tư 30/2025 không đổi ngưỡng này. Dưới ngưỡng là công cụ dụng cụ.
Mua tài sản giữa tháng thì khấu hao tháng đó thế nào?+
Mức tháng × số ngày dùng ÷ số ngày của tháng: dùng từ 18/03 thì 1.000.000 × 14 ÷ 31 = 451.613đ. Tháng thanh lý cũng tính theo ngày.
Có được tự chọn số năm khấu hao không?+
Được, trong khung của Phụ lục I (máy tính, phần mềm quản lý 3–8 năm, ô tô 6–10 năm) và thông báo cơ quan thuế trước. Ngoài khung hiện phải có phương án được duyệt.
Khấu hao đường thẳng có trừ giá trị thanh lý ước tính không?+
Không. Thông tư 45 lấy nguyên giá chia thời gian, nên trong SLN để giá trị thanh lý là 0. Khi thanh lý thật, tiền thu về so với giá trị còn lại ra lãi / lỗ.
Dùng hàm DDB trong Excel có đúng cách Việt Nam không?+
Không. DDB không chuyển sang chia đều nên không khấu hao hết nguyên giá. VDB với hệ số điều chỉnh cho đúng bảng của Thông tư 45: 60 triệu, 5 năm ra 24; 14,4; 8,64; 6,48; 6,48 triệu.
Thông tư 45 còn hiệu lực năm 2027 không?+
Quyết định 1760/QĐ-BTC cho Thông tư 45 áp dụng tới khi có văn bản thay thế nhưng không quá 31/12/2026; thông tư thay thế đang soạn, dự kiến hiệu lực 01/01/2027. Sang 2027 hãy kiểm tra văn bản mới.
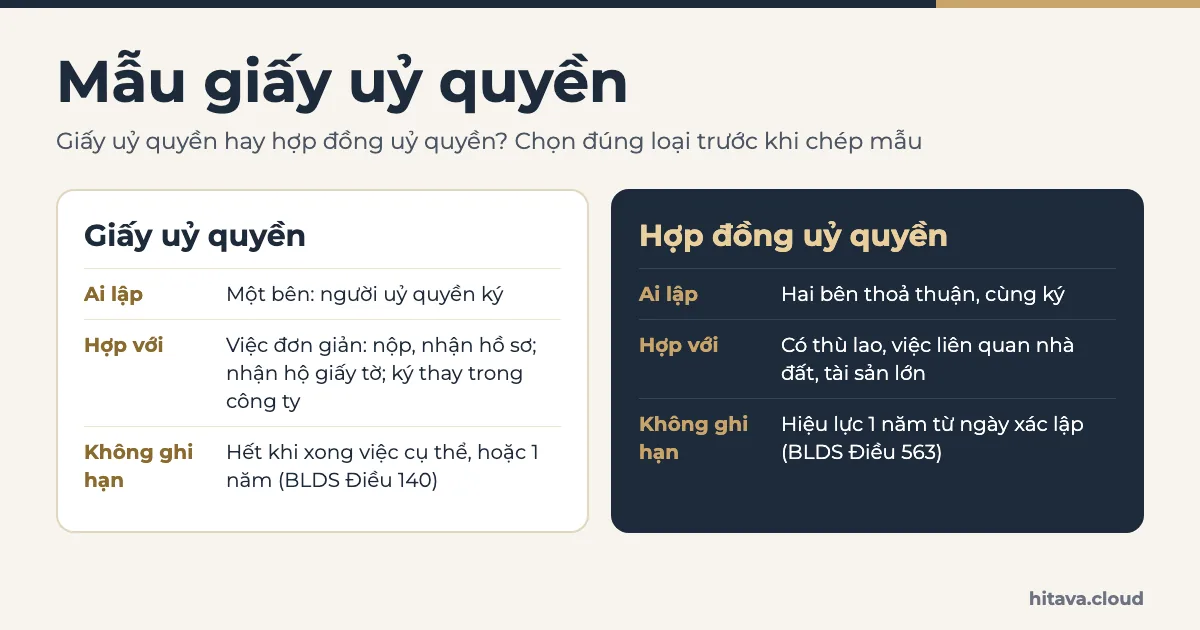
Mẫu giấy uỷ quyền cá nhân và công ty chép được; giấy uỷ quyền khác hợp đồng uỷ quyền thế nào, khi nào phải chứng thực, không ghi thời hạn thì hiệu lực bao lâu.
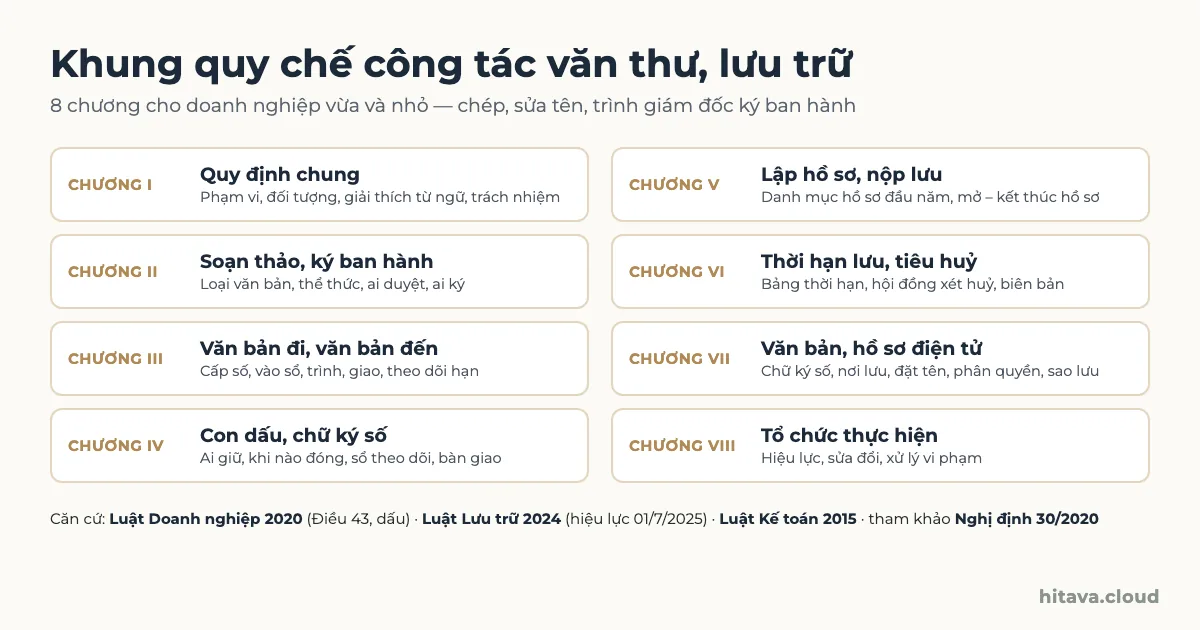
Cách soạn quy chế công tác văn thư, lưu trữ cho doanh nghiệp: 8 chương cần có, khung mẫu chép được, Luật Lưu trữ 2024 và Nghị định 30/2020 áp dụng tới đâu.
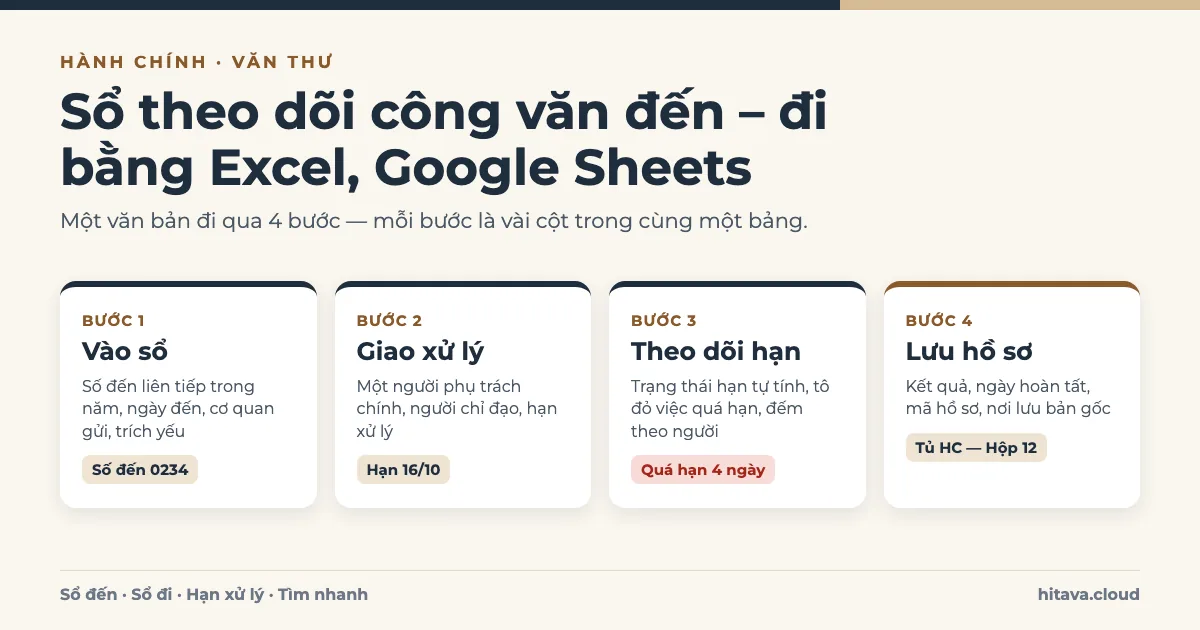
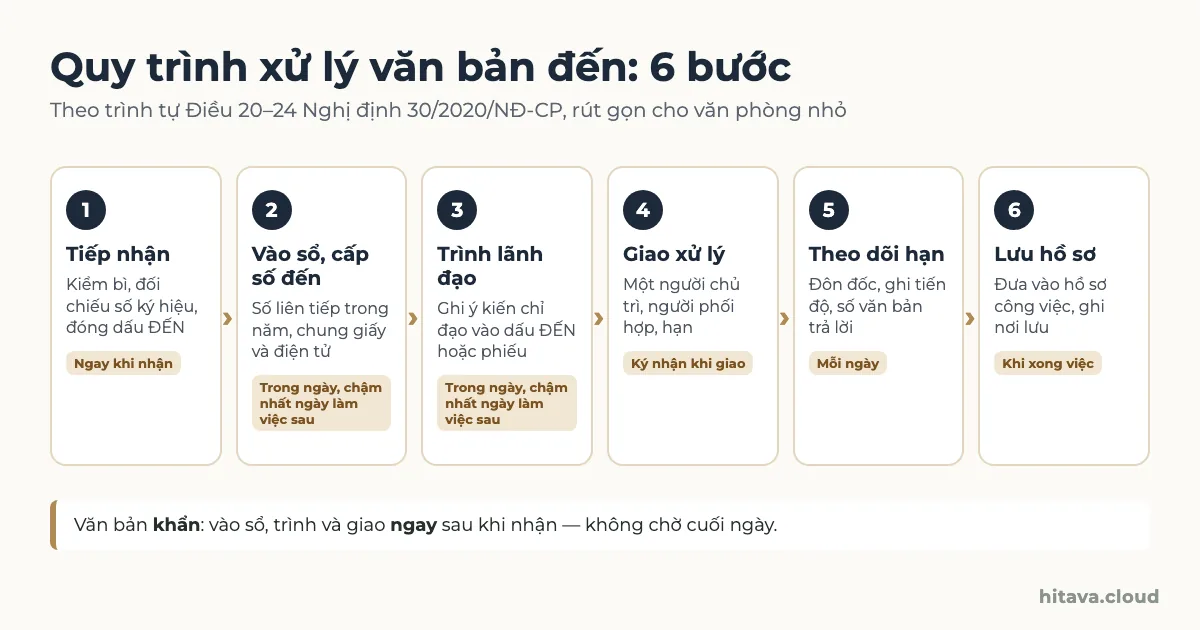
Quy trình tiếp nhận, xử lý văn bản đến theo Nghị định 30/2020: tiếp nhận, vào sổ, cấp số đến, trình, giao xử lý, theo dõi hạn, lưu hồ sơ; kèm sổ Google Sheets.