Công việc & bán hàng11 phút đọc
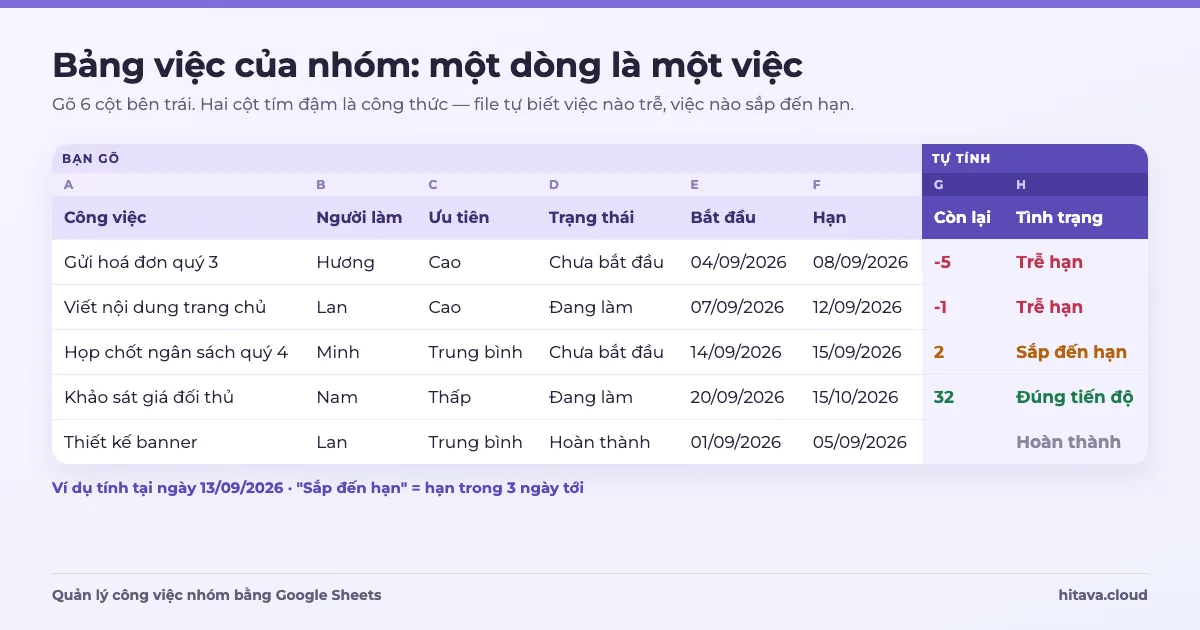
Quản lý công việc nhóm bằng Google Sheets: bảng việc, Kanban, nhắc hạn
Cách quản lý công việc nhóm bằng Google Sheets: cột cần có, công thức báo trễ hạn, Kanban bằng FILTER, tổng quan theo người và nhắc hạn qua email.
Công việc & bán hàng · 14 phút đọc
Điểm hoà vốn là số lượng (hoặc doanh thu) bạn phải bán để tổng tiền thu vừa đủ bù tổng chi phí, không lời không lỗ. Công thức: **sản lượng hoà vốn = định phí ÷ (giá bán − biến phí mỗi sản phẩm)**; ví dụ quán cà phê có định phí 35 triệu/tháng, bán 35.000đ/ly, nguyên liệu và ly hết 11.000đ thì cần 1.459 ly/tháng, khoảng 49 ly mỗi ngày. Bài này đi qua cách tách định phí và biến phí, tính theo số lượng và theo doanh thu, biên lợi nhuận góp, ảnh hưởng của giảm giá, cách tính khi bán nhiều mặt hàng và một bảng tính hoà vốn làm trên Google Sheets.
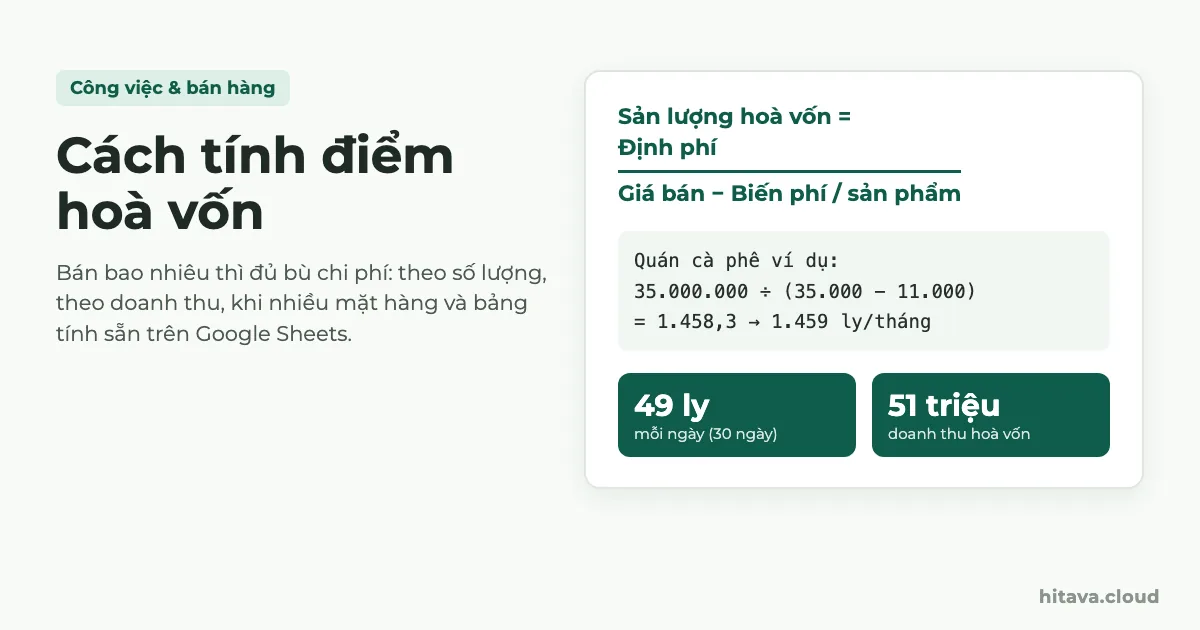
Mỗi tháng cửa hàng có hai loại chi phí. Định phí (chi phí cố định) là tiền phải trả dù bán được 0 hay 3.000 sản phẩm: thuê mặt bằng, lương cứng, internet. Biến phí (chi phí biến đổi) đi theo từng sản phẩm bán ra: giá nhập hàng, nguyên liệu, bao bì, phí sàn. Mỗi sản phẩm bán được, phần chênh lệch giữa giá bán và biến phí gọi là biên lợi nhuận góp (biên góp) — số tiền đó góp vào để trả định phí. Bán đủ nhiều để tổng biên góp bằng định phí thì bạn ở điểm hoà vốn; bán thêm sản phẩm nào là lãi thêm đúng biên góp của sản phẩm đó.
Điểm hoà vốn khác hoàn vốn. Hoà vốn trả lời "mỗi tháng phải bán bao nhiêu để không lỗ"; hoàn vốn trả lời "bao lâu thì lấy lại tiền đầu tư ban đầu" (tiền sửa quán, mua máy). Phần hỏi đáp cuối bài có cách tính thời gian hoàn vốn.
Đây là bước quyết định độ đúng của cả phép tính. Ví dụ một quán cà phê mang đi, bán giá bình quân 35.000đ/ly, mở 30 ngày/tháng:
| Định phí mỗi tháng | Số tiền | Biến phí mỗi ly | Số tiền |
|---|---|---|---|
| Thuê mặt bằng | 15.000.000 | Cà phê | 4.500 |
| Lương cứng 2 nhân viên | 14.000.000 | Sữa đặc, đường | 2.500 |
| Điện, nước, internet | 3.500.000 | Đá | 1.000 |
| Khấu hao máy pha, dụng cụ (72 triệu ÷ 36 tháng) | 2.000.000 | Ly, nắp, ống hút | 2.000 |
| Phần mềm, rác, phí khác | 500.000 | Khăn giấy, túi, hao hụt | 1.000 |
| Tổng định phí | 35.000.000 | Tổng biến phí / ly | 11.000 |
Biến phí của shop bán lại hàng chủ yếu là giá vốn — giá nhập cộng phí vận chuyển chia vào từng sản phẩm. Cách tính giá vốn bình quân khi nhập nhiều đợt giá khác nhau có trong bài cách tính giá vốn và lợi nhuận.
Sản lượng hoà vốn = Định phí ÷ (Giá bán − Biến phí mỗi sản phẩm)Với quán cà phê ví dụ: biên góp mỗi ly = 35.000 − 11.000 = 24.000đ. Sản lượng hoà vốn = 35.000.000 ÷ 24.000 = 1.458,3. Không bán được 0,3 ly nên làm tròn lên: 1.459 ly/tháng. Chia cho 30 ngày: 48,6 → 49 ly/ngày.
Thử lại: bán đúng 1.459 ly thì tổng biên góp = 1.459 × 24.000 = 35.016.000đ, trừ định phí 35.000.000 còn lãi 16.000đ — vừa qua điểm hoà vốn. Bán 1.458 ly thì biên góp 34.992.000đ, lỗ 8.000đ. Bán 1.000 ly: 24.000.000 − 35.000.000 = lỗ 11 triệu. Bán 2.000 ly: 48.000.000 − 35.000.000 = lãi 13 triệu.
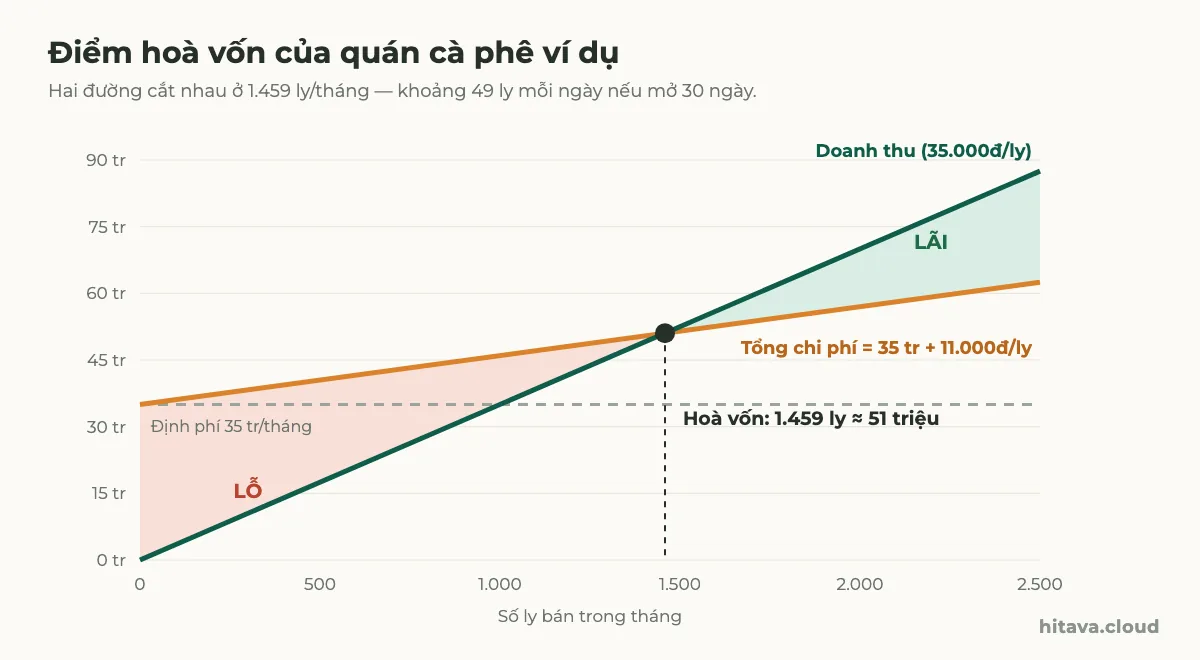
Muốn biết phải bán bao nhiêu để có mức lãi mong muốn, cộng mức lãi đó vào định phí: (35.000.000 + 15.000.000) ÷ 24.000 = 2.083,3 → 2.084 ly/tháng, tức 69,5 → 70 ly/ngày. Từ 49 lên 70 ly mỗi ngày — con số này giúp bạn biết mục tiêu lãi 15 triệu có thực tế với lượng khách đi qua quán hay không.
Shop bán nhiều mặt hàng giá khác nhau thì đếm "số sản phẩm" ít ý nghĩa. Khi đó tính theo doanh thu, dùng tỷ lệ biên góp — trong mỗi 100 đồng doanh thu có bao nhiêu đồng góp vào trả định phí.
Tỷ lệ biên góp = (Giá bán − Biến phí) ÷ Giá bán
Doanh thu hoà vốn = Định phí ÷ Tỷ lệ biên gópThử lại: tỷ lệ biên góp của quán = 24.000 ÷ 35.000 = 68,57%. Doanh thu hoà vốn = 35.000.000 ÷ 68,57% = 51.041.667đ. Kiểm tra ngược: 1.458,3 ly × 35.000 = 51.041.667đ — khớp. Con số 51.065.000 (= 1.459 × 35.000) lớn hơn một chút chỉ vì đã làm tròn lên số ly.
Biên an toàn cho biết doanh thu có thể giảm bao nhiêu trước khi lỗ. Quán đang bán thực tế 60 ly/ngày = 1.800 ly, doanh thu 63.000.000đ, lãi = 1.800 × 24.000 − 35.000.000 = 8.200.000đ. Biên an toàn = (63.000.000 − 51.041.667) ÷ 63.000.000 ≈ 19%: doanh thu tụt quá 19% (chưa tới 49 ly/ngày) là tháng đó lỗ.
Biên lãi gộp không phải biên góp
Báo cáo bán hàng thường có "biên lãi gộp" = (doanh thu − giá vốn) ÷ doanh thu. Nó chỉ trừ giá vốn, chưa trừ phí sàn, hoa hồng, phí giao hàng, bao bì. Lấy chi phí vận hành chia cho biên lãi gộp vẫn ra một doanh thu hoà vốn gần đúng, nhưng nếu phí sàn, hoa hồng lớn thì nên chuyển chúng sang biến phí để tính biên góp — tỷ lệ thấp hơn, doanh thu hoà vốn cao hơn và sát thực tế hơn.
Mỗi thay đổi về giá hay chi phí đều đổi điểm hoà vốn, và thường mạnh hơn bạn nghĩ. Cùng quán cà phê, định phí 35 triệu:
| Tình huống | Biên góp / ly | Hoà vốn (ly/tháng) | Ly / ngày |
|---|---|---|---|
| Hiện tại: giá 35.000, biến phí 11.000 | 24.000 | 1.459 | 49 |
| Tăng giá lên 38.000 | 27.000 | 1.297 | 44 |
| Giảm giá 10% còn 31.500 | 20.500 | 1.708 | 57 |
| Nguyên liệu tăng, biến phí 13.000 | 22.000 | 1.591 | 54 |
| Thuê thêm 1 nhân viên 6 triệu (định phí 41 triệu) | 24.000 | 1.709 | 57 |
Thử lại dòng giảm giá: 35.000 × 90% = 31.500; biên góp = 31.500 − 11.000 = 20.500; 35.000.000 ÷ 20.500 = 1.707,3 → 1.708 ly. Giá giảm 10% nhưng biên góp giảm tới 14,6% (từ 24.000 xuống 20.500), nên phải bán thêm 249 ly, tức thêm khoảng 17% số ly, chỉ để giữ mức hoà vốn. Chương trình giảm giá chỉ có lời khi nó kéo được lượng khách tăng nhiều hơn mức đó.
Shop mỹ phẩm bán hàng chục món, mỗi món một biên góp. Cách làm: lấy cơ cấu bán hàng thực tế (tháng trước, hoặc bình quân 3 tháng) để tính tỷ lệ biên góp bình quân = tổng biên góp ÷ tổng doanh thu, rồi chia định phí cho tỷ lệ đó. Ví dụ shop có định phí 40 triệu/tháng (mặt bằng 18 triệu, lương 2 nhân viên 16 triệu, điện nước internet 2,5 triệu, phần mềm và khác 3,5 triệu), tháng trước bán ba nhóm hàng:
| Mặt hàng | SL bán | Giá bán | Biến phí / sp | Doanh thu | Biên góp | Tỷ lệ |
|---|---|---|---|---|---|---|
| Son | 200 | 250.000 | 155.000 | 50.000.000 | 19.000.000 | 38% |
| Kem chống nắng | 80 | 400.000 | 250.000 | 32.000.000 | 12.000.000 | 37,5% |
| Sữa rửa mặt | 100 | 180.000 | 140.000 | 18.000.000 | 4.000.000 | 22,2% |
| Cộng | 100.000.000 | 35.000.000 | 35% |
Thử lại: doanh thu hoà vốn = 40.000.000 ÷ 35% = 114.285.714đ. Tháng trước bán 100 triệu, biên góp 35 triệu, trừ định phí 40 triệu là lỗ 5 triệu — khớp với việc doanh thu còn thiếu khoảng 14,3 triệu so với điểm hoà vốn.
Chỗ dễ sai: điểm hoà vốn của shop nhiều mặt hàng đổi theo cơ cấu bán. Giả sử tháng sau bán thêm 100 chai sữa rửa mặt nhờ chạy khuyến mãi (doanh thu +18 triệu, biên góp +4 triệu). Doanh thu lên 118 triệu, vượt mốc 114,3 triệu, nhưng biên góp chỉ 39 triệu nên vẫn lỗ 1 triệu: tỷ lệ bình quân tụt còn 39 ÷ 118 = 33,05%, kéo doanh thu hoà vốn lên khoảng 121 triệu. Nếu 18 triệu doanh thu thêm đó đến từ son (72 cây × 250.000), biên góp thêm 72 × 95.000 = 6.840.000đ và shop lãi 1,84 triệu.
Vì vậy đừng chỉ nhìn tổng doanh thu. Bảng doanh thu và biên góp theo từng mặt hàng — lập bằng SUMIFS trên sổ đơn bán — cho biết món nào đang kéo shop qua điểm hoà vốn, món nào chỉ làm doanh thu đẹp hơn.
Một trang tính nhỏ là đủ để thử nhiều kịch bản: đổi giá bán, biến phí hay tiền mặt bằng là thấy ngay số ly mỗi ngày. Gõ nhãn ở cột A, số ở cột B theo bảng sau (công thức dùng dấu chấm phẩy theo vùng Việt Nam).
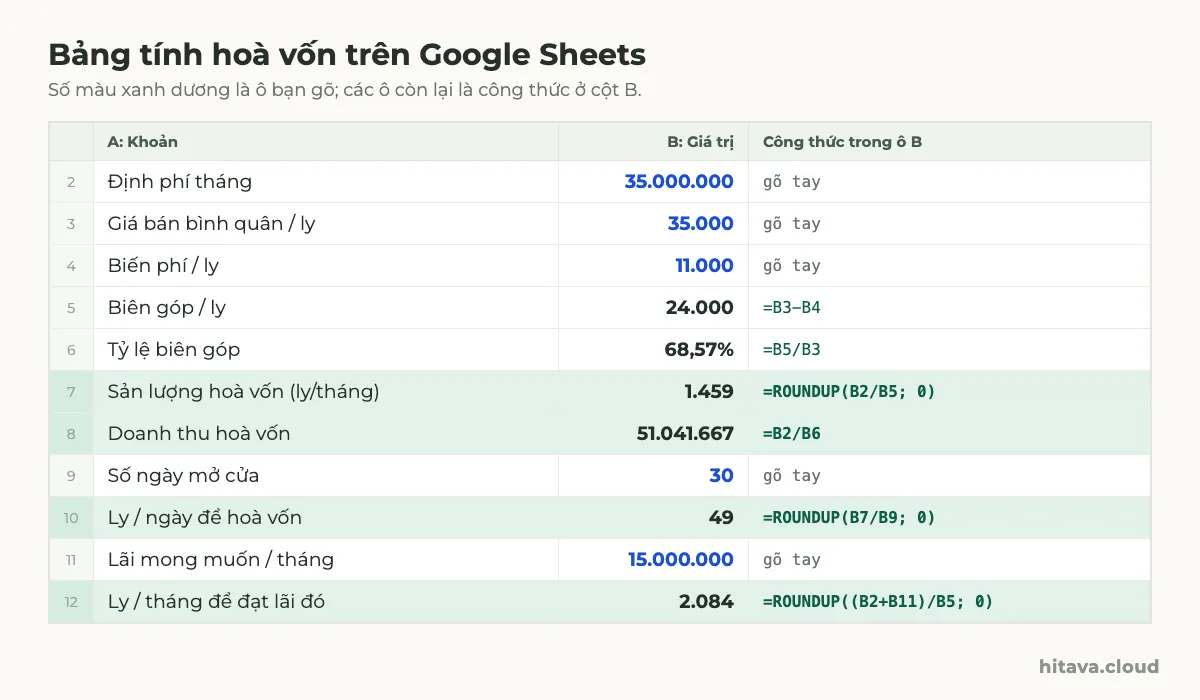
| Ô | Nội dung | Công thức / giá trị | Kết quả |
|---|---|---|---|
| B2 | Định phí tháng | 35000000 | 35.000.000 |
| B3 | Giá bán bình quân | 35000 | 35.000 |
| B4 | Biến phí mỗi sản phẩm | 11000 | 11.000 |
| B5 | Biên góp | =B3-B4 | 24.000 |
| B6 | Tỷ lệ biên góp | =B5/B3 | 68,57% |
| B7 | Sản lượng hoà vốn | =ROUNDUP(B2/B5; 0) | 1.459 |
| B8 | Doanh thu hoà vốn | =B2/B6 | 51.041.667 |
| B9 | Số ngày mở cửa | 30 | 30 |
| B10 | Sản phẩm / ngày | =ROUNDUP(B7/B9; 0) | 49 |
| B11 | Lãi mong muốn | 15000000 | 15.000.000 |
| B12 | Sản lượng để đạt lãi | =ROUNDUP((B2+B11)/B5; 0) | 2.084 |
Định dạng B6 là phần trăm (Định dạng › Số › Phần trăm). ROUNDUP với đối số 0 làm tròn lên số nguyên, đúng với việc không bán được nửa ly.
Chặn lỗi khi giá bán không cao hơn biến phí. Nếu B3 ≤ B4, biên góp âm hoặc bằng 0 và công thức chia ra số âm hay lỗi #DIV/0!. Bọc IF để báo bằng chữ (cách viết IF lồng nhiều điều kiện có trong bài hàm IF nhiều điều kiện):
=IF(B5<=0; "Giá bán phải cao hơn biến phí"; ROUNDUP(B2/B5; 0))Bảng thử nhiều mức giá. Gõ các mức giá vào A15:A18 (31500, 35000, 38000, 40000), ở B15 dán công thức dưới rồi kéo xuống. Dấu $ giữ cố định ô định phí và biến phí.
=IF(A15<=$B$4; "Lỗ ở mọi mức"; ROUNDUP($B$2/(A15-$B$4); 0))Thử lại dòng 40.000: biên góp 29.000; 35.000.000 ÷ 29.000 = 1.206,9 → 1.207 ly. Với shop nhiều mặt hàng, thay B6 bằng tỷ lệ bình quân tính từ bảng mặt hàng (A: tên, B: số lượng, C: giá bán, D: biến phí ở dòng 2–4 của một trang khác):
=SUMPRODUCT(B2:B4; C2:C4-D2:D4)/SUMPRODUCT(B2:B4; C2:C4)Bảng hoà vốn chỉ đúng khi giá bán bình quân và biến phí là số thật chứ không phải ước đoán. Hai nguồn cần có: sổ đơn bán (để biết bán món gì, giá bao nhiêu — xem cách quản lý bán hàng bằng Google Sheets) và sổ chi (tiền mặt bằng, lương, điện nước từng tháng). Cửa hàng có bán chịu thì nhớ doanh thu chưa phải tiền về; theo dõi riêng phần khách còn nợ như trong bài quản lý công nợ khách hàng.
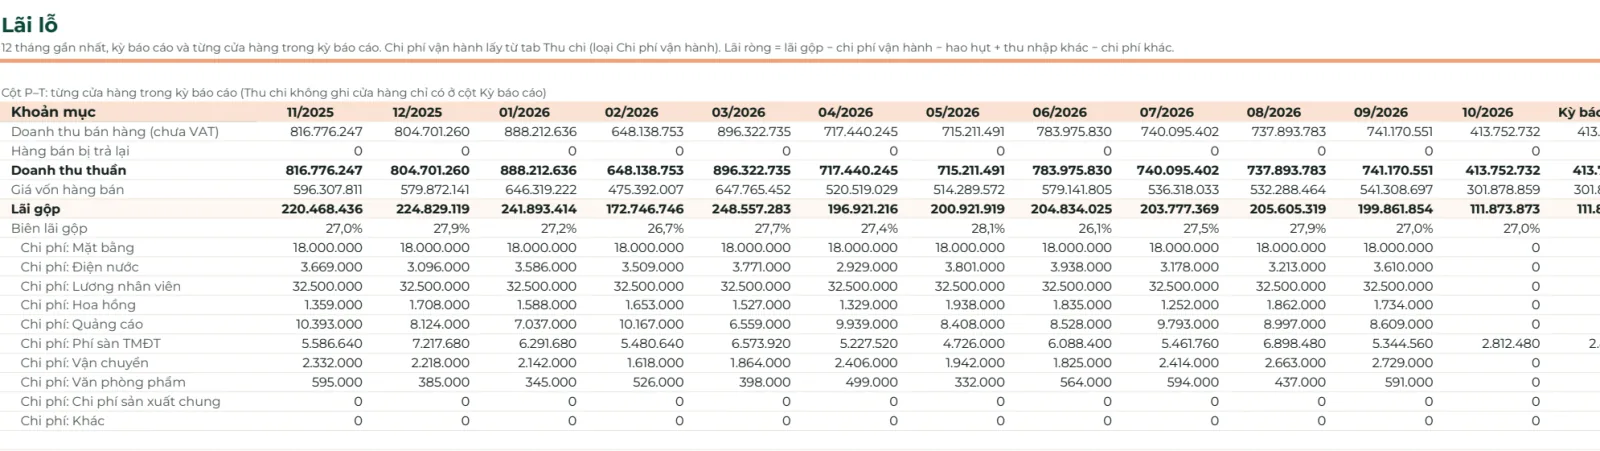
Một bảng lãi lỗ theo tháng giúp tách định phí và biến phí dễ hơn nhiều: khoản nào gần như không đổi qua 12 tháng (mặt bằng, lương cứng) là định phí; khoản nào lên xuống theo doanh thu (hoa hồng, phí sàn, vận chuyển) là biến phí.
Theo số lượng: định phí ÷ (giá bán − biến phí mỗi sản phẩm). Theo doanh thu: định phí ÷ tỷ lệ biên góp, với tỷ lệ biên góp = (giá bán − biến phí) ÷ giá bán. Ví dụ định phí 35 triệu, giá 35.000, biến phí 11.000: hoà vốn 1.459 sản phẩm hoặc khoảng 51 triệu doanh thu mỗi tháng.
Hoà vốn là mức bán mỗi tháng để không lỗ. Hoàn vốn là số tháng để thu lại tiền đầu tư ban đầu. Ví dụ đầu tư 150 triệu, lãi mỗi tháng 8,2 triệu sau khi đã trừ khấu hao 2 triệu: dòng tiền thực mỗi tháng khoảng 10,2 triệu (khấu hao không phải tiền chi ra), 150 ÷ 10,2 ≈ 14,7, tức khoảng 15 tháng.
Chia đều cho số tháng được dùng: trả 90 triệu cho 6 tháng thì định phí mỗi tháng là 15 triệu. Tương tự với phí bảo trì, phí dịch vụ trả theo năm. Tiền đặt cọc được trả lại khi trả mặt bằng thì không phải chi phí.
Nên, vì dễ theo dõi: lấy sản lượng hoà vốn tháng chia số ngày mở cửa, làm tròn lên. Quán ví dụ cần 49 ly/ngày. Nếu cuối tuần đông gấp đôi ngày thường, đặt mục tiêu riêng cho từng loại ngày sao cho tổng tháng vẫn đủ 1.459 ly.
Được, nhưng nên dùng tỷ lệ biên góp bình quân tính từ doanh thu thật: tổng biên góp ÷ tổng doanh thu. Con số này đổi khi cơ cấu bán đổi, nên tính lại mỗi tháng. Ví dụ shop mỹ phẩm trong bài: tỷ lệ 35% thì hoà vốn 114,3 triệu, tụt còn 33% thì hoà vốn lên khoảng 121 triệu.
Cách quản lý công việc nhóm bằng Google Sheets: cột cần có, công thức báo trễ hạn, Kanban bằng FILTER, tổng quan theo người và nhắc hạn qua email.
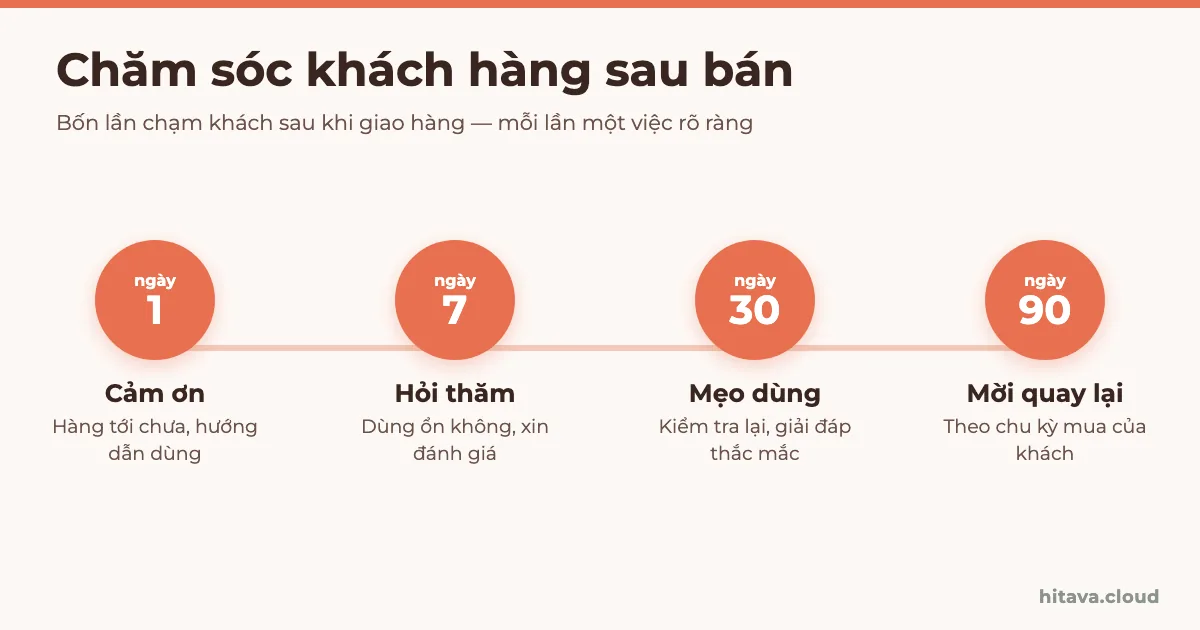
Chăm sóc khách hàng sau bán: lịch chạm khách ngày 1, 7, 30, 90, mẫu tin nhắn, xin đánh giá, xử lý khiếu nại, tỷ lệ mua lại và bảng Google Sheets nhắc gọi.
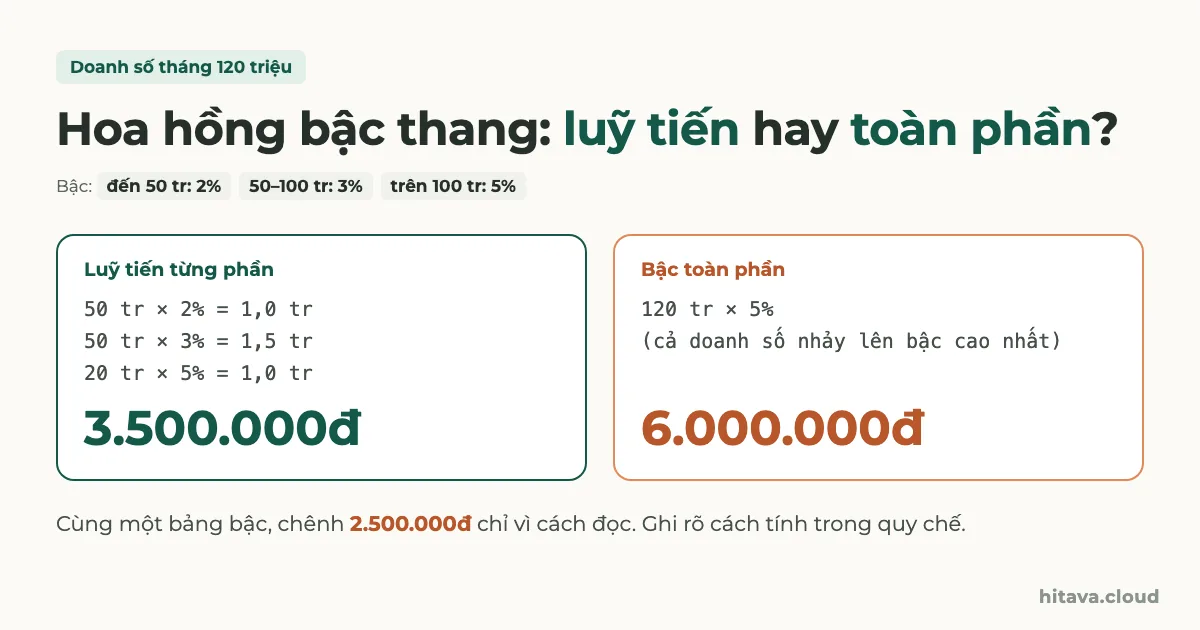
Cách tính hoa hồng nhân viên bán hàng: % doanh số, bậc thang luỹ tiến hay toàn phần, theo lãi gộp, chỉ tiêu, trừ đơn hoàn, chia nhóm, công thức Google Sheets.
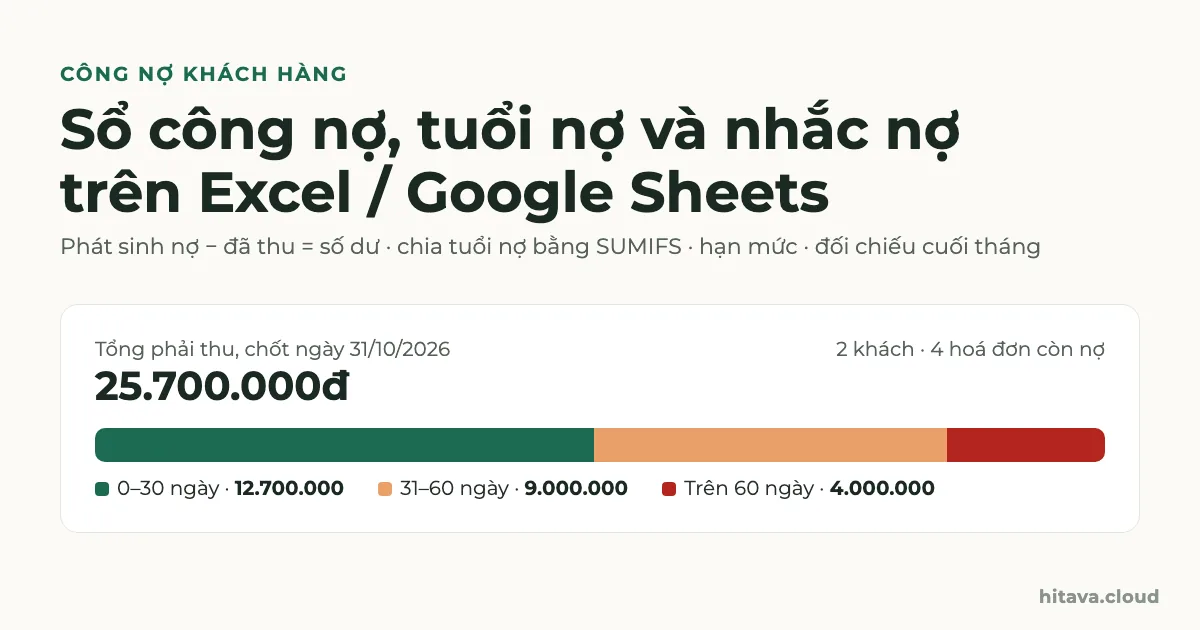
Cách quản lý công nợ khách hàng bằng Excel, Google Sheets: sổ chi tiết, số dư từng khách, tuổi nợ 0–30, 31–60, trên 60 ngày, hạn mức, mẫu tin nhắc nợ.
Xem thêm mẹo và video hướng dẫn trên kênh YouTube HiTaVa, hoặc đọc các bài khác trong chủ đề Công việc & bán hàng.
Cần hỏi thêm?Zalo 0935077673 (Hải Vân)