Công việc & bán hàng11 phút đọc
Quản lý công việc nhóm bằng Google Sheets: bảng việc, Kanban, nhắc hạn
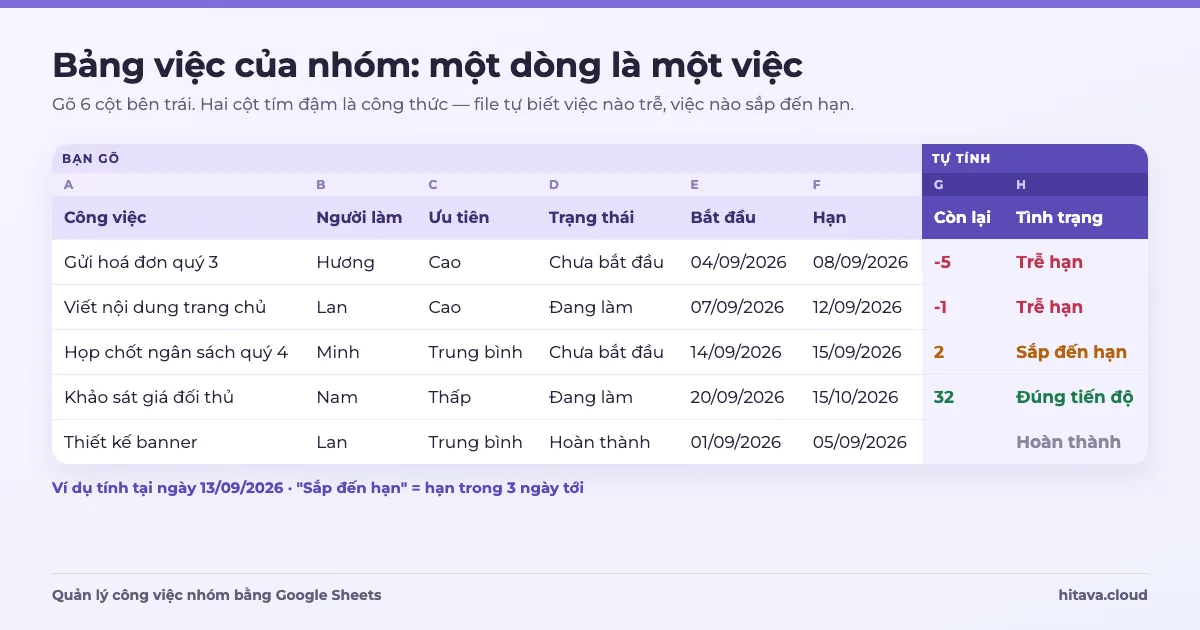
Cách quản lý công việc nhóm bằng Google Sheets: cột cần có, công thức báo trễ hạn, Kanban bằng FILTER, tổng quan theo người và nhắc hạn qua email.
Công việc & bán hàng · 15 phút đọc
Hoa hồng nhân viên bán hàng thường tính bằng doanh số (hoặc lãi gộp) trong kỳ nhân với tỷ lệ %, có thể chia bậc: cách an toàn là bậc thang luỹ tiến từng phần, mỗi tỷ lệ chỉ áp cho phần doanh số nằm trong bậc đó. Doanh số tính hoa hồng nên là doanh thu đã trừ đơn huỷ, đơn trả hàng, và quy chế phải ghi rõ chỉ tiêu tối thiểu, cách chia khi bán theo nhóm. Bài này đi qua 6 cách tính với ví dụ số, công thức Google Sheets (SUMPRODUCT, IFS, SUMIFS) có phần thử lại, và chuyện thuế TNCN trên hoa hồng.
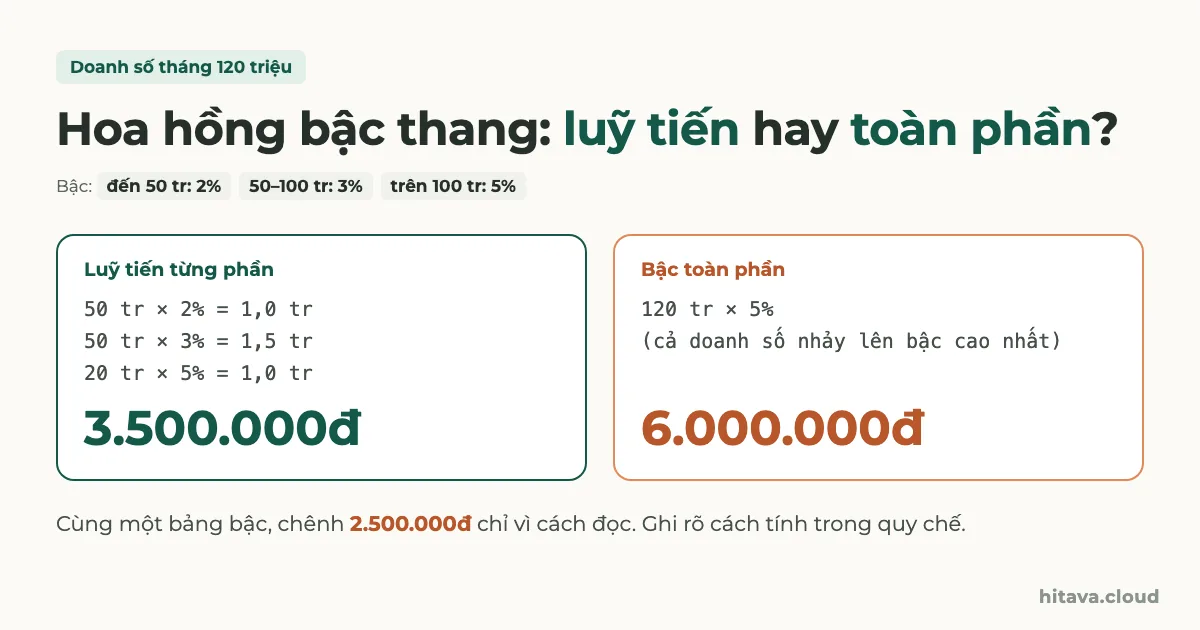
Hoa hồng là phần tiền trả thêm theo kết quả bán, tách khỏi lương cứng. Cùng một mức doanh số, cách đọc bảng tỷ lệ khác nhau có thể làm số tiền chênh gần gấp đôi, nên trước khi viết công thức bạn cần chọn kiểu tính và ghi thành quy chế.
| Cách tính | Hợp với | Điểm cần cẩn thận |
|---|---|---|
| % doanh số cố định | Cửa hàng nhỏ, hàng có biên lãi gần nhau | Nhân viên có thể giảm giá để chốt đơn |
| Bậc thang luỹ tiến từng phần | Muốn thưởng người bán nhiều mà không có điểm nhảy | Phải giải thích cách tính cho nhân viên |
| Bậc toàn phần | Ít khi nên dùng | Vượt mốc 1 đồng là cả doanh số lên bậc cao, dễ dồn đơn |
| % lãi gộp | Hàng biên lãi khác nhau nhiều, hay có chiết khấu | Cần giá vốn đúng; nhân viên phải tin con số |
| Có chỉ tiêu tối thiểu | Muốn có mức doanh số sàn | Cắt hẳn dưới chỉ tiêu tạo điểm nhảy |
| Quỹ hoa hồng nhóm | Bán theo ca, cả quầy cùng chốt đơn | Phải chốt cách chia trước khi chạy |
Đơn giản nhất: hoa hồng = doanh số tính hoa hồng × tỷ lệ. Phần khó không nằm ở phép nhân mà ở chữ "doanh số". Quy chế nên trả lời bốn câu: tính trước hay sau thuế GTGT, đã trừ chiết khấu chưa, đơn huỷ và trả hàng trừ vào tháng nào, đơn bán nợ có được tính khi chưa thu tiền không.
Ví dụ: B2 là doanh số tháng 10 của Lan (đã trừ huỷ, trả hàng), tỷ lệ 3% đặt ở ô $H$1 để đổi một chỗ là cả bảng đổi theo.
=ROUND(B2*$H$1; 0)Thử lại: B2 = 120.000.000, H1 = 3% → 3.600.000đ. Doanh số 85.500.000 → 2.565.000đ.
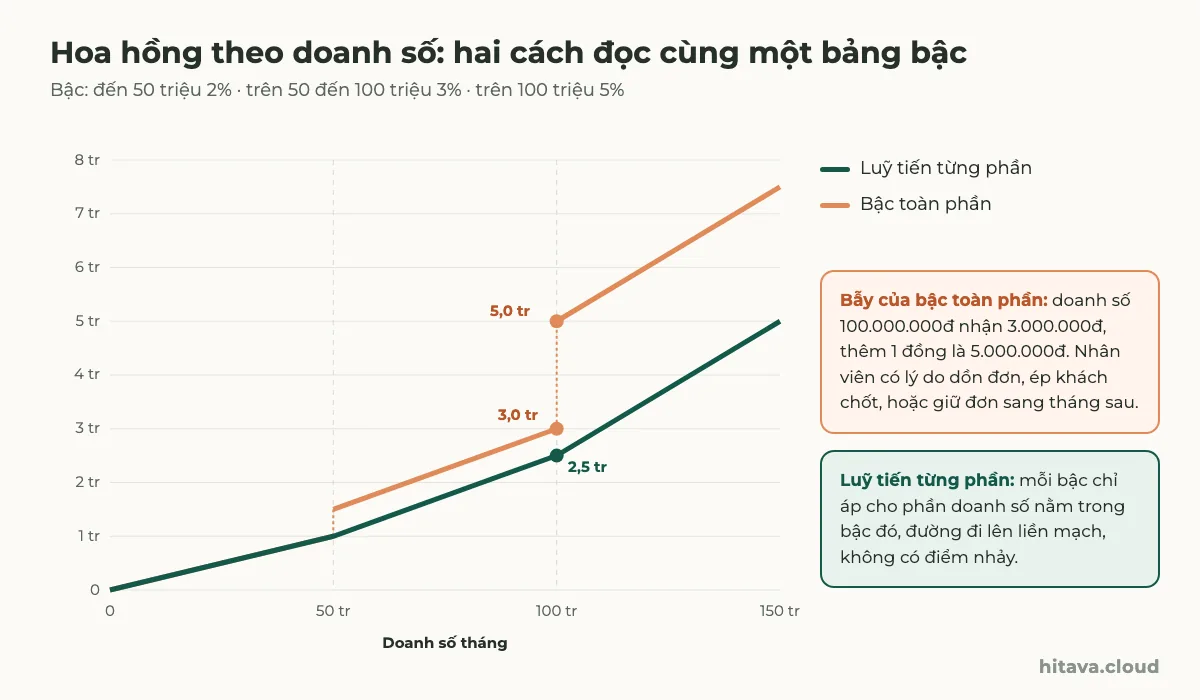
Giả sử quy chế ghi: doanh số đến 50 triệu 2%, trên 50 đến 100 triệu 3%, trên 100 triệu 5%. Câu này có hai cách hiểu:
| Doanh số tháng | Luỹ tiến từng phần | Bậc toàn phần |
|---|---|---|
| 40.000.000 | 800.000 | 800.000 |
| 80.000.000 | 1.900.000 | 2.400.000 |
| 100.000.000 | 2.500.000 | 3.000.000 |
| 100.500.000 | 2.525.000 | 5.025.000 |
| 120.000.000 | 3.500.000 | 6.000.000 |
Bẫy hay nhầm: chữ "trên 100 triệu được 5%"
Nhân viên thường hiểu là toàn phần, chủ cửa hàng thường định là luỹ tiến. Ngày cuối tháng, người đang ở 98 triệu sẽ ép khách chốt hoặc giữ đơn của tháng sau để vượt mốc. Ghi thẳng vào quy chế "tính luỹ tiến từng phần, mỗi tỷ lệ chỉ áp cho phần doanh số trong bậc" và kèm một ví dụ số.
Cách 1 — một ô SUMPRODUCT, mốc gõ thẳng trong công thức. Mỗi mốc cộng thêm phần chênh tỷ lệ so với bậc trước: 2%, rồi +1% (lên 3%), rồi +2% (lên 5%).
=SUMPRODUCT((B2>{0;50;100}*10^6) * (B2-{0;50;100}*10^6) * {2;1;2}/100)Thử lại: B2 = 120.000.000. Mốc 0: 120 tr × 2% = 2,4 tr. Mốc 50: (120 − 50) tr × 1% = 0,7 tr. Mốc 100: (120 − 100) tr × 2% = 0,4 tr. Cộng 3.500.000đ, đúng bằng 1,0 + 1,5 + 1,0 tính tay. B2 = 40.000.000 chỉ qua mốc 0 → 800.000đ.
Cách 2 — bảng bậc ở các ô để quản lý sửa tỷ lệ không cần đụng công thức. E2:E4 là sàn (0; 50.000.000; 100.000.000), F2:F4 là trần (50.000.000; 100.000.000; một số rất lớn như 1E+15), G2:G4 là tỷ lệ (2%; 3%; 5%):
=SUMPRODUCT(((B2>$E$2:$E$4)*(B2-$E$2:$E$4) - (B2>$F$2:$F$4)*(B2-$F$2:$F$4)) * $G$2:$G$4)Thử lại: B2 = 120.000.000. Bậc 1: 120 − (120 − 50) = 50 tr × 2% = 1,0 tr. Bậc 2: (120 − 50) − (120 − 100) = 50 tr × 3% = 1,5 tr. Bậc 3: 20 tr × 5% = 1,0 tr. Tổng 3.500.000đ. Thêm bậc thứ tư thì nới cả ba dải ô xuống dòng 5.
Nếu quy chế đúng là bậc toàn phần, dùng IFS, điều kiện xét từ bậc cao xuống:
=B2*IFS(B2>100000000; 5%; B2>50000000; 3%; TRUE; 2%)Thử lại: 120.000.000 → 6.000.000đ; 100.000.000 → 3.000.000đ; 100.500.000 → 5.025.000đ. Cách IFS viết điều kiện nhiều tầng có ở bài hàm IF nhiều điều kiện.
Tra bậc bằng VLOOKUP TRUE lệch đúng ở mốc
VLOOKUP(B2; bảng; 2; TRUE) hay MATCH(...; 1) coi mốc là điểm bắt đầu bậc mới, nên doanh số đúng 50.000.000 được 3% trong khi quy chế ghi "đến 50 triệu 2%". Hoặc sửa mốc thành 50.000.001, hoặc dùng IFS với dấu >.
Trả theo doanh thu thì người giảm giá mạnh hay bán hàng biên thấp vẫn nhận nhiều. Lãi gộp = doanh thu thuần − giá vốn hàng bán; trả hoa hồng trên lãi gộp thì nhân viên tự cân giữa chốt nhanh và giữ giá. Cách tính giá vốn có ở bài giá vốn và lợi nhuận.
| Doanh số | Lãi gộp | 3% doanh số | 12% lãi gộp | |
|---|---|---|---|---|
| An (hay giảm giá, biên 20%) | 120.000.000 | 24.000.000 | 3.600.000 | 2.880.000 |
| Bình (giữ giá, biên 35%) | 90.000.000 | 31.500.000 | 2.700.000 | 3.780.000 |
=ROUND(D2*12%; -3)Thử lại: D2 = 31.500.000 → 3.780.000đ. Muốn đổi từ 3% doanh thu sang lãi gộp mà tổng chi không đổi, lấy 3% chia biên lãi gộp trung bình: biên 25% thì 3% / 25% = 12%.
Nếu không muốn nhân viên thấy giá vốn, có cách gần giống: tỷ lệ theo nhóm hàng (hàng biên cao 5%, hàng biên thấp 1%). Trong sổ đơn thêm cột Hoa hồng dòng = Thành tiền × VLOOKUP(Nhóm hàng; bảng tỷ lệ; 2; FALSE), rồi cộng theo người bằng SUMIFS như phần dưới.
Ví dụ chỉ tiêu 60 triệu/tháng. Ba cách viết, B2 là doanh số:
| Cách | Công thức | 59 triệu | 60 triệu | 80 triệu |
|---|---|---|---|---|
| Cắt hẳn: đạt mới tính 3% cả doanh số | =IF(B2<60000000; 0; B2*3%) | 0 | 1.800.000 | 2.400.000 |
| Chỉ tính phần vượt chỉ tiêu, 5% | =MAX(0; B2-60000000)*5% | 0 | 0 | 1.000.000 |
| Luỹ tiến: dưới chỉ tiêu 1%, phần trên 3% | =SUMPRODUCT((B2>{0;60}*10^6)*(B2-{0;60}*10^6)*{1;2}/100) | 590.000 | 600.000 | 1.200.000 |
Thử lại cách 3 với 80 triệu: 80 tr × 1% = 0,8 tr, cộng (80 − 60) tr × 2% = 0,4 tr, ra 1.200.000đ — tức 60 triệu đầu được 1%, 20 triệu sau được 3%. Cách 2 hợp khi lương cứng đã trả cho phần doanh số chỉ tiêu; cách 3 hợp khi muốn người mới vẫn có chút hoa hồng.
Sổ đơn (tab Don) mỗi dòng một đơn: A Ngày, B Nhân viên, C Doanh thu, D Trạng thái (Hoàn tất / Huỷ / Trả hàng). Đơn trả hàng ghi thành một dòng doanh thu âm vào ngày nhận lại hàng, không sửa đơn gốc. Ở bảng hoa hồng, A2 là tên nhân viên, F1 là ngày đầu tháng (01/10/2026):
=SUMIFS(Don!$C:$C; Don!$B:$B; A2; Don!$A:$A; ">="&$F$1; Don!$A:$A; "<"&EDATE($F$1;1); Don!$D:$D; "<>Huỷ")| Ngày | Nhân viên | Doanh thu | Trạng thái |
|---|---|---|---|
| 01/10/2026 | Lan | 20.000.000 | Hoàn tất |
| 05/10/2026 | Lan | 15.000.000 | Huỷ |
| 12/10/2026 | Minh | 30.000.000 | Hoàn tất |
| 18/10/2026 | Lan | 40.000.000 | Hoàn tất |
| 25/10/2026 | Lan | −5.000.000 | Trả hàng |
| 03/11/2026 | Lan | 10.000.000 | Hoàn tất |
Thử lại: A2 = Lan, F1 = 01/10/2026. Lấy 20 + 40 − 5 = 55.000.000đ; bỏ đơn huỷ 15 triệu, bỏ đơn của Minh và đơn ngày 03/11. Ra 0 dù có dữ liệu thì thường do cột ngày là chữ hoặc tên gõ lệch dấu cách — cách sửa ở bài hàm SUMIFS và COUNTIFS.
Hai quy tắc nên chốt trong quy chế: hàng trả tháng sau trừ vào hoa hồng tháng nhận hàng trả (không tính lại tháng cũ đã trả lương), và đơn bán nợ chỉ tính khi đã thu tiền — thêm cột E Thu tiền rồi thêm cặp điều kiện Don!$E:$E; "Đã thu" vào SUMIFS. Sổ đơn cơ bản cho cửa hàng nhỏ có ở bài quản lý bán hàng bằng Google Sheets.
Khi khách được nhiều người tư vấn, tính theo người chốt đơn dễ sinh tranh khách. Cách thay thế: lập quỹ hoa hồng nhóm, ví dụ 2% doanh số cửa hàng 300 triệu = 6.000.000đ ở ô $B$6, rồi chia. B2:B4 là doanh số cá nhân (Lan 150, Minh 90, Hà 60 triệu):
| Cách chia | Công thức (dòng của Lan) | Lan | Minh | Hà |
|---|---|---|---|---|
| Theo doanh số cá nhân | =$B$6*B2/SUM($B$2:$B$4) | 3.000.000 | 1.800.000 | 1.200.000 |
| 50% chia đều, 50% theo doanh số | =$B$6*(50%/COUNTA($A$2:$A$4) + 50%*B2/SUM($B$2:$B$4)) | 2.500.000 | 1.900.000 | 1.600.000 |
| Theo ngày công × hệ số | =ROUND($B$6*C2*D2/SUMPRODUCT($C$2:$C$4;$D$2:$D$4); -3) | 2.425.000 | 2.021.000 | 1.554.000 |
Thử lại dòng 2: Lan = 6 tr × (50% / 3 + 50% × 150/300) = 6 tr × (0,1667 + 0,25) = 2.500.000đ. Dòng 3: tổng ngày công × hệ số = 31,2 + 26 + 20 = 77,2; Lan = 6 tr × 31,2 / 77,2 ≈ 2.425.000đ. Cộng ba người vẫn đúng 6.000.000đ. Ngày công lấy từ bảng chấm công, xem cách tính lương nhân viên bằng Excel.
Công thức chỉ đúng khi sổ đơn ghi đúng người bán cho từng đơn. Ở cửa hàng có máy bán tại quầy, việc này dễ hơn nhiều khi mỗi nhân viên đăng nhập bằng mã riêng và mọi đơn tự gắn tên người bán.
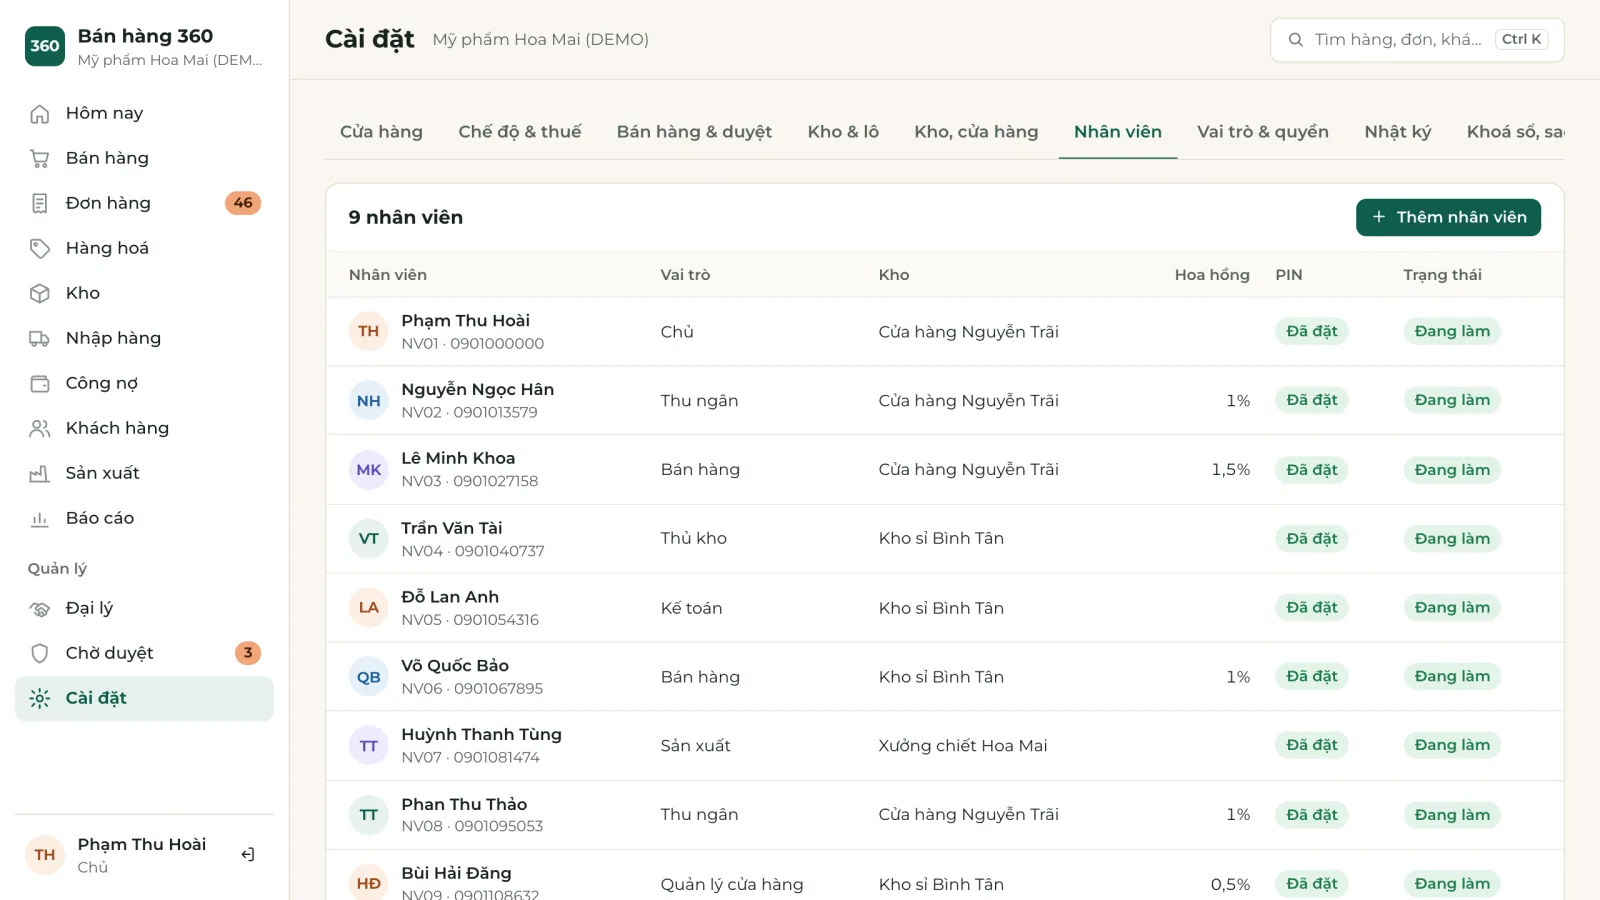
Trong Bán hàng 360 PRO, mỗi nhân viên có một % hoa hồng riêng ở Cài đặt › Nhân viên, và tab Báo cáo bán hàng có phần theo nhân viên gồm hoa hồng và dấu hiệu bất thường; báo cáo lãi theo nhân viên cho bạn cả doanh thu lẫn lãi gộp. Mẫu tính hoa hồng theo một tỷ lệ cố định; nếu bạn dùng bậc luỹ tiến, chỉ tiêu hay quỹ nhóm thì lấy doanh số, lãi gộp theo nhân viên từ báo cáo rồi áp công thức ở trên. Web app, máy bán và đăng nhập PIN chỉ chạy trên Google Sheets.
Có. Luật Thuế thu nhập cá nhân số 109/2025/QH15 xếp vào thu nhập từ tiền lương, tiền công cả "các khoản có tính chất tiền lương, tiền công" và "tiền thù lao, các khoản lợi ích bằng tiền" (khoản 2 Điều 3). Hoa hồng trả cho nhân viên của cửa hàng vì vậy được cộng chung với lương của tháng để tính thuế theo biểu luỹ tiến 5 bậc; quy định về tiền lương của cá nhân cư trú áp dụng từ kỳ tính thuế 2026.
Hoa hồng thay đổi theo doanh số mỗi tháng thường không nằm trong tiền lương đóng BHXH; nếu hợp đồng ghi một khoản cố định trả đều mỗi kỳ lương thì có thể phải tính vào. Trường hợp này nên hỏi kế toán hoặc cơ quan BHXH nơi đóng.
Đổi quy chế thì đổi từ đầu kỳ và báo trước cho nhân viên. Muốn chấm thêm các chỉ tiêu không phải doanh số (khách mới, tỷ lệ trả hàng, báo cáo đúng hạn), xem bài đánh giá nhân viên theo KPI.
Không có mức chung; phụ thuộc biên lãi của hàng và phần lương cứng. Cách tính nhanh: quyết định tổng hoa hồng chiếm bao nhiêu phần lãi gộp (ví dụ 10–15%), rồi quy ra tỷ lệ trên doanh thu bằng cách nhân với biên lãi gộp trung bình. Biên 25% và muốn chi 12% lãi gộp thì tỷ lệ trên doanh thu là 3%.
Luỹ tiến từng phần chỉ áp tỷ lệ cao cho phần doanh số vượt mốc; bậc toàn phần áp tỷ lệ cao cho cả doanh số. Với bậc 2% / 3% / 5% và doanh số 120 triệu, luỹ tiến ra 3,5 triệu, toàn phần ra 6 triệu.
Ghi dòng trả hàng với doanh thu âm vào ngày nhận lại hàng; SUMIFS theo tháng sẽ trừ vào hoa hồng của tháng đó. Ghi rõ quy tắc này trong quy chế để không phải thu lại tiền của tháng cũ.
Nên tính trên doanh thu chưa có thuế GTGT, vì phần thuế không phải tiền của cửa hàng. Nếu sổ đơn ghi giá đã gồm thuế 8%, lấy giá chia 1,08 trước khi nhân tỷ lệ.
Có. Hoa hồng của nhân viên là thu nhập từ tiền lương, tiền công, cộng với lương của tháng trả để tính thuế theo biểu 5 bậc sau khi trừ bảo hiểm và giảm trừ gia cảnh 15,5 triệu đồng/tháng.
Theo quy chế của bạn. Thường tính hoa hồng cho đơn đã hoàn tất (và đã thu tiền, nếu quy chế yêu cầu) tới ngày nghỉ, trả cùng lần thanh toán cuối.
Cách quản lý công việc nhóm bằng Google Sheets: cột cần có, công thức báo trễ hạn, Kanban bằng FILTER, tổng quan theo người và nhắc hạn qua email.
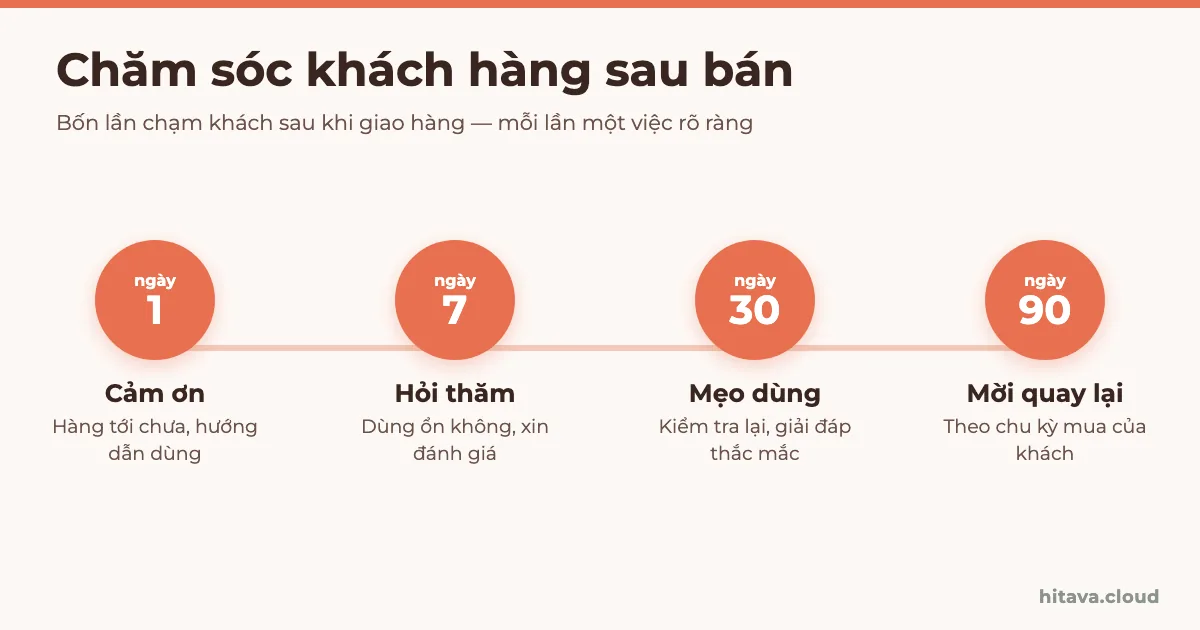
Chăm sóc khách hàng sau bán: lịch chạm khách ngày 1, 7, 30, 90, mẫu tin nhắn, xin đánh giá, xử lý khiếu nại, tỷ lệ mua lại và bảng Google Sheets nhắc gọi.
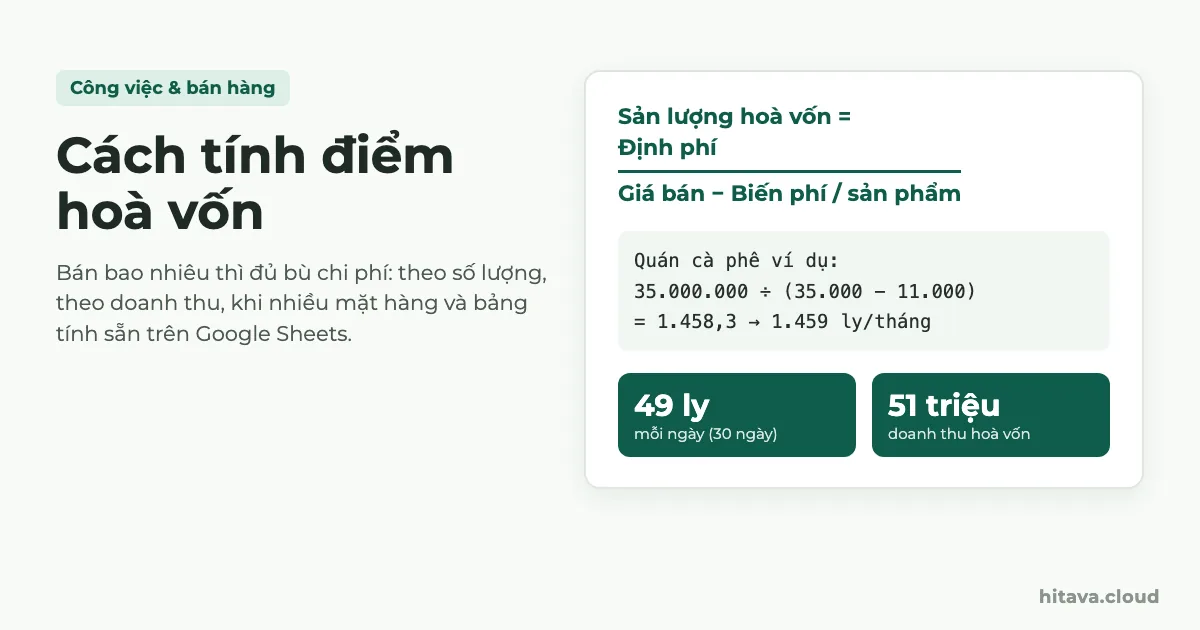
Cách tính điểm hoà vốn theo số lượng và doanh thu, ví dụ quán cà phê và shop mỹ phẩm, biên lợi nhuận góp, nhiều mặt hàng, bảng tính hoà vốn trên Google Sheets.
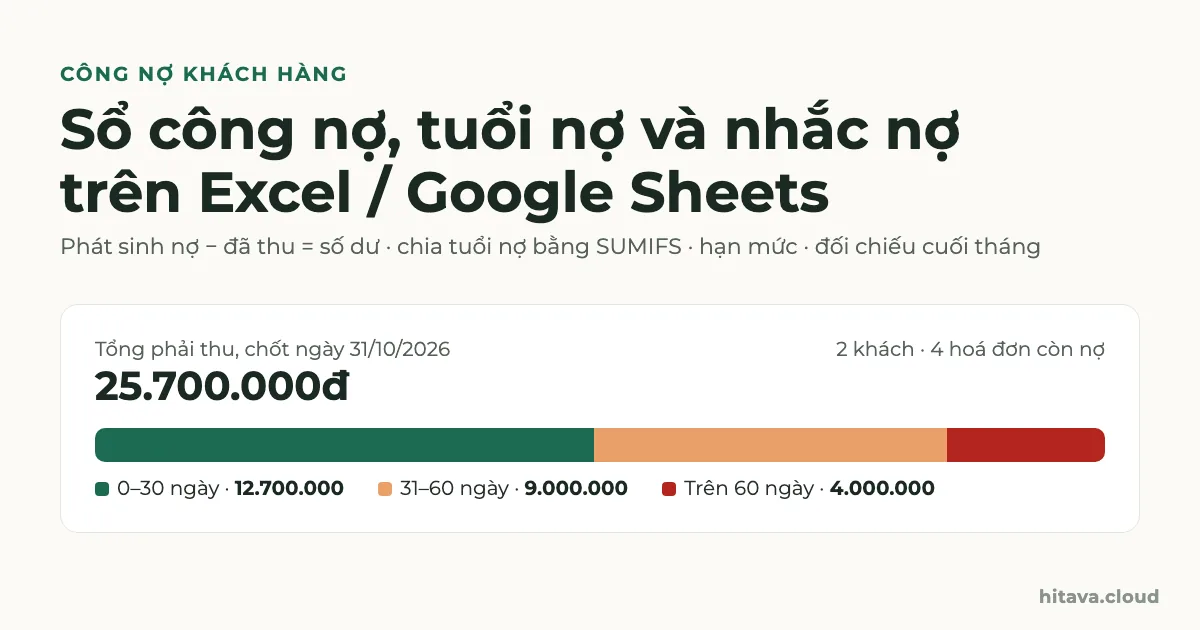
Cách quản lý công nợ khách hàng bằng Excel, Google Sheets: sổ chi tiết, số dư từng khách, tuổi nợ 0–30, 31–60, trên 60 ngày, hạn mức, mẫu tin nhắc nợ.
Xem thêm mẹo và video hướng dẫn trên kênh YouTube HiTaVa, hoặc đọc các bài khác trong chủ đề Công việc & bán hàng.
Cần hỏi thêm?Zalo 0935077673 (Hải Vân)