Cách tính thuế TNCN 2026 từ tiền lương: biểu 5 bậc, giảm trừ 15,5 triệu
Từ kỳ tính thuế 2026, thuế TNCN trên tiền lương của cá nhân cư trú tính theo biểu luỹ tiến 5 bậc (5%, 10%, 20%, 30%, 35%) sau khi trừ bảo hiểm bắt buộc và giảm trừ gia cảnh 15,5 triệu đồng cho bản thân, 6,2 triệu đồng cho mỗi người phụ thuộc. Bài này đi từng bước, có ba ví dụ số (15, 30 và 80 triệu), công thức Excel một ô và những trường hợp không dùng biểu luỹ tiến.
Đăng ·HiTaVaThuế TNCNGiảm trừ gia cảnhTính lươngExcel
Biểu thuế TNCN 2026 có mấy bậc?
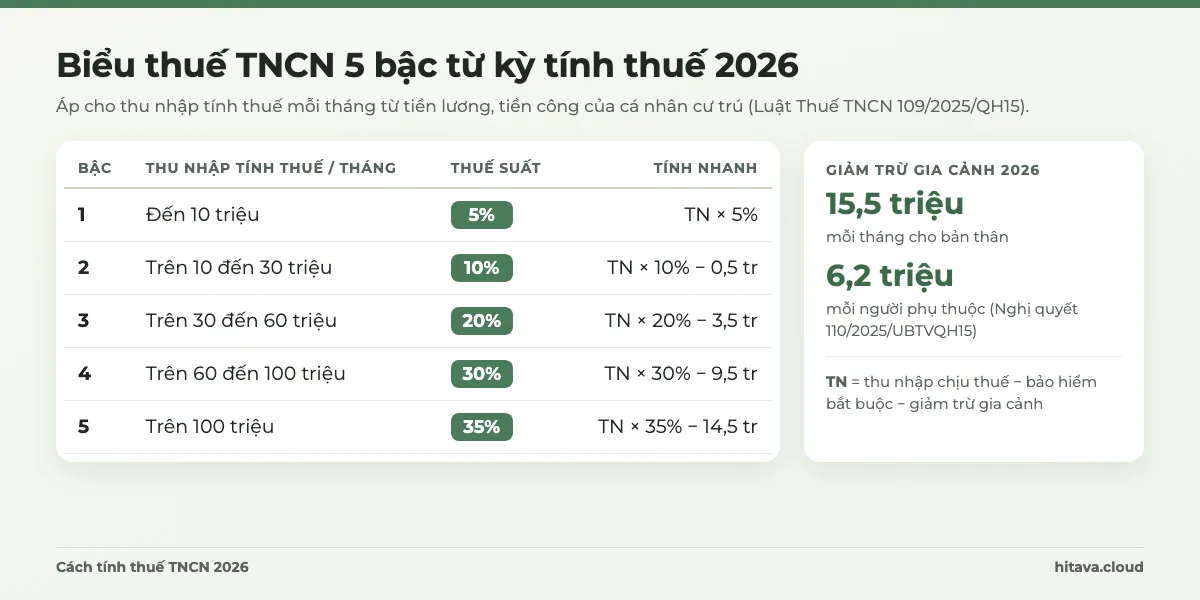
Luật Thuế thu nhập cá nhân số 109/2025/QH15 (thông qua 10/12/2025) có hiệu lực từ 01/07/2026, nhưng các quy định về thu nhập từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026. Biểu luỹ tiến rút từ 7 bậc xuống 5 bậc:
Bậc
Thu nhập tính thuế / tháng
Thuế suất
Tính nhanh
1
Đến 10 triệu
5%
TN × 5%
2
Trên 10 đến 30 triệu
10%
TN × 10% − 500.000
3
Trên 30 đến 60 triệu
20%
TN × 20% − 3.500.000
4
Trên 60 đến 100 triệu
30%
TN × 30% − 9.500.000
5
Trên 100 triệu
35%
TN × 35% − 14.500.000
TN = thu nhập tính thuế của tháng. Cột "tính nhanh" cho đúng kết quả của cách tính từng phần.
Biểu cũ (áp dụng tới hết kỳ tính thuế 2025) có 7 bậc: đến 5 triệu 5%, 5–10 triệu 10%, 10–18 triệu 15%, 18–32 triệu 20%, 32–52 triệu 25%, 52–80 triệu 30%, trên 80 triệu 35%. Bậc 35% nay chỉ áp cho phần trên 100 triệu mỗi tháng.
Giảm trừ bản thân
15.500.000đ/tháng
Mỗi người phụ thuộc
6.200.000đ/tháng
Số bậc
5 bậc, 5% – 35%
Áp dụng
Kỳ tính thuế 2026
Giảm trừ gia cảnh 2026 là bao nhiêu?
Nghị quyết 110/2025/UBTVQH15 nâng mức giảm trừ gia cảnh, hiệu lực từ 01/01/2026 và áp dụng từ kỳ tính thuế 2026: 15,5 triệu đồng/tháng (186 triệu/năm) cho người nộp thuế, 6,2 triệu đồng/tháng cho mỗi người phụ thuộc. Mức cũ là 11 triệu và 4,4 triệu.
Mỗi người phụ thuộc chỉ được tính cho một người nộp thuế trong năm — hai vợ chồng cùng đi làm thì thoả thuận ai đăng ký con.
Người phụ thuộc phải đăng ký với nơi trả lương (hoặc cơ quan thuế). Chưa đăng ký thì chưa được trừ.
Điều kiện thu nhập của người phụ thuộc: hướng dẫn mới (Thông tư 87/2026/TT-BTC) nêu mức thu nhập bình quân tháng không quá 3 triệu đồng — kiểm tra lại với kế toán cho từng trường hợp.
Cách tính thuế TNCN từ tiền lương từng bước
Thu nhập chịu thuế = tổng tiền lương, tiền công, phụ cấp, thưởng trong tháng − các khoản được miễn thuế.
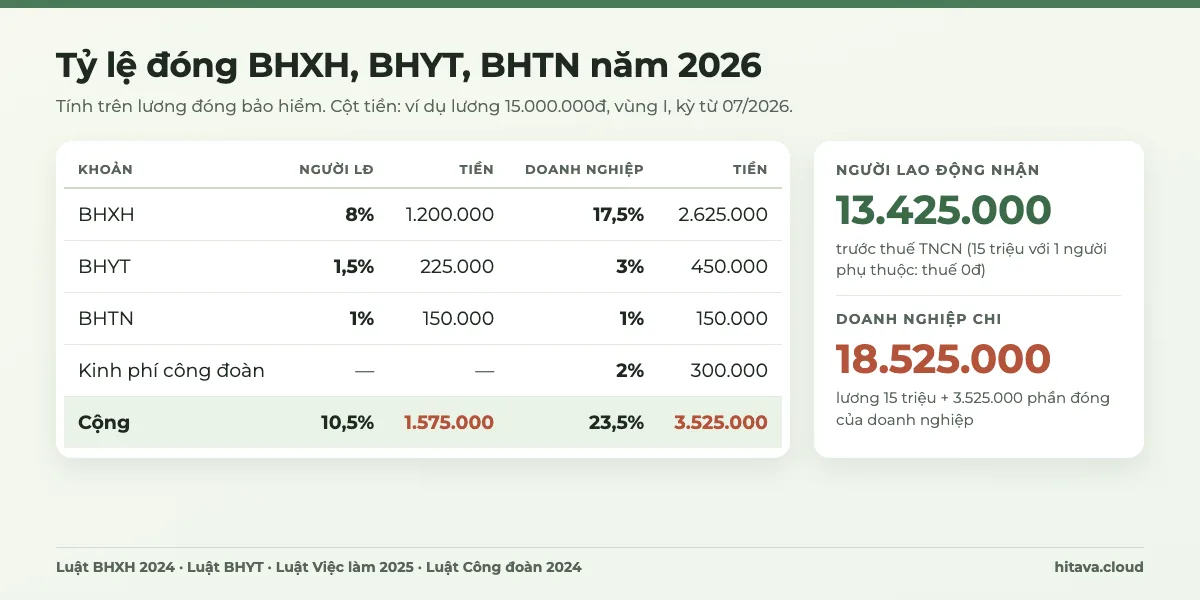
Thu nhập tính thuế = thu nhập chịu thuế − bảo hiểm bắt buộc người lao động đóng (10,5%) − giảm trừ bản thân 15,5 triệu − 6,2 triệu × số người phụ thuộc. Âm thì lấy 0.
Thuế = áp biểu 5 bậc lên thu nhập tính thuế (hoặc dùng cột tính nhanh).
Ví dụ 1 — lương 15.000.000đ, 1 người phụ thuộc. Bảo hiểm 10,5% = 1.575.000đ. Thu nhập tính thuế = 15.000.000 − 1.575.000 − 15.500.000 − 6.200.000 = âm → thuế 0đ. Thực nhận 13.425.000đ.
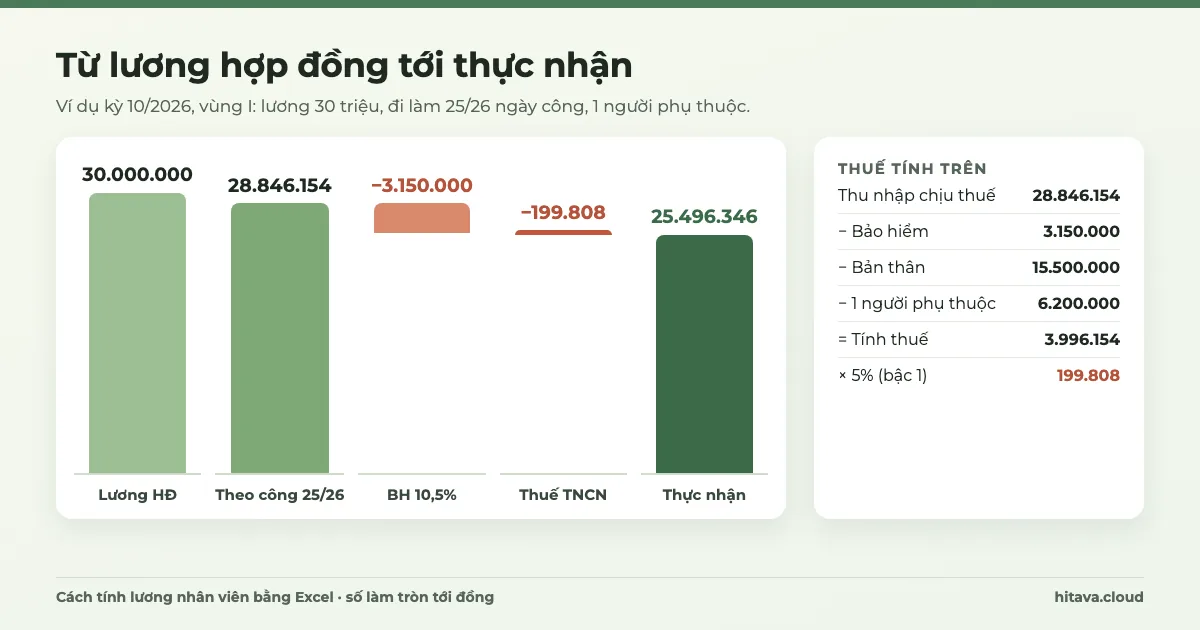
Ví dụ 2 — lương 30.000.000đ, 1 người phụ thuộc. Bảo hiểm 3.150.000đ. Thu nhập tính thuế = 30.000.000 − 3.150.000 − 21.700.000 = 5.150.000đ, nằm trong bậc 1 → thuế 5.150.000 × 5% = 257.500đ. Thực nhận 26.592.500đ. Cùng mức lương này, tính theo giảm trừ và biểu cũ của năm 2025 thì thu nhập tính thuế là 11.450.000đ và thuế 967.500đ.
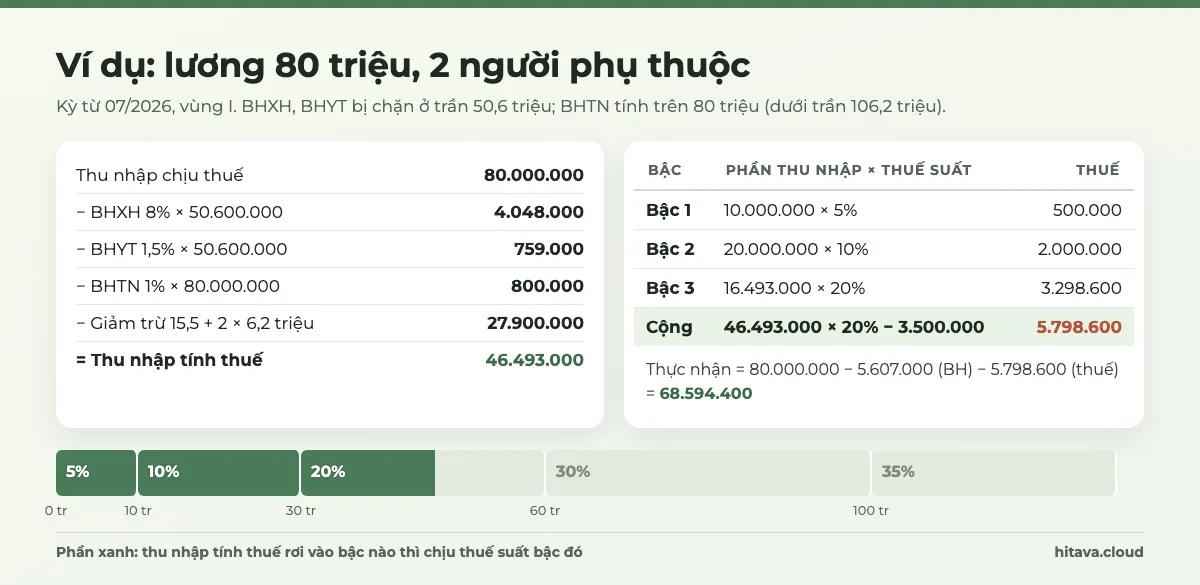
Ví dụ 3: thu nhập tính thuế 46.493.000đ trải qua ba bậc đầu.
Ví dụ 3 — lương 80.000.000đ, 2 người phụ thuộc, kỳ 10/2026. BHXH, BHYT chỉ tính trên trần 50,6 triệu: 4.048.000 + 759.000; BHTN tính trên 80 triệu: 800.000 — cộng 5.607.000đ (cách tính trần ở bài cách tính BHXH 2026). Thu nhập tính thuế = 80.000.000 − 5.607.000 − 15.500.000 − 12.400.000 = 46.493.000đ. Thuế = 500.000 + 2.000.000 + 16.493.000 × 20% = 5.798.600đ.
Với người không có khoản miễn thuế và toàn bộ lương là lương đóng bảo hiểm (dưới trần), mức lương bắt đầu phải nộp thuế năm 2026 là khoảng 17,32 triệu (không người phụ thuộc), 24,25 triệu (1 người) và 31,17 triệu (2 người) — tức mức giảm trừ chia cho 89,5%.
Công thức tính thuế TNCN trong Excel
O5 là thu nhập tính thuế (đã trừ bảo hiểm và giảm trừ, không âm). Hai cách cho cùng kết quả — thử với O5 = 46.493.000 đều ra 5.798.600:
Cách 1 — một dòng SUMPRODUCT: cộng phần chênh thuế suất của từng bậc. Chỉ dùng số nguyên nên chạy được cả máy vùng Việt Nam lẫn Hoa Kỳ (đổi ; thành , nếu cần):
Thu nhập tính thuế — F tổng thu nhập, M khoản miễn thuế, L bảo hiểm người lao động, N số người phụ thuộc:
=MAX(0; F5 - M5 - L5 - 15500000 - N5*6200000)
Đừng gõ cứng giảm trừ vào công thức nếu file dùng nhiều năm
Để 15500000 và 6200000 trong một bảng tham số có cột "hiệu lực từ", rồi tra theo kỳ lương. Khi luật đổi, thêm một dòng — các kỳ cũ tính lại vẫn đúng. Cách tra ở bài cách tính lương nhân viên bằng Excel.
Tháng 1–6/2026 đã khấu trừ theo biểu cũ thì sao?
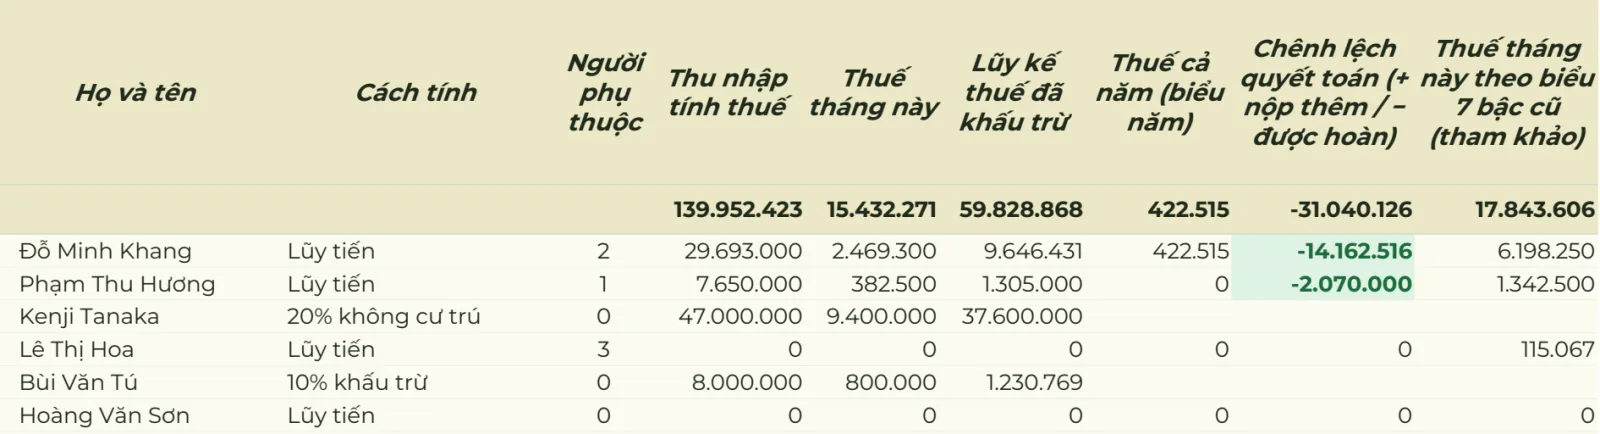
Vì Luật 109/2025 có hiệu lực từ 01/07/2026 nhưng phần tiền lương áp dụng cho cả kỳ tính thuế 2026, một số nơi đã tạm khấu trừ các tháng đầu năm theo biểu 7 bậc cũ (với giảm trừ mới). Thuế cả năm 2026 được xác định lại khi quyết toán (từ đầu năm 2027): số đã khấu trừ nhiều hơn số phải nộp theo biểu 5 bậc thì được bù trừ hoặc hoàn.
Muốn biết trước chênh lệch, giữ lại thuế từng tháng đã khấu trừ và tính song song theo biểu mới. Cách điều chỉnh cụ thể (trừ dần vào các tháng sau hay để quyết toán) nên làm theo hướng dẫn của kế toán và cơ quan thuế quản lý.
Cột "Chênh lệch quyết toán" âm là phần dự kiến được hoàn; cột cuối là thuế nếu vẫn tính biểu 7 bậc cũ.
Khi nào không tính thuế theo biểu luỹ tiến?
Trường hợp
Cách tính
Ghi chú
Cá nhân cư trú, hợp đồng từ 3 tháng
Biểu 5 bậc sau giảm trừ
Phần lớn nhân viên
Cá nhân không cư trú
20% × thu nhập chịu thuế
Không giảm trừ gia cảnh, không trừ bảo hiểm
Hợp đồng dưới 3 tháng, không ký hợp đồng
Khấu trừ 10% khi mỗi lần trả từ ngưỡng luật định
Ngưỡng là 2 triệu/lần theo Thông tư 111/2013; Nghị định 253/2026 nâng ngưỡng (nhiều nguồn nêu 5 triệu/lần từ 01/07/2026) — kiểm tra lại
Tiền làm thêm giờ, làm đêm
Luật 109/2025 đưa tiền lương làm thêm giờ, làm việc ban đêm vào nhóm thu nhập được miễn thuế; Điều 26 Nghị định 253/2026/NĐ-CP yêu cầu giờ làm thêm đúng điều kiện và giới hạn của pháp luật lao động (40 giờ/tháng, 200 hoặc 300 giờ/năm) và doanh nghiệp lập bảng kê. Hướng dẫn về việc miễn toàn bộ khoản tiền hay chỉ phần trả cao hơn giờ bình thường chưa hoàn toàn thống nhất giữa các nguồn — hỏi kế toán hoặc cơ quan thuế quản lý trước khi áp dụng. Cách ghi giờ làm thêm ở bài mẫu bảng chấm công Excel.
Lương bao nhiêu thì phải đóng thuế TNCN năm 2026?+
Khi thu nhập chịu thuế sau khi trừ bảo hiểm còn lớn hơn mức giảm trừ: 15,5 triệu nếu không có người phụ thuộc, cộng 6,2 triệu cho mỗi người phụ thuộc. Với lương toàn bộ đóng bảo hiểm, ngưỡng khoảng 17,32 triệu (0 người), 24,25 triệu (1 người), 31,17 triệu (2 người).
Lương 20 triệu, không có người phụ thuộc, đóng thuế bao nhiêu?+
Thuế tính trên thu nhập chịu thuế (gần với lương gross trừ khoản miễn thuế), sau đó mới trừ bảo hiểm và giảm trừ gia cảnh. Nếu hợp đồng ghi lương net (công ty chịu thuế thay), phải quy đổi ngược ra gross trước khi tính — trường hợp này nên nhờ kế toán.
Có người phụ thuộc từ tháng 7 thì giảm trừ từ tháng nào?+
Từ tháng phát sinh nghĩa vụ nuôi dưỡng, khi đã đăng ký người phụ thuộc. Đăng ký muộn trong năm thì phần chưa được trừ có thể tính lại khi quyết toán.
Tiền ăn trưa có bị tính thuế không?+
Bữa ăn công ty tự tổ chức (nấu, mua suất ăn, phiếu ăn) không tính vào thu nhập chịu thuế. Phụ cấp ăn trả bằng tiền chỉ được miễn tới mức hướng dẫn — Nghị định 253/2026 nêu phần vượt 1,2 triệu đồng/người/tháng phải tính thuế theo các bài phân tích; kiểm tra lại với kế toán.
Đối chiếu với kế toán
Các ví dụ giả định cá nhân cư trú, một nơi trả lương, không có khoản miễn thuế khác. Người có thu nhập từ nhiều nơi, lương net, người nước ngoài, khoản thưởng lớn cuối năm… nên được kế toán đối chiếu riêng.
Cách tính BHXH 2026: người lao động đóng 10,5%, doanh nghiệp 21,5%, trần 50,6 triệu từ 01/07/2026, BHTN trần riêng theo vùng. Ví dụ lương 15 và 60 triệu.
Cách quản lý hồ sơ nhân sự bằng Google Sheets: 9 nhóm cột, công thức thâm niên, tuổi, nhắc hợp đồng hết hạn, thử việc, sinh nhật theo Bộ luật Lao động 2019.