Cách tính lương gross sang net 2026: công thức, ví dụ và bảng tính nhanh
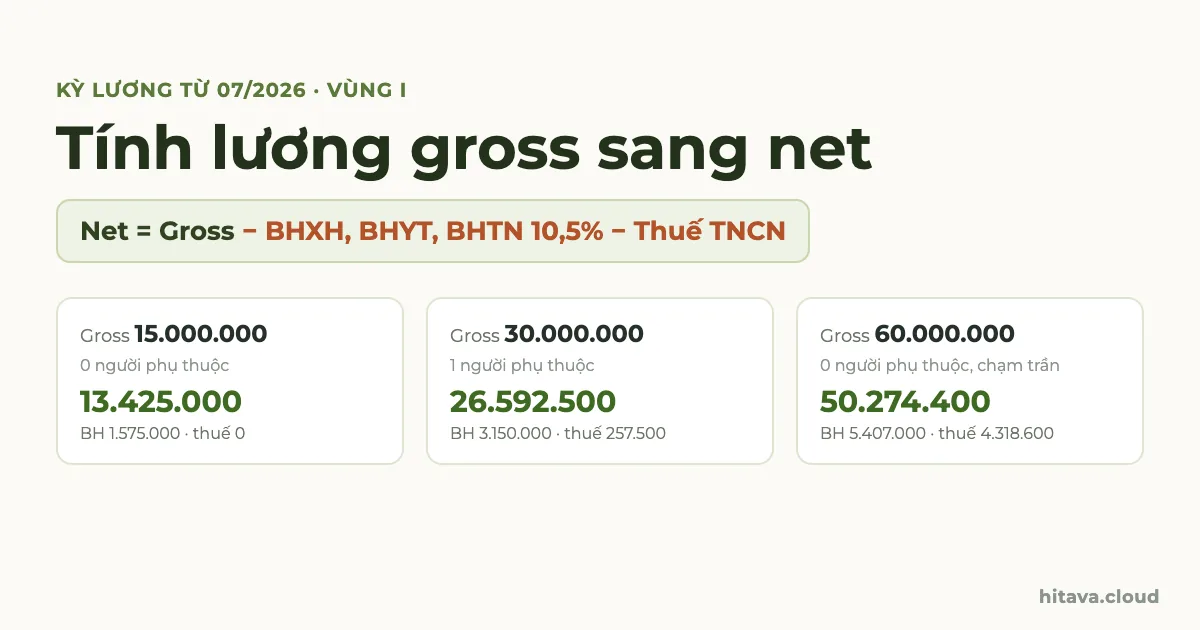
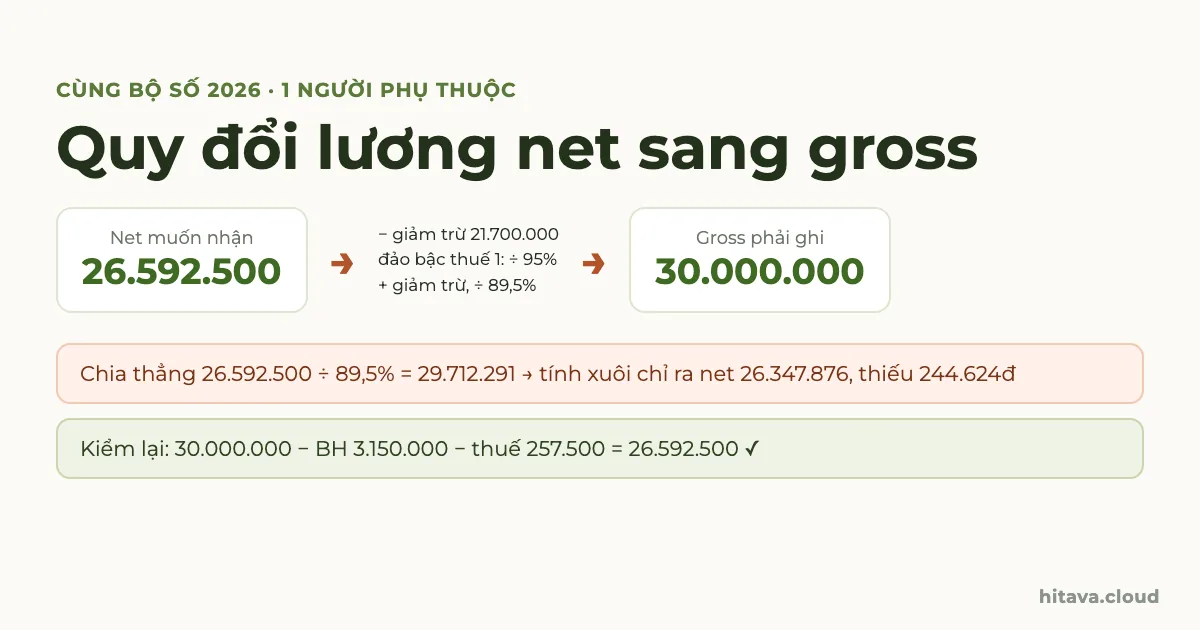
Muốn tính lương gross sang net, bạn lấy lương gross trừ phần bảo hiểm người lao động đóng (BHXH 8%, BHYT 1,5%, BHTN 1%, cộng 10,5%, có trần) rồi trừ tiếp thuế TNCN tính theo biểu 5 bậc sau khi đã giảm trừ gia cảnh 15,5 triệu cho bản thân và 6,2 triệu cho mỗi người phụ thuộc. Ví dụ kỳ lương 10/2026: gross 15 triệu còn 13.425.000đ, gross 30 triệu có một người phụ thuộc còn 26.592.500đ. Bài này đi qua từng con số luật đang áp dụng, ba ví dụ (cả mức chạm trần bảo hiểm), bảng tra nhanh và công thức Google Sheets để bạn tự đổi lương gross sang net.
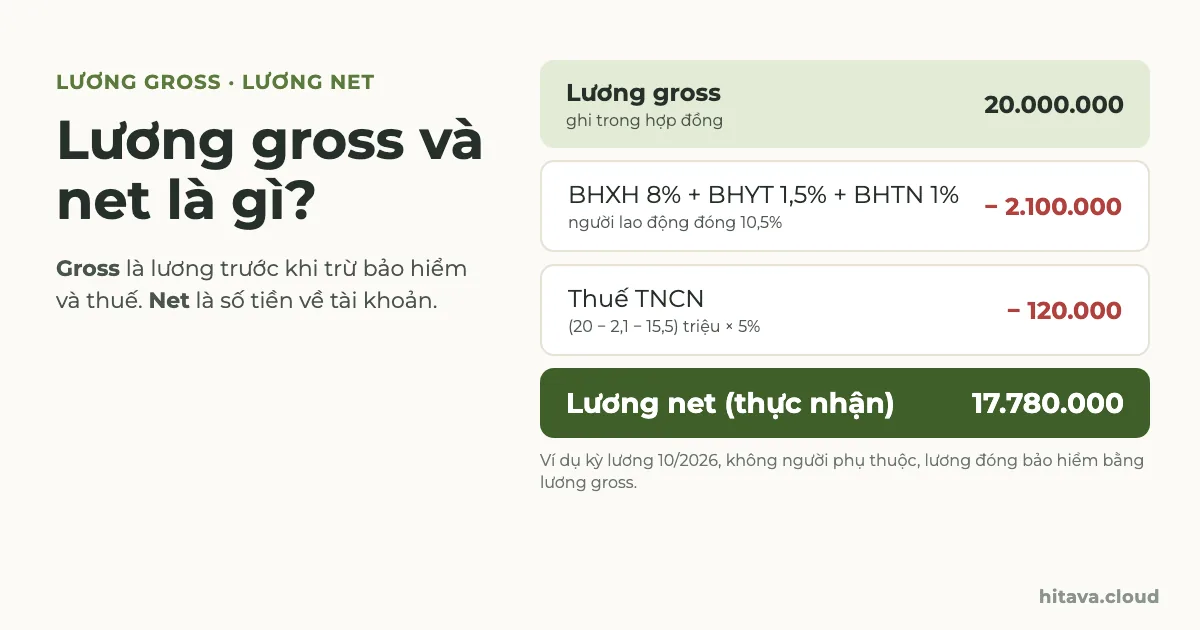
Lương gross là tổng lương trước khi trừ bảo hiểm và thuế — con số thường ghi trong hợp đồng lao động. Lương net là số tiền thực nhận về tài khoản. Khác nhau giữa hai số chỉ gồm hai khoản bắt buộc của người lao động: bảo hiểm và thuế thu nhập cá nhân. Nếu bạn chưa rõ hai khái niệm này, đọc trước bài lương gross và net là gì.
Công thức gốc. Phần khó nằm ở hai chỗ: bảo hiểm có trần, và thuế tính luỹ tiến trên phần còn lại sau giảm trừ gia cảnh.
Thu nhập tính thuế = gross − khoản miễn thuế − bảo hiểm − 15.500.000 − 6.200.000 × số người phụ thuộc. Âm thì lấy 0.
Thuế TNCN = áp biểu luỹ tiến 5 bậc lên thu nhập tính thuế.
Lương net = gross − bảo hiểm − thuế.
Giảm trừ gia cảnh không bị trừ vào lương: nó chỉ làm nhỏ phần thu nhập bị tính thuế. Đây là chỗ nhiều người tính nhầm khi lần đầu đổi lương gross sang net.
Tỷ lệ đóng bảo hiểm và mức trần năm 2026
Khoản
Người lao động
Lương tính đóng tối đa
Ghi chú
BHXH
8%
20 × mức tham chiếu: 46.800.000đ tới 30/06/2026, 50.600.000đ từ 01/07/2026
Mức tham chiếu đang bằng lương cơ sở 2.340.000đ, lên 2.530.000đ từ 01/07/2026
BHYT
1,5%
Cùng trần với BHXH
BHTN
1%
20 × lương tối thiểu vùng: vùng I 106.200.000đ, II 94.600.000đ, III 82.800.000đ, IV 74.000.000đ
Theo Luật Việc làm 2025, từ 01/01/2026
Cộng
10,5%
Luật BHXH 2024 (hiệu lực 01/07/2025); lương cơ sở 2.530.000đ theo Nghị định 161/2026/NĐ-CP; lương tối thiểu vùng theo Nghị định 293/2025/NĐ-CP.
Hai điều cần nhớ khi tính lương gross net: thứ nhất, lương đóng bảo hiểm là mức lương, phụ cấp lương và khoản bổ sung trả thường xuyên ghi trong hợp đồng — không nhất thiết bằng cả lương gross nếu gross có khoản thưởng hay hỗ trợ không thường xuyên. Thứ hai, với người làm đủ giờ, lương này không được thấp hơn lương tối thiểu vùng (vùng I 5.310.000đ). Chi tiết ở bài cách tính BHXH 2026 và mức lương tối thiểu vùng 2026.
Trần đổi giữa năm
Từ kỳ lương tháng 7/2026, trần BHXH, BHYT tăng từ 46,8 lên 50,6 triệu. Người lương 60 triệu bị trừ bảo hiểm thêm 361.000đ mỗi tháng nên lương net giảm, dù gross không đổi. File lương nên giữ trần theo ngày hiệu lực để tính lại tháng cũ vẫn ra số cũ.
Giảm trừ gia cảnh và biểu thuế TNCN áp dụng cho kỳ 2026
Nghị quyết 110/2025/UBTVQH15 nâng giảm trừ gia cảnh lên 15,5 triệu đồng/tháng cho bản thân và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc đã đăng ký, áp dụng từ kỳ tính thuế 2026. Luật Thuế TNCN 109/2025/QH15 có hiệu lực từ 01/07/2026, nhưng phần tiền lương, tiền công của cá nhân cư trú áp dụng cho cả kỳ tính thuế 2026 với biểu 5 bậc:
Bậc
Thu nhập tính thuế/tháng
Thuế suất
Tính nhanh (TN = thu nhập tính thuế)
1
Đến 10 triệu
5%
TN × 5%
2
Trên 10 đến 30 triệu
10%
TN × 10% − 500.000
3
Trên 30 đến 60 triệu
20%
TN × 20% − 3.500.000
4
Trên 60 đến 100 triệu
30%
TN × 30% − 9.500.000
5
Trên 100 triệu
35%
TN × 35% − 14.500.000
Cột tính nhanh cho cùng kết quả với cách cộng thuế từng phần qua các bậc.
Với người có toàn bộ gross là lương đóng bảo hiểm và không có khoản miễn thuế, mức gross bắt đầu phải nộp thuế năm 2026 là khoảng 17,32 triệu (không người phụ thuộc), 24,25 triệu (1 người) và 31,17 triệu (2 người). Cách tính thuế đầy đủ, kể cả người không cư trú và hợp đồng dưới 3 tháng, ở bài cách tính thuế TNCN 2026.
Ví dụ tính lương gross sang net: 15, 30 và 60 triệu
Cả ba ví dụ giả định: kỳ lương 10/2026, doanh nghiệp ở vùng I, toàn bộ gross là lương đóng bảo hiểm và chịu thuế, cá nhân cư trú, chỉ có một nơi trả lương.
Ví dụ 1 — gross 15.000.000đ, không người phụ thuộc. Bảo hiểm = 1.200.000 + 225.000 + 150.000 = 1.575.000đ. Thu nhập tính thuế = 15.000.000 − 1.575.000 − 15.500.000 = âm, lấy 0 → thuế 0đ. Lương net 13.425.000đ.
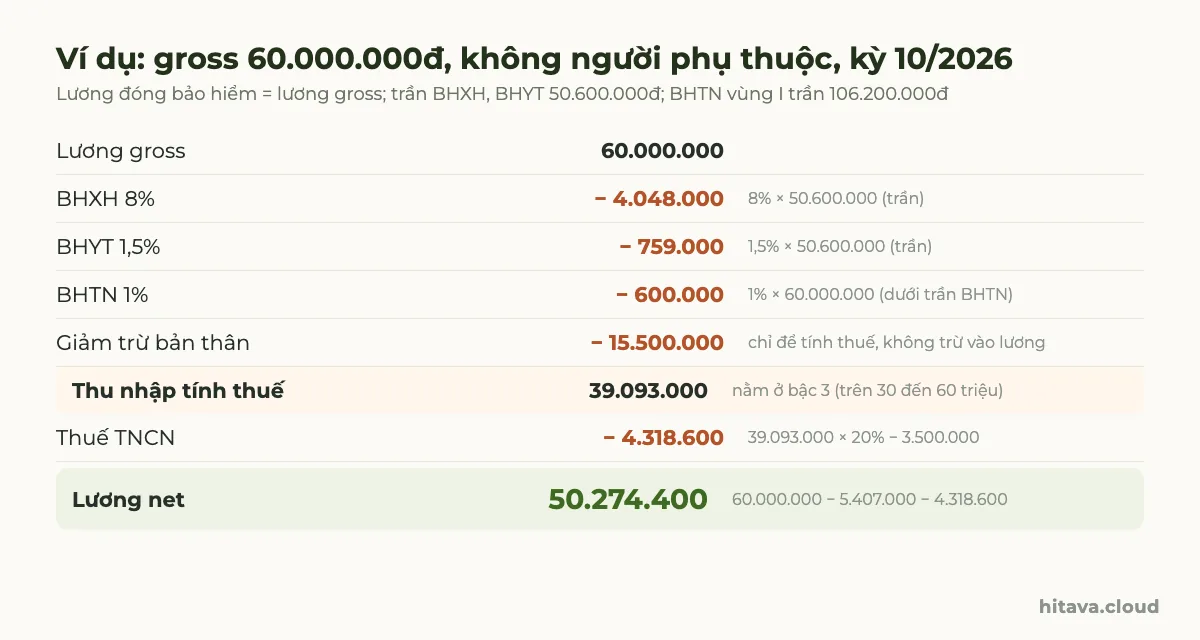
Ví dụ 3 — gross 60.000.000đ, không người phụ thuộc (chạm trần). BHXH và BHYT chỉ tính trên 50.600.000đ, còn BHTN tính trên đủ 60 triệu vì dưới trần BHTN vùng I:
Gross 60 triệu: bảo hiểm 5.407.000đ, thuế 4.318.600đ, net 50.274.400đ.
Cùng gross 60 triệu nhưng ở kỳ 06/2026 (trần cũ 46,8 triệu): bảo hiểm 5.046.000đ, thu nhập tính thuế 39.454.000đ, thuế 4.390.800đ, net 50.563.200đ — cao hơn kỳ 10/2026 là 288.800đ. Một số nơi đã tạm khấu trừ tháng 1–6/2026 theo biểu 7 bậc cũ; phần chênh được tính lại khi quyết toán thuế năm 2026.
Bảng tính nhanh lương gross sang net 2026
Lương gross
Net — 0 người phụ thuộc
Net — 1 người phụ thuộc
Net — 2 người phụ thuộc
8.000.000
7.160.000
7.160.000
7.160.000
10.000.000
8.950.000
8.950.000
8.950.000
12.000.000
10.740.000
10.740.000
10.740.000
15.000.000
13.425.000
13.425.000
13.425.000
18.000.000
16.079.500
16.110.000
16.110.000
20.000.000
17.780.000
17.900.000
17.900.000
25.000.000
22.031.250
22.341.250
22.375.000
30.000.000
26.215.000
26.592.500
26.850.000
35.000.000
30.242.500
30.843.750
31.153.750
40.000.000
34.270.000
34.890.000
35.405.000
50.000.000
42.325.000
42.945.000
43.565.000
60.000.000
50.274.400
51.514.400
52.423.700
80.000.000
66.114.400
67.354.400
68.594.400
100.000.000
80.085.100
81.945.100
83.805.100
Kỳ lương từ 07/2026, vùng I, cá nhân cư trú, toàn bộ gross là lương đóng BH và chịu thuế, không khoản miễn thuế. Từ 80 triệu trở lên ở vùng II–IV, trần BHTN thấp hơn nên net cao hơn bảng vài trăm nghìn.
Đọc bảng: dưới khoảng 17 triệu, net luôn bằng 89,5% gross vì chưa có thuế. Từ đó trở lên, tỷ lệ net/gross giảm dần — 30 triệu còn 87,4% (không người phụ thuộc), 100 triệu còn 80,1%. Vì vậy không thể đổi lương gross sang net bằng một tỷ lệ cố định cho mọi mức lương; chiều ngược lại cũng vậy, xem cách tính lương net sang gross.
Công thức Google Sheets đổi lương gross sang net
Đặt mỗi nhân viên một dòng: B5 lương gross (coi là lương đóng BH), C5 số người phụ thuộc. Bốn cột sau tính lần lượt bảo hiểm, thu nhập tính thuế, thuế và lương net. Các số 50600000 (trần BHXH từ 07/2026) và 106200000 (trần BHTN vùng I) nên để trong một ô tham số thay vì gõ cứng.
D5 — bảo hiểm người lao động, mỗi khoản làm tròn tới đồng.
Muốn gọn trong một ô (B2 gross, B3 số người phụ thuộc), dùng LET — có trong Google Sheets và Excel 365:
SUMPRODUCT cộng phần chênh thuế suất của từng bậc. Thử lại: B2 = 15000000, B3 = 0 → 13.425.000; B2 = 30000000, B3 = 1 → 26.592.500; B2 = 80000000, B3 = 2 → 68.594.400. Máy để vùng Hoa Kỳ thì đổi ; thành dấu phẩy và 1,5% thành 1.5%.
Vì sao lương net thực nhận khác số tính theo công thức?
Phụ cấp không đóng bảo hiểm: khoản hỗ trợ không thường xuyên nằm trong gross nhưng không vào lương đóng BH — bảo hiểm nhỏ hơn 10,5% gross.
Khoản miễn thuế: tiền làm thêm giờ đủ điều kiện, phụ cấp ăn trong mức hướng dẫn… được trừ trước khi tính thuế. Mức cụ thể nên hỏi kế toán.
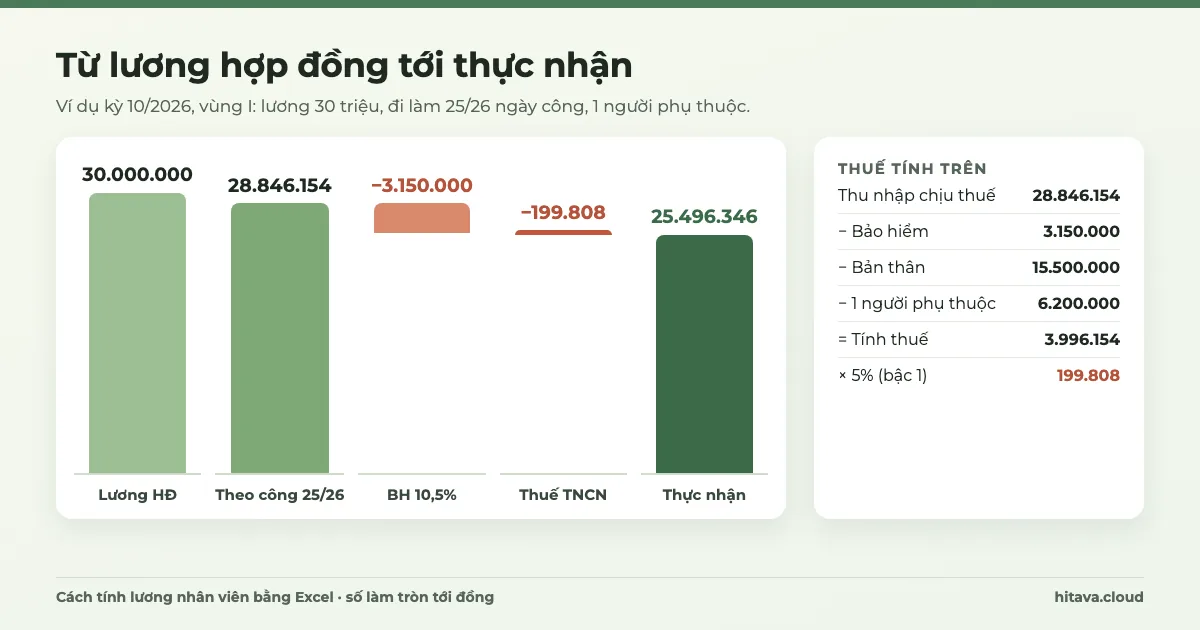
Ngày công: nghỉ không lương làm giảm lương theo ngày công nhưng lương đóng BH vẫn theo hợp đồng; nghỉ không lương từ 14 ngày làm việc trở lên trong tháng thì tháng đó không đóng BHXH.
Đoàn phí công đoàn (nếu là đoàn viên), tạm ứng, khấu trừ khác cũng làm số chuyển khoản nhỏ hơn net theo công thức.
Người không cư trú chịu 20% trên thu nhập chịu thuế, không giảm trừ gia cảnh. Hợp đồng dưới 3 tháng thường bị khấu trừ 10% khi mỗi lần trả từ ngưỡng luật định — không dùng biểu luỹ tiến.
Không có người phụ thuộc: bảo hiểm 2.100.000đ, thu nhập tính thuế 2.400.000đ, thuế 120.000đ, lương net 17.780.000đ. Có 1 người phụ thuộc thì không phải nộp thuế, net 17.900.000đ.
Cách tính lương net có trừ giảm trừ gia cảnh không?+
Không trừ vào lương. Giảm trừ gia cảnh (15,5 triệu bản thân, 6,2 triệu mỗi người phụ thuộc) chỉ dùng để tính ra thu nhập tính thuế. Lương net chỉ bị trừ bảo hiểm và thuế.
Đổi lương gross sang net 25 triệu có 1 người phụ thuộc?+
Bảo hiểm 2.625.000đ, thu nhập tính thuế 25.000.000 − 2.625.000 − 21.700.000 = 675.000đ, thuế 33.750đ, net 22.341.250đ.
Quy đổi lương gross sang net cho người lương trên 50,6 triệu thế nào?+
BHXH và BHYT chỉ tính trên 50.600.000đ (từ kỳ 07/2026), cố định 4.807.000đ; BHTN vẫn 1% trên gross tới trần theo vùng (vùng I 106,2 triệu). Phần còn lại tính thuế như bình thường — xem ví dụ 60 triệu ở trên.
Chuyển lương gross sang net tháng 1–6/2026 có khác không?+
Trần BHXH, BHYT các tháng này là 46,8 triệu, nên người lương cao bị trừ bảo hiểm ít hơn. Thuế năm 2026 theo biểu 5 bậc và giảm trừ mới; nơi nào đã tạm khấu trừ theo biểu cũ thì phần chênh được xử lý khi quyết toán.
Lương gross có tính tiền làm thêm giờ không?+
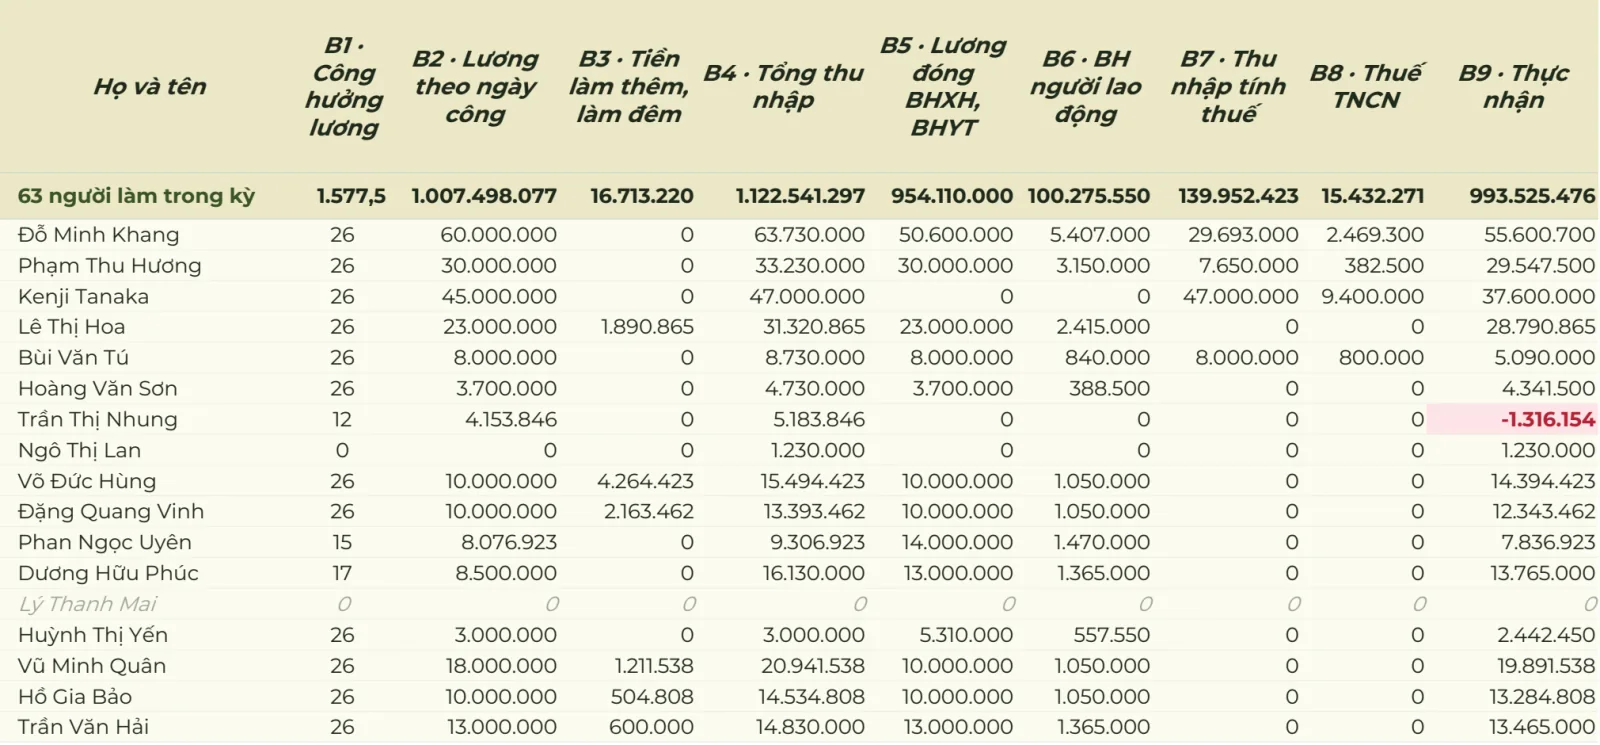
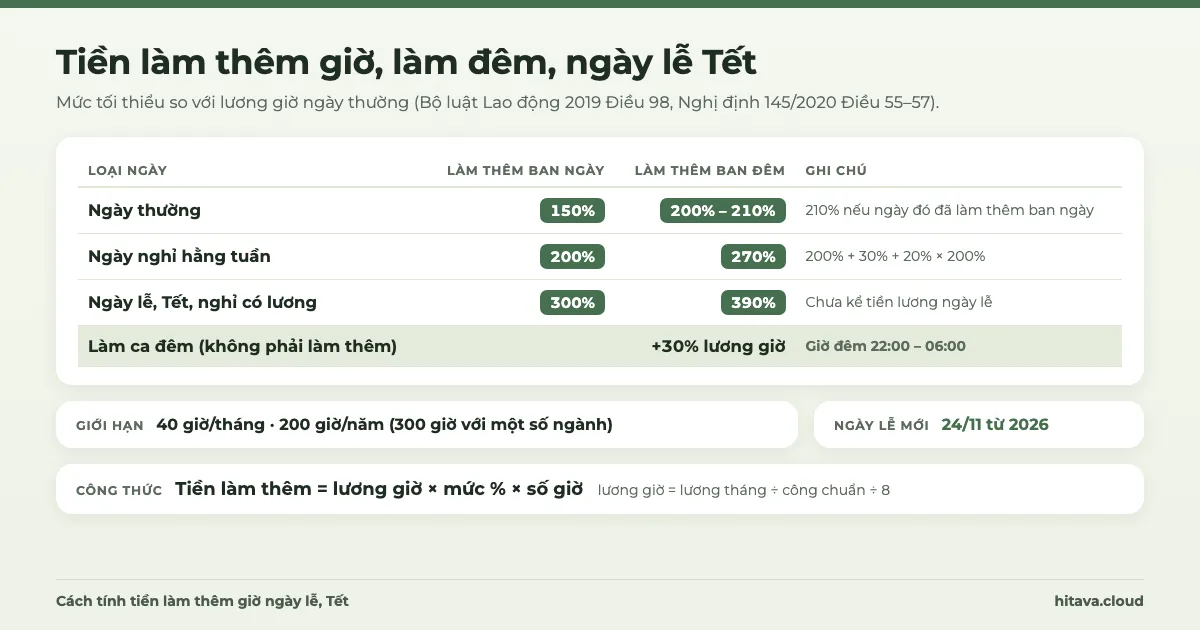
Gross trong hợp đồng thường là lương cố định. Tiền làm thêm cộng vào tổng thu nhập tháng đó, không vào lương đóng bảo hiểm, và phần đủ điều kiện được miễn thuế — nên tính ở cột riêng như bảng lương 9 bước.
Đối chiếu với kế toán
Các số trong bài giả định cá nhân cư trú, một nơi trả lương, gross bằng lương đóng bảo hiểm. Người có thu nhập nhiều nơi, người nước ngoài, khoản thưởng lớn nên được kế toán đối chiếu riêng.
Cách tính lương net sang gross 2026: vì sao không chia 89,5%, bảng quy đổi ngược 5 bậc thuế, ví dụ, công thức Google Sheets, lưu ý khi thoả thuận lương net.
Lương gross là gì, lương net là gì, khác nhau thế nào? Cách ghi trong hợp đồng, lương net có đóng BHXH không, nên nhận lương gross hay net khi đàm phán.