Cách tính lương giáo viên dạy thêm: theo buổi, theo giờ, % học phí và công thức Google Sheets
Lương giáo viên dạy thêm thường tính theo một trong năm cách: theo buổi, theo giờ, theo phần trăm học phí thực thu của lớp, theo số học sinh có mặt, hoặc lương cứng cộng tiền buổi. Cách nào cũng chỉ đúng khi bạn đếm từ một sổ buổi dạy ghi rõ ai thực dạy và buổi nào bị huỷ. Bài đi qua từng cách với ví dụ số tháng 11/2026, cách xử lý buổi nghỉ, dạy bù, dạy thay, công thức COUNTIFS và SUMIFS theo giáo viên và tháng, rồi tới phần khấu trừ thuế 10% từ 01/07/2026.
Đăng ·HiTaVaLương giáo viênTrung tâmDạy thêmGoogle Sheets
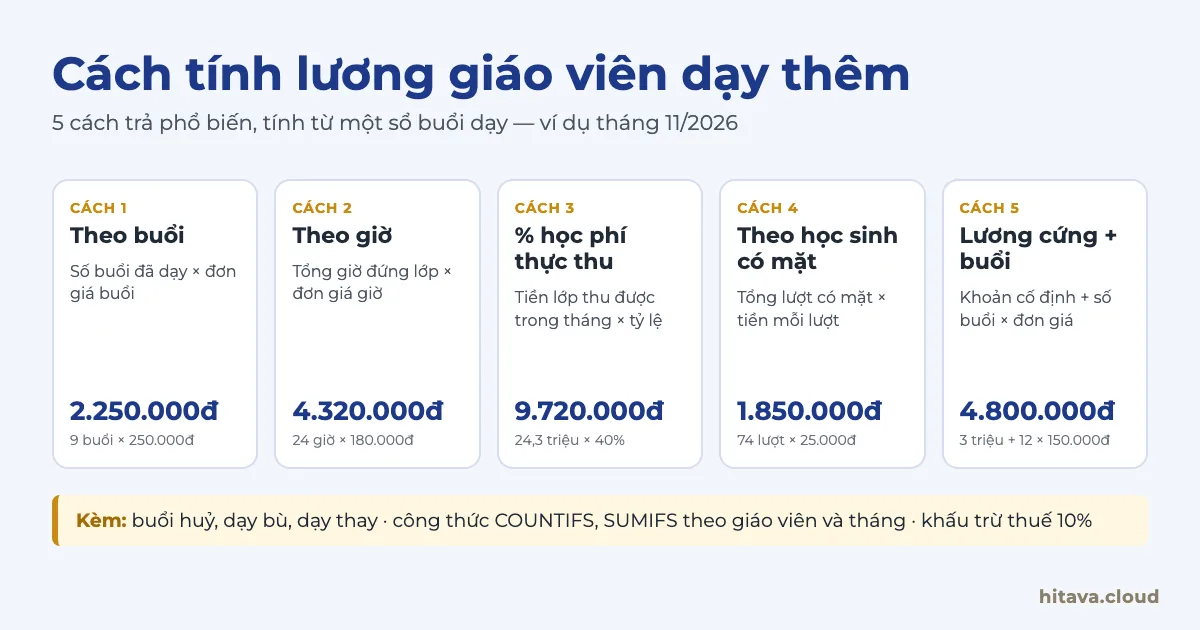
5 cách tính lương giáo viên dạy thêm phổ biến
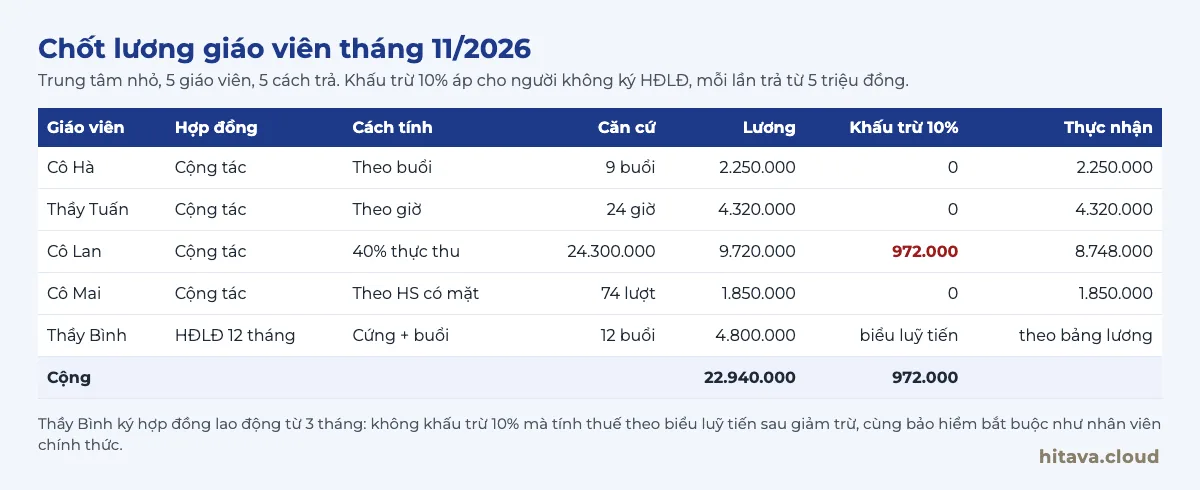
Trung tâm nhỏ và lớp dạy thêm hiếm khi trả lương tháng cố định như văn phòng. Tiền trả cho giáo viên gắn với lượng dạy thực tế, nên mỗi tháng một khác. Ví dụ dưới đây là một trung tâm có 5 giáo viên, mỗi người một cách trả, tháng 11/2026.
Cách tính
Công thức
Ví dụ tháng 11/2026
Hợp với
Theo buổi
Số buổi đã dạy × đơn giá buổi
Cô Hà: 9 × 250.000 = 2.250.000đ
Lớp văn hoá buổi dài cố định (90 phút)
Theo giờ
Tổng giờ đứng lớp × đơn giá giờ
Thầy Tuấn: 24 × 180.000 = 4.320.000đ
Lớp có buổi dài ngắn khác nhau, kèm 1-1
% học phí thực thu
Tiền lớp thu được × tỷ lệ
Cô Lan: 24.300.000 × 40% = 9.720.000đ
Giáo viên tự tuyển sinh, lớp luyện thi, ngoại ngữ
Theo học sinh có mặt
Tổng lượt có mặt × tiền mỗi lượt
Cô Mai: 74 × 25.000 = 1.850.000đ
Lớp năng khiếu, sĩ số dao động
Lương cứng + buổi
Khoản cố định + số buổi × đơn giá
Thầy Bình: 3.000.000 + 12 × 150.000 = 4.800.000đ
Giáo viên gắn bó, kiêm soạn giáo án, trực trung tâm
Đơn giá là ví dụ minh hoạ, không phải mức thị trường. Mức thật tuỳ môn, cấp học, khu vực và kinh nghiệm.
Theo buổi dễ hiểu nhất, giáo viên tự nhẩm được. Theo giờ công bằng hơn khi buổi dài ngắn khác nhau (buổi thường 1,5 giờ, buổi ôn thi 3 giờ). Theo % thực thu chia rủi ro: lớp đông thì giáo viên được nhiều, học sinh nợ phí thì giáo viên cũng chờ. Theo học sinh có mặt khuyến khích giữ chuyên cần nhưng dễ làm giáo viên thiệt khi lớp vắng vì mưa bão hay mùa thi — nhiều nơi đặt thêm mức sàn mỗi buổi. Lương cứng + buổi giữ chân người dạy lâu, phần cứng trả cho việc ngoài giờ đứng lớp như soạn đề, họp phụ huynh.
Ghi cách tính vào thoả thuận
Dù chọn cách nào, hãy ghi thành chữ: đơn giá, buổi huỷ có trả không, dạy thay trả ai, học sinh nợ phí thì tính sao, ngày chốt lương. Phần lớn tranh cãi lương giáo viên đến từ những điểm không ai viết ra.
Sổ buổi dạy: thứ duy nhất cần ghi tay
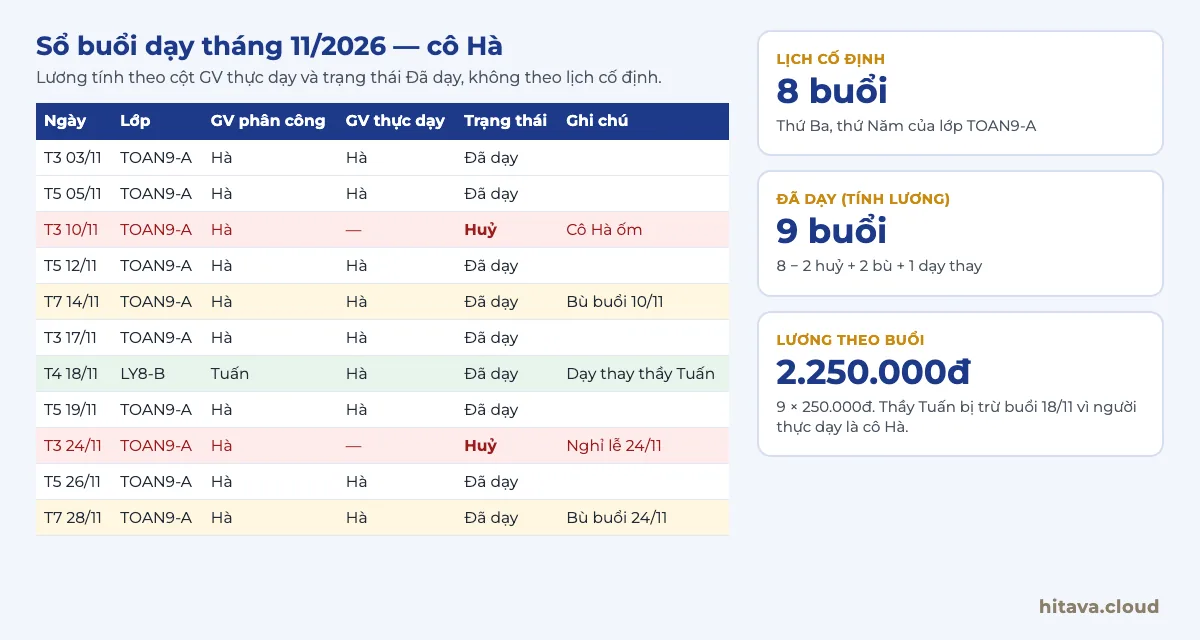
Đừng đếm lương từ lịch cố định (“cô Hà dạy thứ Ba, thứ Năm, tháng có 8 buổi”). Lịch nói buổi dự kiến; lương phải theo buổi đã dạy. Tạo một bảng Buổi dạy, mỗi buổi một dòng:
Cột
Nội dung
Ví dụ
A
Ngày
18/11/2026
B
Lớp
LY8-B
C
GV phân công (theo lịch)
Tuấn
D
GV thực dạy
Hà
E
Số giờ
2
F
Trạng thái: Đã dạy / Huỷ
Đã dạy
G
Số học sinh có mặt
11
8 buổi theo lịch − 2 buổi huỷ + 2 buổi bù + 1 buổi dạy thay = 9 buổi tính lương.
Hai cột C và D là mấu chốt. Khi có người dạy thay, cột C vẫn ghi người được phân công, cột D ghi người đứng lớp thật. Lương đếm theo cột D, nên buổi dạy thay tự sang người dạy thay. Buổi huỷ thì giữ dòng, đổi trạng thái thành Huỷ, đừng xoá.
Giáo viên nghỉ, dạy bù, dạy thay thì tính lương thế nào?
Tình huống
Cách ghi
Lương
Giáo viên nghỉ, có người dạy thay
Cột D ghi người dạy thay
Người dạy thay được tính buổi; người nghỉ không được
Giáo viên nghỉ, huỷ buổi, dạy bù sau
Dòng cũ: Huỷ. Dòng mới ngày bù: Đã dạy
Tính ở buổi bù, không tính buổi huỷ — không trả hai lần
Trung tâm cho nghỉ (lễ, mất điện, bão)
Huỷ, ghi lý do
Tuỳ thoả thuận; thường không tính nếu có dạy bù
Học sinh nghỉ, lớp vẫn học
Đã dạy, số có mặt giảm
Theo buổi, theo giờ: không đổi. Theo HS có mặt: giảm
Lớp 1-1, học sinh báo nghỉ sát giờ
Tuỳ quy định huỷ muộn
Nhiều nơi vẫn trả giáo viên nếu báo dưới 24 giờ
Bảng là cách làm phổ biến ở trung tâm nhỏ, không phải quy định của luật. Áp dụng thế nào là do bạn và giáo viên thoả thuận.
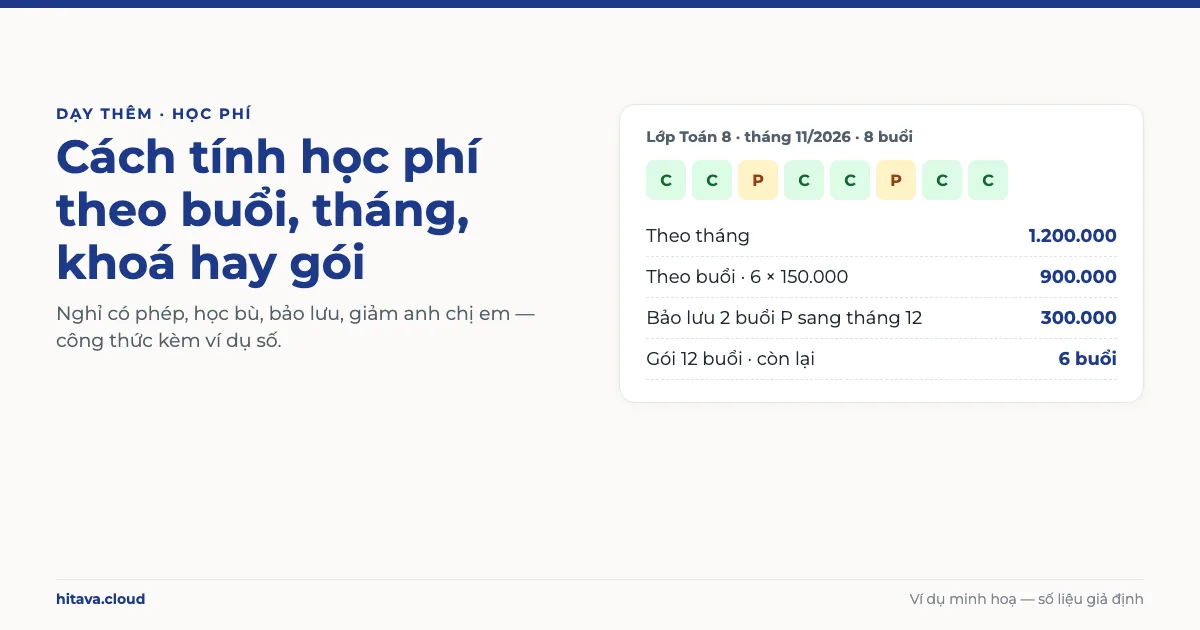
Dạy thay trả theo đơn giá nào? Có hai cách: trả theo đơn giá của người dạy thay (cô Hà dạy thay thầy Tuấn 1 buổi, nhận 250.000đ như buổi của cô), hoặc đặt riêng một mức “đơn giá dạy thay” cho mọi người. Cách thứ hai đơn giản khi người được thay tính lương theo giờ hay theo %, còn người dạy thay tính theo buổi. Người bị thay (thầy Tuấn) có 13 buổi theo lịch, thực dạy 12 buổi × 2 giờ = 24 giờ → 4.320.000đ.
Ngày lễ: từ năm 2026, ngày 24/11 (Ngày Văn hoá Việt Nam) là ngày nghỉ lễ hưởng nguyên lương của người lao động, rơi vào thứ Ba 24/11/2026. Lớp thứ Ba của cô Hà nghỉ hôm đó và bù vào thứ Bảy 28/11. Giáo viên ký hợp đồng lao động thì quyền lợi ngày lễ, làm thêm giờ theo Bộ luật Lao động.
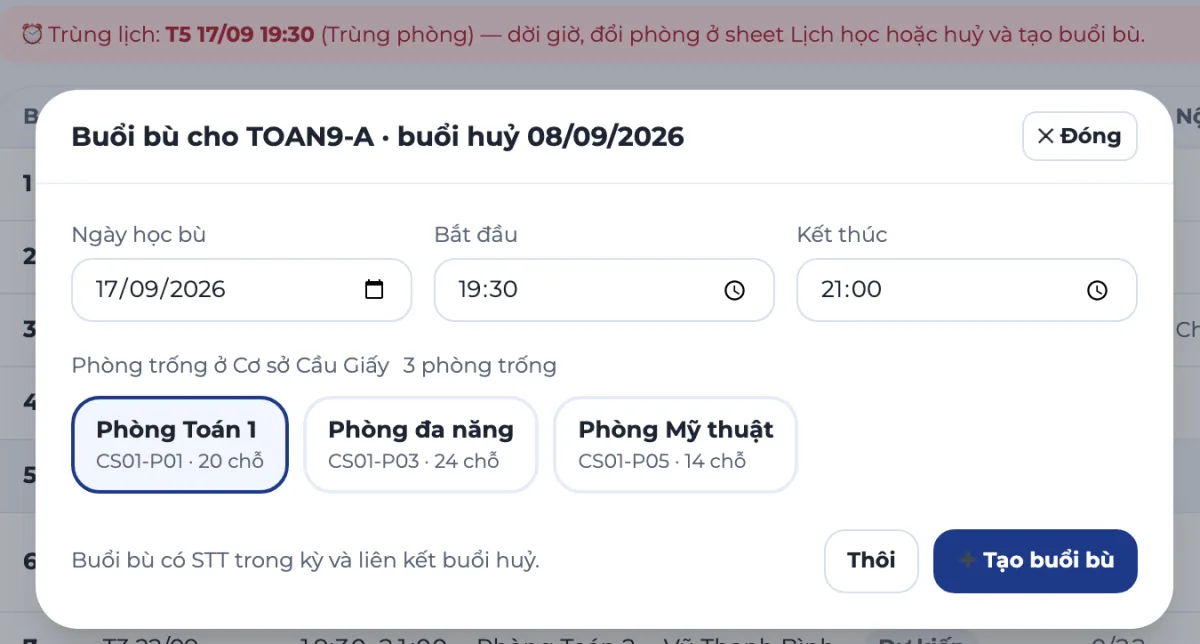
Tạo buổi bù trong mẫu Quản lý lớp học PRO (Apps Script, dữ liệu mẫu): buổi bù liên kết với buổi huỷ, gợi ý phòng trống.
Công thức Google Sheets tính lương giáo viên theo tháng
Tạo bảng Lương GV: mỗi giáo viên một dòng từ dòng 5, cột A là tên giáo viên (gõ đúng như cột D của bảng Buổi dạy). Ô B1 là ngày đầu tháng (01/11/2026), ô B2 là ngày cuối tháng:
B1 = 01/11/2026 → B2 = 30/11/2026. Đổi B1 sang 01/12/2026 là cả bảng tính lại cho tháng 12.
=EOMONTH(B1; 0)
Số buổi đã dạy (B5) của giáo viên ở A5 trong tháng. Thử lại: cô Hà có 11 dòng trong tháng 11, 2 dòng Huỷ → 9.
Buổi dạy thay người khác (E5): người thực dạy là A5 nhưng người phân công khác A5. Cô Hà → 1. Đảo hai cột C và D là ra buổi bị người khác dạy thay: thầy Tuấn → 1.
Với cách trả theo % thực thu, cần bảng Thu tiền ghi từng lần nhận tiền: A ngày nhận, B mã học sinh, C lớp, D số tiền, E kỳ học phí (chữ, ví dụ 2026-11). Lớp IELTS-1 của cô Lan có 15 học sinh × 1.800.000đ: 13 em đóng đủ, 1 em đóng 900.000đ, 1 em chưa đóng.
Học phí thực thu của lớp cho kỳ 11/2026 (L5). Thử lại: 13 × 1.800.000 + 900.000 = 24.300.000. Nếu tính trên học phí phải thu (27.000.000) thì lương cô Lan là 10.800.000 — chọn một và ghi vào thoả thuận.
Cuối cùng gộp năm cách vào một cột. Cột H ghi cách tính (Buổi, Giờ, % thực thu, HS có mặt, Cứng + buổi), I đơn giá, J lương cứng, K tỷ lệ %:
Thử lại: thầy Bình H5 = Cứng + buổi, J5 = 3.000.000, B5 = 12, I5 = 150.000 → 4.800.000. Cô Lan L5 = 24.300.000, K5 = 40% → 9.720.000. SWITCH chạy trên Google Sheets và Excel 2019 trở lên.
=SWITCH(H5; "Buổi"; B5*I5; "Giờ"; C5*I5; "% thực thu"; L5*K5; "HS có mặt"; D5*I5; "Cứng + buổi"; J5+B5*I5; 0)
Mức sàn cho cách theo học sinh có mặt: không dưới 150.000đ mỗi buổi. Cô Mai: 74 × 25.000 = 1.850.000 so với 8 × 150.000 = 1.200.000 → lấy 1.850.000.
=MAX(D5*I5; B5*150000)
Tên giáo viên phải khớp từng chữ
COUNTIFS so khớp nguyên ô: “Hà” và “Cô Hà” là hai người khác nhau, thừa một dấu cách cũng lệch. Dùng mã giáo viên (GV001) hoặc danh sách thả xuống ở cột C, D của bảng Buổi dạy. Nếu SUMIFS ra 0 dù có dữ liệu, xem sửa lỗi SUM bằng 0.
Trả lương giáo viên dạy thêm có phải khấu trừ thuế 10%?
Theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP (hướng dẫn Luật Thuế TNCN 109/2025/QH15, hiệu lực từ 01/07/2026), tổ chức, cá nhân trả tiền lương, tiền công, thù lao cho cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng dưới 3 tháng mà mức trả từ 5 triệu đồng/lần trở lên thì phải khấu trừ thuế 10% trước khi trả. Dưới 5 triệu đồng/lần thì chỉ khấu trừ khi cá nhân yêu cầu. Trước 01/07/2026, ngưỡng này là 2 triệu đồng/lần theo Thông tư 111/2013/TT-BTC.
Chỉ cô Lan (cộng tác, nhận từ 5 triệu đồng một lần) bị khấu trừ 10%.Thuế khấu trừ (O5): M5 ghi “HĐLĐ” cho người ký hợp đồng lao động từ 3 tháng, N5 là tổng tiền trả lần này (gồm thưởng, phụ cấp). Thử lại: cô Lan N5 = 9.720.000 → 972.000; thầy Tuấn 4.320.000 → 0.
Ngưỡng tính theo mỗi lần trả. Trung tâm trả lương hai lần một tháng thì xét từng lần.
Cá nhân chỉ có thu nhập thuộc diện khấu trừ 10% và ước tính cả năm chưa tới mức phải nộp thuế có thể làm bản cam kết theo mẫu của cơ quan thuế để tổ chức trả thu nhập tạm không khấu trừ. Người cam kết tự chịu trách nhiệm về cam kết đó.
Giáo viên ký hợp đồng lao động từ 3 tháng (như thầy Bình) thì không khấu trừ 10% mà tính theo biểu luỹ tiến 5 bậc sau giảm trừ gia cảnh, kèm bảo hiểm bắt buộc — cách tính ở bài cách tính thuế TNCN 2026 và cách tính lương nhân viên bằng Excel.
Số đã khấu trừ phải nộp cho cơ quan thuế và cấp chứng từ khấu trừ cho giáo viên khi họ yêu cầu; cách kê khai cụ thể nên hỏi kế toán hoặc cơ quan thuế quản lý.
Khi nào nên dùng mẫu làm sẵn?
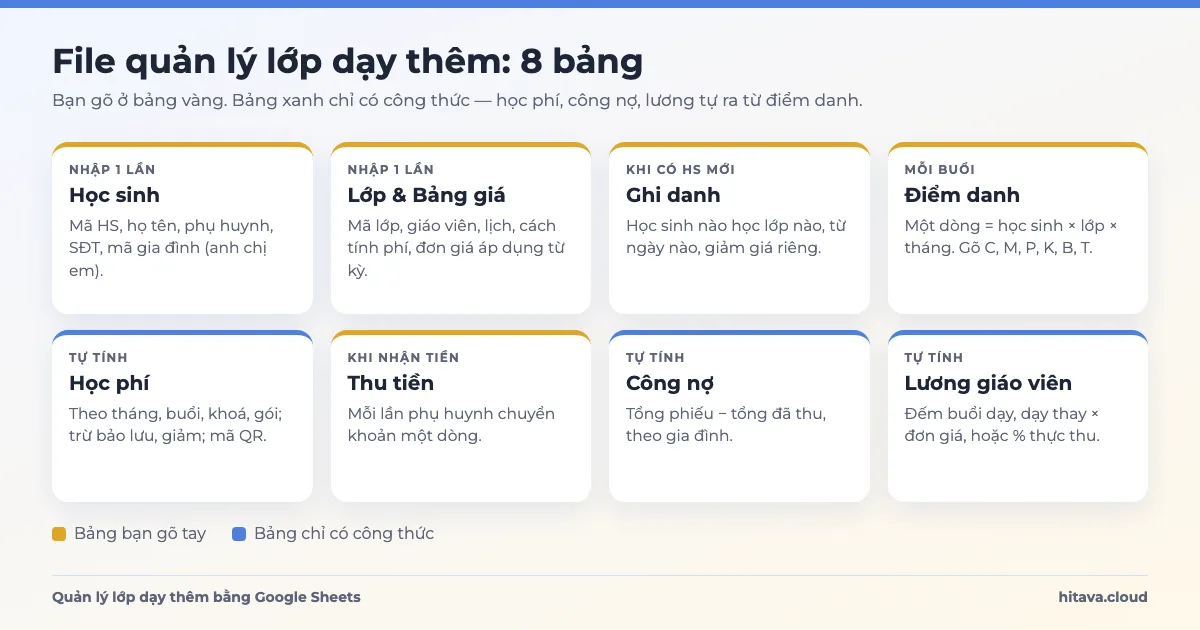
Một hai giáo viên, một cách trả: bảng Buổi dạy và vài công thức ở trên là đủ. Khi trung tâm có nhiều lớp, giáo viên dạy thay nhau thường xuyên, mỗi người một cách tính và đơn giá đổi theo kỳ, phần dễ sai là đếm dạy thay và nhớ đơn giá cũ cho tháng cũ. Cách tổ chức điểm danh và học phí đi kèm có ở bài quản lý lớp dạy thêm bằng Google Sheets.
Quản lý trung tâm dạy thêm bằng Google Sheets: điểm danh, học phí QR, lương giáo viên
Nên trả giáo viên dạy thêm theo buổi hay theo % học phí?+
Theo buổi khi trung tâm tự tuyển sinh và muốn chi phí giáo viên cố định theo lượng dạy. Theo % thực thu khi giáo viên mang học sinh tới hoặc lớp có sĩ số thay đổi nhiều, vì rủi ro lớp vắng, học sinh nợ phí được chia cho cả hai bên.
Giáo viên nghỉ đột xuất thì trừ lương thế nào?+
Không cần “trừ”: buổi đó không có dòng Đã dạy của giáo viên ấy nên không được tính. Nếu có người dạy thay, buổi được tính cho người dạy thay; nếu huỷ và dạy bù, buổi được tính khi dạy bù. Với lương cứng + buổi, phần cứng có bị giảm khi nghỉ nhiều hay không là điều phải ghi trong thoả thuận.
Học sinh nghỉ thì giáo viên có bị giảm lương không?+
Trả theo buổi hoặc theo giờ thì không, miễn lớp vẫn học. Trả theo học sinh có mặt thì có. Trả theo % thực thu thì tuỳ chính sách học phí: học sinh nghỉ có phép được bảo lưu sang tháng sau thì tiền thu tháng này giảm, lương giáo viên giảm theo.
Trả giáo viên cộng tác 3 triệu một tháng có phải khấu trừ thuế không?+
Từ 01/07/2026, theo Nghị định 253/2026/NĐ-CP, khoản trả dưới 5 triệu đồng/lần cho người không ký hợp đồng lao động hoặc hợp đồng dưới 3 tháng không bắt buộc khấu trừ 10%, chỉ khấu trừ nếu giáo viên yêu cầu. Từ 5 triệu đồng/lần trở lên thì khấu trừ 10% trước khi trả, trừ khi giáo viên đủ điều kiện và đã nộp bản cam kết.
Học sinh trả học phí muộn thì lương % thực thu tính vào tháng nào?+
Chọn một quy tắc và giữ cố định. Cách hay dùng: lương tháng 11 tính trên tiền thu cho kỳ 11 tính tới ngày chốt lương; tiền kỳ 11 nhận muộn sau ngày chốt được cộng vào lương tháng sau. Ví dụ em học sinh còn nợ 900.000đ đóng vào tháng 12 thì cô Lan được thêm 360.000đ ở lương tháng 12.
Kiểm tra với kế toán
Các đơn giá trong bài là ví dụ. Phần thuế dựa trên Nghị định 253/2026/NĐ-CP hiệu lực từ 01/07/2026; một số điểm như cách tính ngưỡng 5 triệu khi có khoản miễn thuế vẫn đang được doanh nghiệp hỏi Bộ Tài chính — nên thống nhất với kế toán hoặc cơ quan thuế quản lý trước khi trả.
Cách quản lý lớp học online qua Zoom, Google Meet: link cố định, điểm danh online từ báo cáo người tham gia, thu bài, học phí QR, múi giờ, ghi hình đúng luật.
Mở lớp dạy thêm tại nhà cần gì: quy định dạy thêm theo Thông tư 29 sửa đổi 2026, đăng ký hộ kinh doanh, thuế ngưỡng 1 tỷ, chi phí, định giá học phí, tuyển sinh.