Cách tính lương tháng 13, thưởng Tết 2026: có bắt buộc không, thuế bao nhiêu
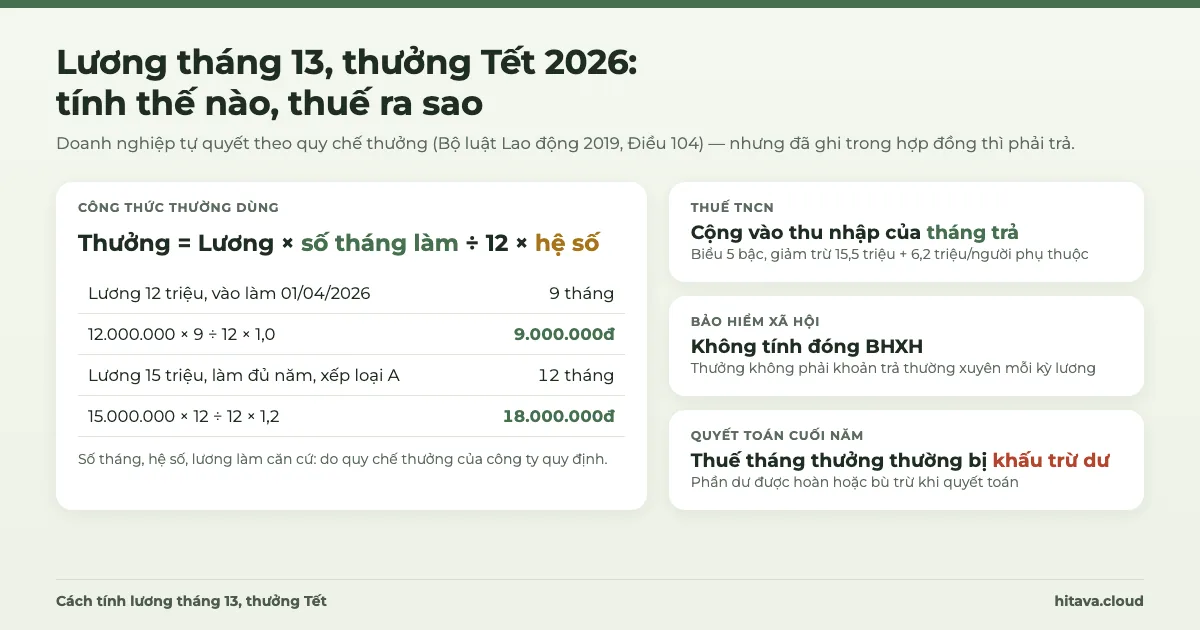
Luật lao động không bắt doanh nghiệp trả lương tháng 13; khoản này chỉ bắt buộc khi đã ghi trong hợp đồng lao động, thoả ước lao động tập thể hoặc quy chế thưởng. Khi trả, thưởng được cộng vào thu nhập chịu thuế TNCN của tháng nhận tiền nhưng không tính đóng BHXH. Bài này đi qua bốn cách tính phổ biến, công thức Google Sheets chia theo tháng làm việc, hai ví dụ thuế với biểu 5 bậc 2026 và vì sao tháng có thưởng thường bị khấu trừ dư.
Đăng ·HiTaVaLương tháng 13Thưởng TếtThuế TNCNTính lương
Tính lương 2026 trên Google Sheets: chấm công, tăng ca, BHXH, thuế TNCN, phiếu lương | HiTaVa
Bộ luật Lao động 2019 không có khái niệm "lương tháng 13". Khoản này là một dạng thưởng theo Điều 104: tiền, tài sản hoặc hình thức khác mà người sử dụng lao động thưởng cho người lao động căn cứ vào kết quả sản xuất, kinh doanh và mức độ hoàn thành công việc. Quy chế thưởng do doanh nghiệp quyết định và phải công bố công khai tại nơi làm việc, sau khi tham khảo ý kiến tổ chức đại diện người lao động ở nơi có tổ chức này.
Không bắt buộc nếu hợp đồng, thoả ước và quy chế không nhắc tới. Năm lỗ, công ty có thể không thưởng hoặc thưởng ít hơn năm trước.
Bắt buộc khi hợp đồng lao động ghi "lương tháng 13" hoặc thưởng Tết với mức cụ thể, hoặc thoả ước, quy chế thưởng đã cam kết. Khi đó trả thiếu là vi phạm thoả thuận.
Khu vực nhà nước có chế độ thưởng riêng: Nghị định 73/2024/NĐ-CP lập quỹ thưởng hằng năm bằng 10% tổng quỹ lương (không gồm phụ cấp) và thưởng theo quy chế của từng cơ quan. Bài này nói về doanh nghiệp.
Căn cứ
Điều 104 Bộ luật Lao động 2019
Thuế TNCN
Tính vào tháng trả thưởng
BHXH
Không tính đóng
Giảm trừ 2026
15,5 triệu + 6,2 triệu/người phụ thuộc
Nghỉ việc trước Tết có được lương tháng 13 không?
Tuỳ quy chế. Nhiều công ty ghi điều kiện "đang làm việc tại ngày chi thưởng" — người nghỉ trước đó không nhận. Nếu quy chế không có điều kiện này mà chỉ chia theo số tháng làm việc, người nghỉ giữa năm vẫn có căn cứ đề nghị trả phần tương ứng. Đọc kỹ quy chế trước khi nộp đơn nghỉ.
Cách tính lương tháng 13: 4 kiểu quy chế hay gặp
Kiểu quy chế
Công thức
Hợp với
Cố định 1 tháng lương
Lương tháng 12 (hoặc lương bình quân năm)
Công ty nhỏ, lương ổn định
Chia theo tháng làm việc
Lương × số tháng làm đủ ÷ 12
Có người vào, nghỉ giữa năm
Theo xếp loại
Lương × số tháng ÷ 12 × hệ số (A 1,2 · B 1,0 · C 0,7…)
Có đánh giá cuối năm
Theo kết quả kinh doanh
Quỹ thưởng (% lợi nhuận) chia theo điểm hoặc lương
Năm lãi lỗ thất thường
Lương làm căn cứ (lương cơ bản, lương hợp đồng hay tổng thu nhập) cũng do quy chế quy định — ghi rõ để tránh tranh cãi.
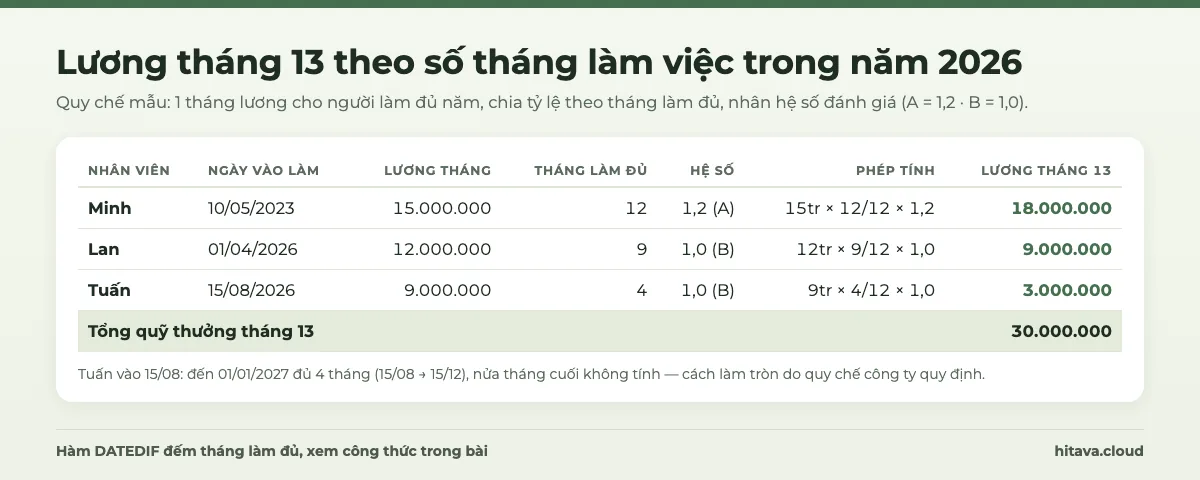
Ví dụ quy chế chia theo tháng làm đủ, nhân hệ số xếp loại.
Ba người trong hình: Minh vào làm từ 2023, lương 15.000.000đ, xếp loại A → 15.000.000 × 12 ÷ 12 × 1,2 = 18.000.000đ. Lan vào 01/04/2026, lương 12.000.000đ → làm đủ 9 tháng → 12.000.000 × 9 ÷ 12 = 9.000.000đ. Tuấn vào 15/08/2026, lương 9.000.000đ → tính đến 01/01/2027 đủ 4 tháng (15/08 → 15/12, nửa tháng cuối chưa đủ) → 3.000.000đ.
Lương tháng 13 năm 2026 trong Google Sheets: C5 ngày vào làm, D5 lương căn cứ, E5 hệ số xếp loại. DATEDIF "M" đếm số tháng tròn từ ngày vào làm (hoặc 01/01/2026 nếu vào trước đó) tới 01/01/2027. Thử: C5 = 15/08/2026, D5 = 9.000.000, E5 = 1 → 3.000.000.
Tháng lẻ: làm tròn theo quy chế, không theo công thức
DATEDIF bỏ phần tháng chưa tròn. Nếu quy chế của bạn tính "từ 15 ngày trở lên là một tháng", đổi DATE(2027;1;1) thành DATE(2027;1;17) (cộng 16 ngày, tính gần đúng) — Tuấn làm 17 ngày tháng 12 nên được tính 5 tháng. Ngày tháng nhập dạng chữ sẽ làm DATEDIF báo lỗi; cách sửa ở bài sửa lỗi ngày tháng trong Google Sheets.
Thưởng Tết có tính thuế TNCN không?
Có. Tiền thưởng là thu nhập từ tiền lương, tiền công chịu thuế. Theo khoản 3 Điều 46 Nghị định 253/2026/NĐ-CP, thời điểm xác định thu nhập tính thuế là thời điểm trả tiền cho người lao động. Vì vậy lương tháng 13 trả cùng lương tháng 12 được cộng vào thu nhập tháng 12; thưởng Tết chi vào tháng 1/2027 thuộc kỳ tính thuế 2027.
Cộng thưởng vào tổng thu nhập chịu thuế của tháng trả.
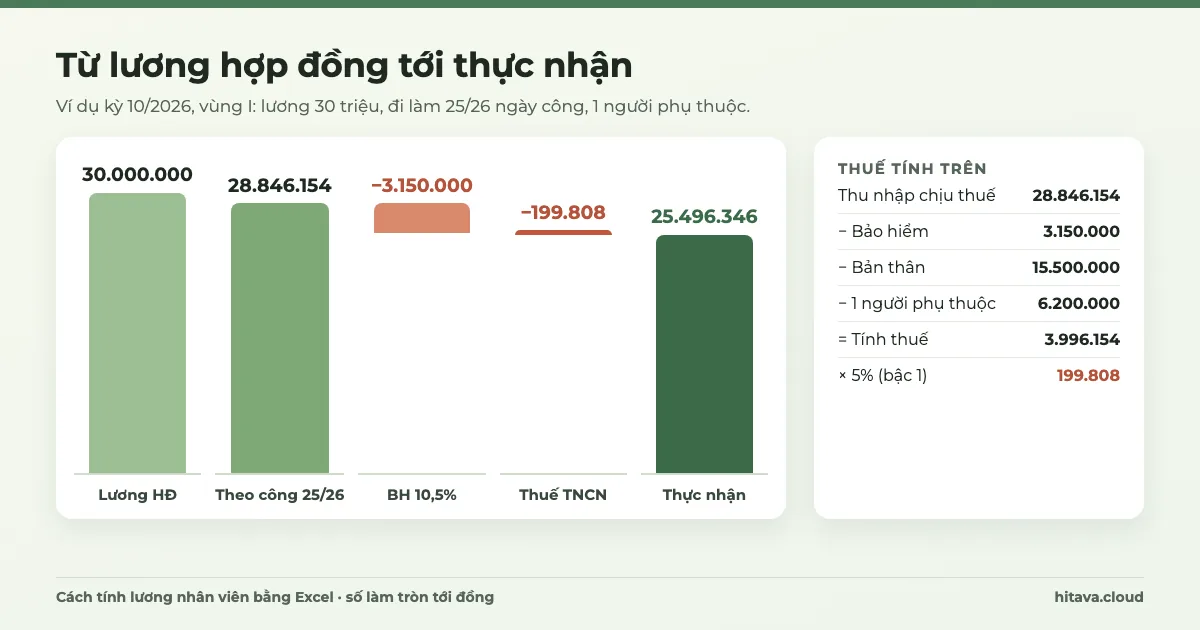
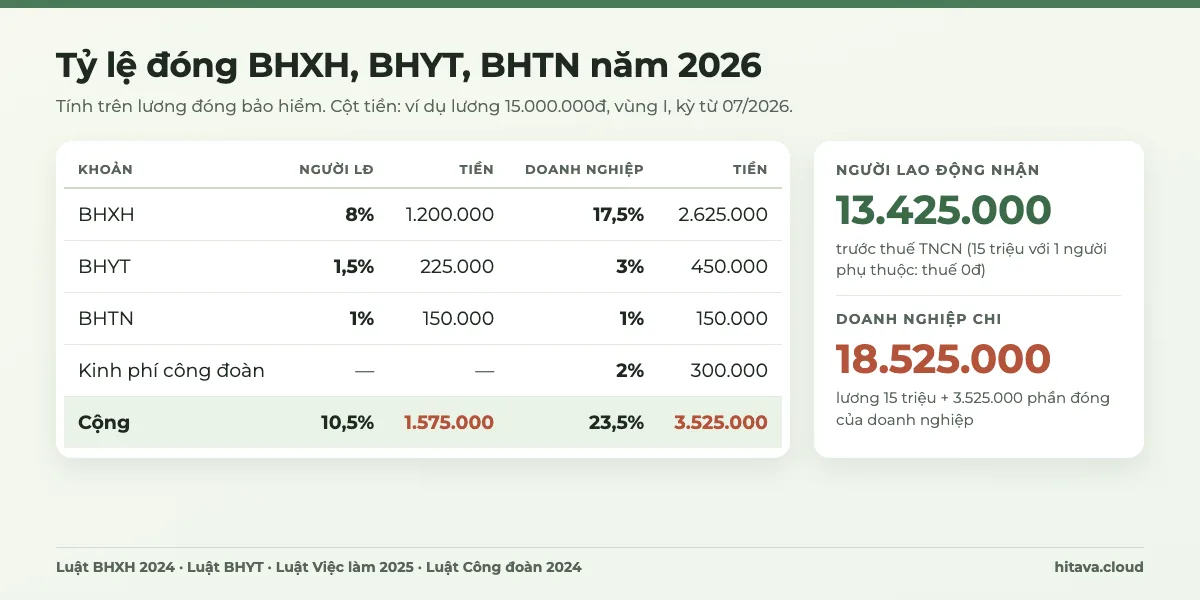
Trừ bảo hiểm bắt buộc người lao động đóng (10,5% lương đóng bảo hiểm) — không tính thêm trên thưởng.
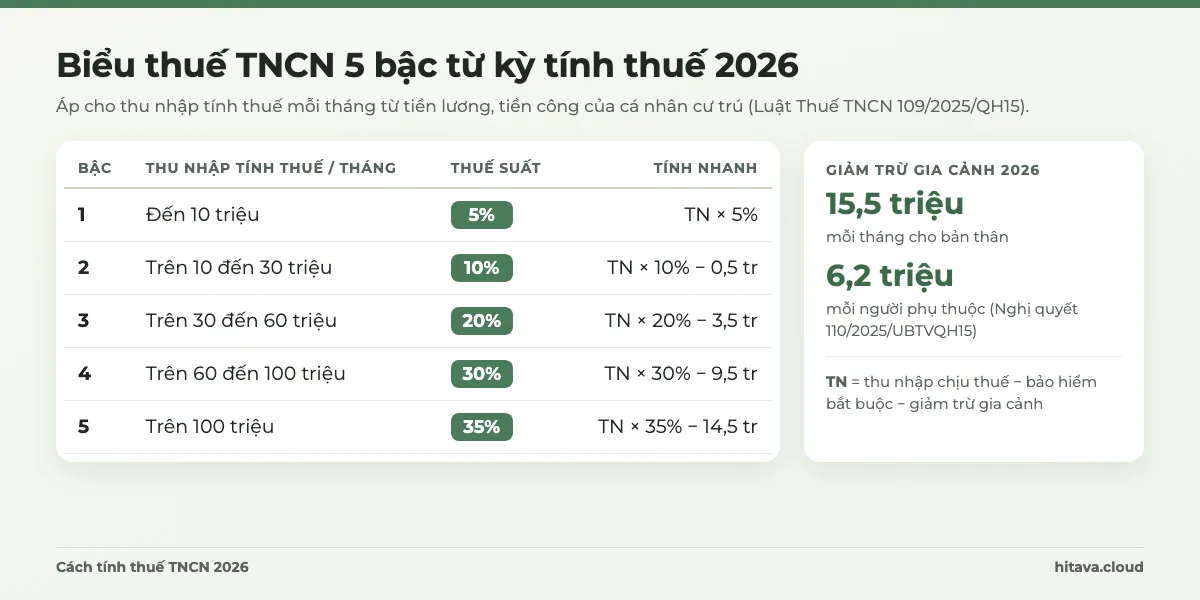
Trừ giảm trừ gia cảnh 15.500.000đ cho bản thân và 6.200.000đ cho mỗi người phụ thuộc (Nghị quyết 110/2025/UBTVQH15, áp dụng từ kỳ tính thuế 2026).
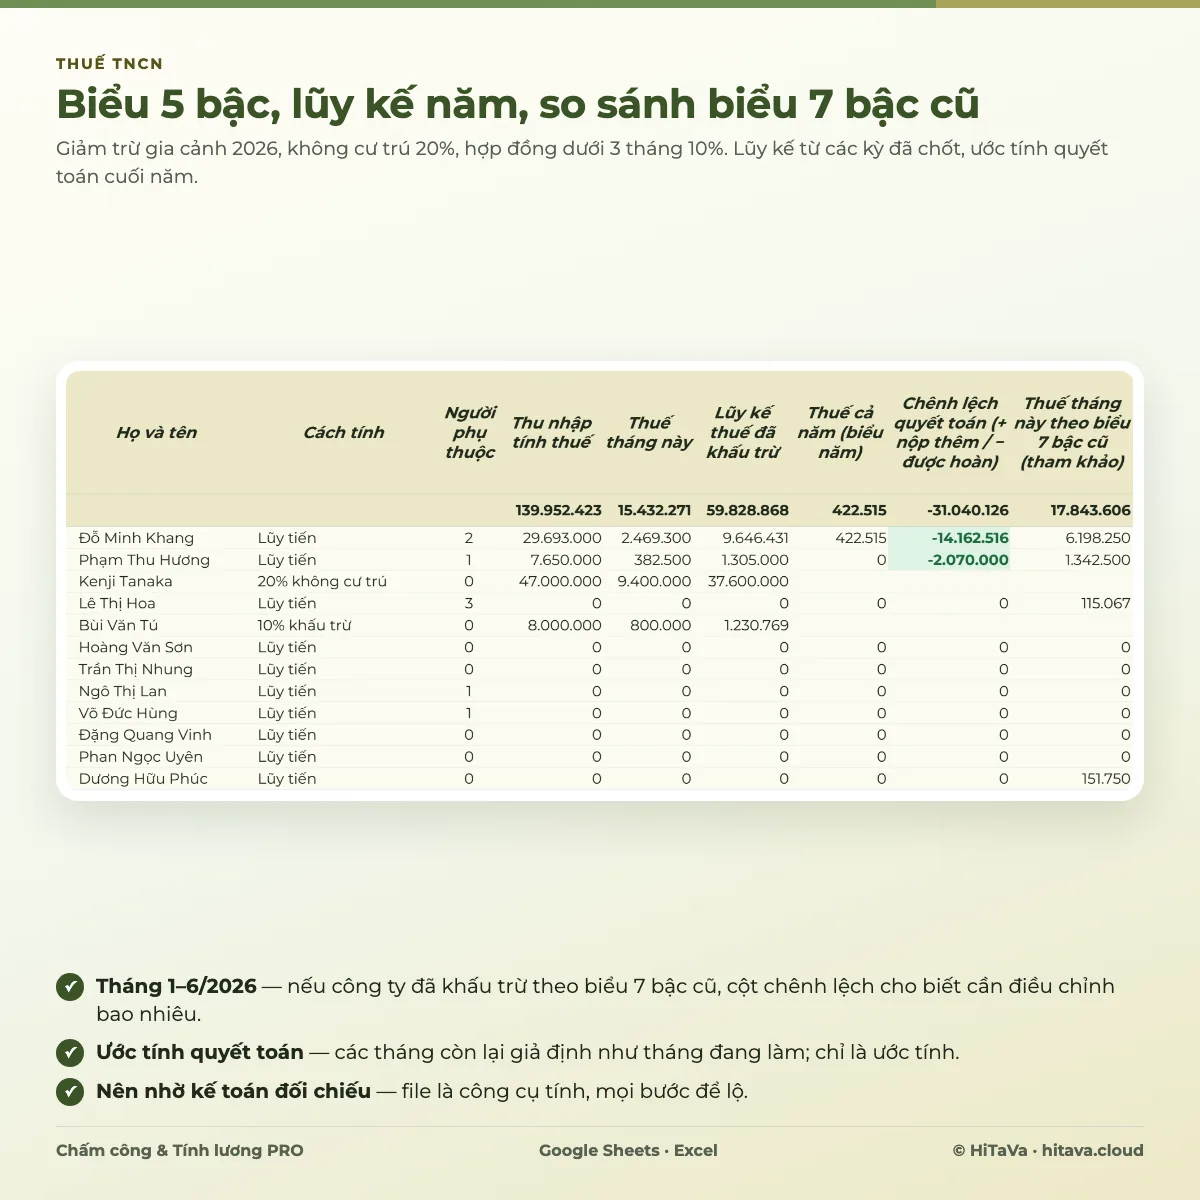
Áp biểu luỹ tiến 5 bậc: đến 10 triệu 5%, trên 10–30 triệu 10%, trên 30–60 triệu 20%, trên 60–100 triệu 30%, trên 100 triệu 35%. Chi tiết từng bậc ở bài cách tính thuế TNCN 2026.
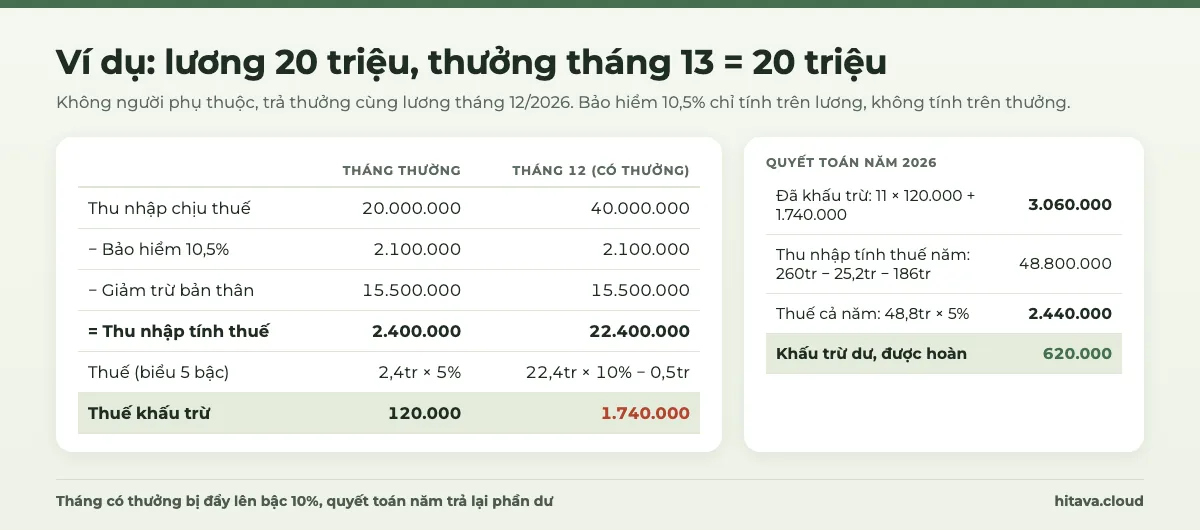
Ví dụ 1: tháng có thưởng nhảy lên bậc 10%, nhưng cả năm chỉ ở bậc 5%.
Ví dụ 1 — lương 20.000.000đ, không người phụ thuộc, thưởng tháng 13 = 20.000.000đ trả cùng lương tháng 12/2026. Tháng thường: bảo hiểm 2.100.000đ, thu nhập tính thuế = 20.000.000 − 2.100.000 − 15.500.000 = 2.400.000đ, thuế 120.000đ. Tháng 12: thu nhập chịu thuế 40.000.000đ, bảo hiểm vẫn 2.100.000đ, thu nhập tính thuế = 40.000.000 − 2.100.000 − 15.500.000 = 22.400.000đ, thuế = 500.000 + 12.400.000 × 10% = 1.740.000đ. Khoản thưởng 20 triệu làm thuế tháng 12 tăng 1.620.000đ.
Nhưng tính theo năm: thu nhập 260.000.000đ − bảo hiểm 25.200.000đ − giảm trừ 186.000.000đ = 48.800.000đ, vẫn nằm trong bậc 5% của biểu năm (đến 120 triệu) → thuế cả năm 2.440.000đ. Đã khấu trừ 11 × 120.000 + 1.740.000 = 3.060.000đ, nên khi quyết toán người này được hoàn hoặc bù trừ 620.000đ.
Ví dụ 2 — lương 35.000.000đ, 1 người phụ thuộc, thưởng 35.000.000đ trong tháng 12/2026. Bảo hiểm 10,5% = 3.675.000đ (dưới trần). Tháng thường: 35.000.000 − 3.675.000 − 15.500.000 − 6.200.000 = 9.625.000đ → thuế 481.250đ. Tháng có thưởng: 70.000.000 − 3.675.000 − 21.700.000 = 44.625.000đ → thuế = 500.000 + 2.000.000 + 14.625.000 × 20% = 5.425.000đ, tức khoản thưởng kéo theo 4.943.750đ thuế trong tháng. Cả năm: 455.000.000 − 44.100.000 − 260.400.000 = 150.500.000đ → thuế 6.000.000 + 30.500.000 × 10% = 9.050.000đ; đã khấu trừ 11 × 481.250 + 5.425.000 = 10.718.750đ → quyết toán được hoàn 1.668.750đ.
Vì sao tháng có thưởng hay bị khấu trừ dư
Khấu trừ hằng tháng dùng biểu tháng: một tháng thu nhập cao bị đẩy lên bậc cao hơn, dù cả năm không tới bậc đó. Quyết toán cuối năm tính lại theo biểu năm và trả phần dư. Hai ví dụ trên giả định cả năm áp biểu 5 bậc, lương không đổi và chỉ có một nơi trả thu nhập.
Lương tháng 13 có phải đóng BHXH không?
Không. Theo khoản 1 Điều 7 Nghị định 158/2025/NĐ-CP (hướng dẫn Luật Bảo hiểm xã hội 2024, hiệu lực 01/07/2025), tiền lương đóng BHXH bắt buộc gồm mức lương, phụ cấp lương và các khoản bổ sung có mức cụ thể, trả thường xuyên, ổn định trong mỗi kỳ trả lương; không gồm các khoản biến động theo năng suất, quá trình làm việc và chất lượng công việc. Thưởng tháng 13, thưởng Tết trả mỗi năm một lần nên không nằm trong lương đóng BHXH, BHYT, BHTN — cả phần người lao động lẫn phần doanh nghiệp.
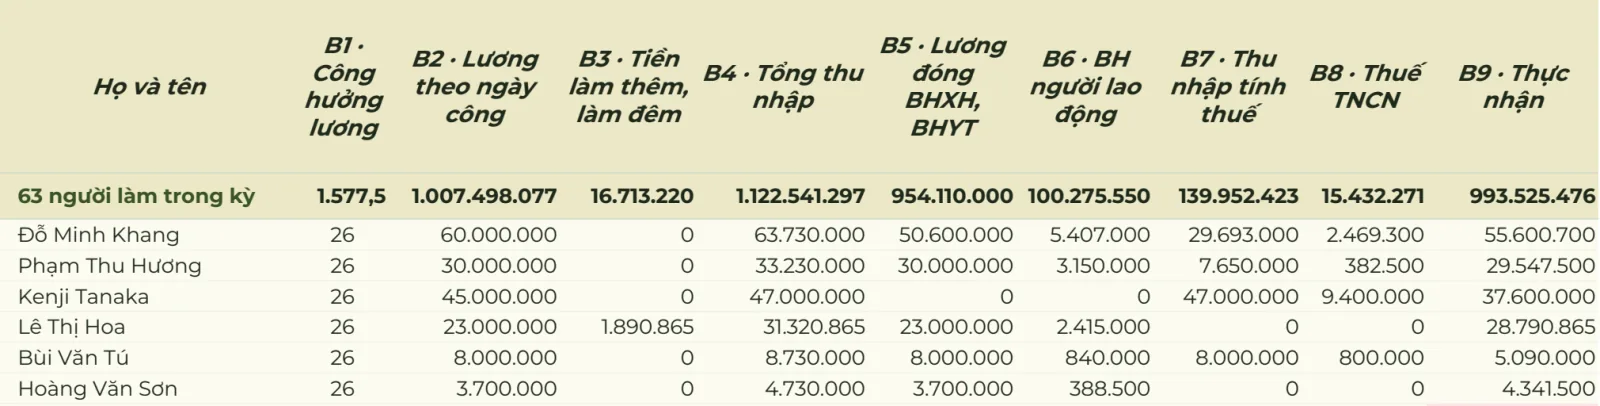
Hệ quả trong bảng lương: tháng có thưởng, cột tổng thu nhập tăng nhưng cột lương đóng bảo hiểm giữ nguyên, nên bảo hiểm trừ vào lương không đổi. Cách tách hai cột này, cùng trần đóng 2026, có ở bài cách tính BHXH 2026.
Tổng thu nhập (B4) và lương đóng bảo hiểm (B5) là hai cột riêng: thưởng vào B4, không vào B5.
Ghi thưởng vào bảng lương tháng 12 thế nào cho đúng thuế
Tạo một bảng phụ "Thưởng – Khấu trừ": mỗi dòng là một khoản (Mã NV, kỳ lương, loại khoản, số tiền). Đừng sửa thẳng vào ô lương cơ bản — tháng sau sẽ quên trả lại.
Mỗi loại khoản có cờ chịu thuế hay không: thưởng chịu thuế; một số khoản hỗ trợ (ví dụ hiếu hỉ trong mức cho phép) không.
Bảng lương cộng các khoản theo Mã NV và kỳ bằng SUMIFS, rồi đưa vào cột tổng thu nhập chịu thuế.
Cột lương đóng bảo hiểm lấy từ danh sách nhân viên, không cộng thưởng.
Tính thuế tháng trên tổng mới; giữ luỹ kế thuế đã khấu trừ để biết trước khoản được hoàn cuối năm.
Thưởng chịu thuế của nhân viên A5 trong kỳ B1: cột E số tiền, A Mã NV, B kỳ lương, F cờ chịu thuế (1). Cộng kết quả vào lương tháng rồi tính thu nhập tính thuế bằng công thức MAX(0; …) như bài thuế TNCN.
Công ty không trả lương tháng 13 có vi phạm luật không?+
Không, nếu hợp đồng lao động, thoả ước tập thể và quy chế thưởng không cam kết khoản này. Thưởng theo Điều 104 Bộ luật Lao động 2019 do doanh nghiệp quyết định dựa trên kết quả kinh doanh. Đã cam kết mức cụ thể thì phải trả đúng cam kết.
Mới vào làm 3 tháng có được lương tháng 13 không?+
Tuỳ quy chế. Phổ biến nhất là chia theo số tháng làm việc: lương 12 triệu, làm 3 tháng → 12.000.000 × 3 ÷ 12 = 3.000.000đ. Một số công ty chỉ thưởng người đã qua thử việc hoặc làm đủ 6 tháng.
Lương tháng 13 bị trừ thuế bao nhiêu?+
Không có tỷ lệ cố định: thưởng cộng vào thu nhập tháng trả rồi tính theo biểu 5 bậc. Ví dụ lương 20 triệu, thưởng 20 triệu, không người phụ thuộc: thuế tháng đó 1.740.000đ thay vì 120.000đ. Phần khấu trừ dư thường được hoàn khi quyết toán năm.
Thưởng Tết trả vào tháng 1/2027 thì tính thuế năm nào?+
Năm 2027. Thu nhập tính thuế xác định theo thời điểm trả tiền (khoản 3 Điều 46 Nghị định 253/2026/NĐ-CP), không theo năm làm việc mà khoản thưởng đó ghi nhận.
Chia thưởng ra nhiều tháng có giảm thuế không?+
Có thể giảm số khấu trừ từng tháng vì không bị đẩy lên bậc cao, nhưng thuế cả năm tính theo tổng thu nhập năm và được chốt khi quyết toán. Người được uỷ quyền quyết toán thường nhận lại phần khấu trừ dư, nên chia nhỏ chủ yếu ảnh hưởng dòng tiền trong năm.
Thưởng bằng hiện vật (giỏ quà, phiếu mua hàng) có tính thuế không?+
Thưởng bằng hiện vật vẫn là thu nhập; giá trị của nó thường được cộng vào thu nhập chịu thuế. Quà chung cho mọi người với giá trị nhỏ, hay phúc lợi tập thể, cách xử lý khác nhau — hỏi kế toán trước khi chi.
Đối chiếu với kế toán
Các ví dụ giả định cá nhân cư trú, một nơi trả lương, biểu 5 bậc cả năm 2026 và không có khoản miễn thuế khác. Quy chế thưởng, thưởng cho người đã nghỉ việc, lương net (công ty chịu thuế thay) hay thưởng cổ phiếu cần kế toán xem riêng.
Cách tính BHXH 2026: người lao động đóng 10,5%, doanh nghiệp 21,5%, trần 50,6 triệu từ 01/07/2026, BHTN trần riêng theo vùng. Ví dụ lương 15 và 60 triệu.
Cách tính thuế TNCN 2026 từ tiền lương: biểu luỹ tiến 5 bậc, giảm trừ 15,5 triệu bản thân và 6,2 triệu mỗi người phụ thuộc, ví dụ số và công thức Excel.